|
|
一、企业简介
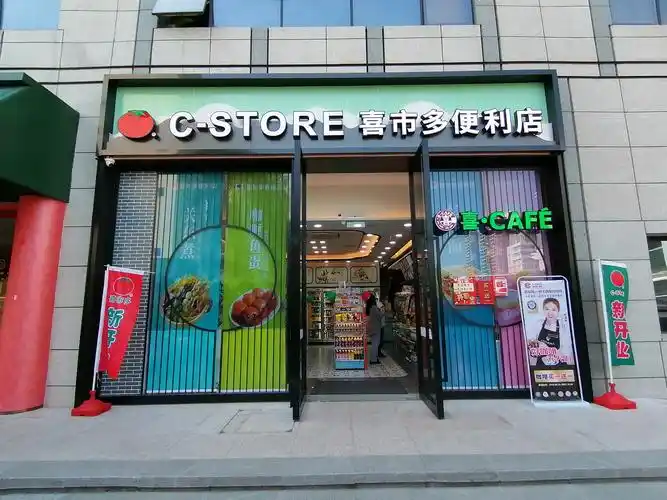
喜士多是发源于中国上海的本土便利店品牌,英文标识为C-Store。
其运营主体为上海喜士多便利连锁有限公司。
该品牌隶属于台湾顶新国际集团。
顶新国际集团同时是康师傅控股与全家FamilyMart中国华东业务的重要股东方。
喜士多的业态定位为社区型标准便利店。
其单店面积通常在八十至一百五十平方米之间。
商品结构以饮料、零食、鲜食、关东煮、包子与现磨咖啡为主。
品牌早期以“便利、干净、亲切”作为门店形象标签。
门店覆盖区域以长三角为核心。
上海是其门店密度最高的城市。
此外还曾进入江苏、浙江等邻近省份。
据公开媒体报道,喜士多门店数量峰值约在三百家上下。
该数字未获得企业官方年报的持续确认。
喜士多并未独立上市。
因此其营收与市值量级未检索到公开可靠来源。
有行业报道称其峰值年营收规模在数亿元人民币区间。
该口径与年份均以企业年报或实测为准。
2018年之后,喜士多品牌进入收缩与整合阶段。
部分门店翻牌为全家FamilyMart。
截至目前,喜士多的独立门店网络已大幅缩减。
其在中国便利店行业中的角色由独立品牌转为集团体系内的补充资产。
二、发展历程
2001年,顶新国际集团在上海创立喜士多便利连锁。
其成立背景是顶新在方便食品与饮品渠道之外,向零售终端延伸的战略尝试。
当年上海便利店市场由可的、好德、联华快客等本土品牌主导。
喜士多以台资精细化管理与鲜食能力切入市场。
2003年前后,喜士多在上海开出首批标准化门店。
2004年,品牌开始尝试特许加盟模式。
加盟模式的推进使其门店数量进入快速扩张期。
2006年至2010年,喜士多在上海、昆山、苏州等地加密布点。
同期,顶新集团与日本FamilyMart展开合作谈判。
2004年,全家FamilyMart进入中国大陆,首站即为上海。
此后顶新体系内形成喜士多与全家双品牌并行的格局。
这一格局在资源分配上产生一定内部竞争。
2012年前后,喜士多门店数量达到历史高位。
据媒体报道,其门店数一度接近三百家。
2015年,便利店行业进入资本与数字化驱动的竞争新阶段。
喜士多在鲜食研发与自有品牌方面投入相对有限。
2017年至2018年,喜士多出现门店收缩迹象。
2019年,有公开报道称全家便利接手喜士多部分门店。
该整合动作被视为顶新集团内部资源归拢。
2020年以后,喜士多品牌在多个城市逐步淡出。
部分原门店完成翻牌改造并纳入全家体系。
上述时间轴的细节以企业公告或权威媒体实测为准。
三、企业文化
喜士多的企业使命与愿景未检索到公开可靠来源的完整表述。
从其早期门店手册与宣传物料看,品牌强调“便利生活、贴心服务”。
其价值观倾向于“诚信、务实、创新、共赢”一类台资零售常见表述。
管理哲学上带有显著的日式与台资零售融合特征。
即强调SOP标准化、门店稽核与鲜食损耗管控。
创始人理念与顶新魏氏家族密切相关。
魏应行是顶新集团流通事业的重要推动者。
他主张以制造业思维做零售,重视供应链与规模化。
这一理念塑造了喜士多的成本导向与复制导向。
但相对而言,品牌在消费者情感连接上的投入偏弱。
其企业文化对内强调纪律与执行。
对外则强调邻里服务与即时便利。
具体使命、愿景、价值观文本以企业官方资料为准。
四、重大事件
2001年,喜士多品牌在上海诞生,属于创立里程碑。
2004年,与全家FamilyMart合作推进,构成体系级事件。
2004年至2010年,特许加盟开放,是扩张关键节点。
2012年前后,门店数量达到峰值,为规模里程碑。
2015年,便利店资本战升温,喜士多未能进入第一梯队。
2017年,上海便利店市场出现关店与整合潮。
2019年,公开报道显示全家接手喜士多门店,是标志性整合事件。
2020年,疫情冲击便利店客流,喜士多进一步收缩。
2021年之后,喜士多品牌曝光度显著下降。
需要说明的是,喜士多未检索到公开的上市、并购公告或重大丑闻记录。
涉及食安、劳工、垄断的公开争议亦未检索到可靠来源。
相关事件应以监管部门公示与企业公告为准。
五、企业高管
喜士多的创始人层面可追溯至顶新国际集团魏氏四兄弟。
魏应行长期负责顶新集团的流通与零售事业。
他是全家FamilyMart中国业务与喜士多体系的关键决策人。
喜士多历任总经理与运营负责人的公开履历未检索到完整可靠来源。
据公开报道,其管理层多来自顶新体系与日资便利店背景。
关键决策包括引入鲜食工厂、推进加盟、与全家协同。
现阶段喜士多的运营决策已并入顶新零售体系。
具体现任CEO与高管名单以企业官方披露为准。
六、商业模式
喜士多的盈利模式以商品进销差价为主。
其收入来源包括门店零售、加盟费与供应链供货。
鲜食与即食商品是提升毛利的关键品类。
供应链上,喜士多依托顶新集团与全家体系的鲜食工厂与物流网络。
该协同在上游采购与冷链配送上具备规模优势。
经营模式上,喜士多采取直营与特许加盟并行。
直营店用于树立标准与占据核心点位。
加盟店用于快速扩张与分摊资本开支。
会员体系方面,喜士多早期曾推出积分与储值卡。
其数字化程度相较7-Eleven、全家、罗森等头部品牌偏弱。
线上业务方面,喜士多曾尝试网上商城与到家配送。
但未形成独立且可持续的流量入口。
总体看,其商业模式为典型的重资产、重供应链便利店模型。
在规模未达临界点时,单店盈利与总部费用之间存在张力。
相关财务与运营指标以企业年报或实测为准。
七、财务数据透视
喜士多未独立上市。
其近三年营收、利润与同店增速未检索到公开可靠来源。
因此无法给出经审计的准确数值。
有行业研究引用其峰值年营收约在数亿元至十亿元量级。
该数据口径、年份与统计范围均以企业年报或实测为准。
可比参考是便利店的单店日均销售额。
中国连锁经营协会数据显示,便利店行业单店日均销售额多在五千至八千元区间。
喜士多未公开披露其单店日销。
其毛利率结构中鲜食占比低于全家与罗森。
这通常意味着毛利水平承压。
亏损或盈利状况未检索到公开可靠来源。
近三年其门店数量呈收缩趋势。
同店增速大概率承受客流与竞争双重压力。
上述判断为基于公开行业数据的推断,非企业披露数据。
八、竞品对比
与7-Eleven相比,喜士多在鲜食研发与全球供应链上存在差距。
7-Eleven的单店日销与自有品牌占比处于行业领先。
与全家FamilyMart相比,喜士多曾长期处于同一集团的内部竞争位。
全家的品牌势能、鲜食能力与数字化会员体系更强。
与罗森相比,喜士多在门店形象更新与联名营销上落后。
罗森通过IP联名与区域授权实现快速扩张。
与本土的美宜佳相比,喜士多的规模与下沉能力明显不足。
美宜佳门店数已达数万家,覆盖全国多省。
与上海本土的好德、可的、联华快客相比,喜士多各有区域优势。
喜士多的优势在于台资管理体系与鲜食标准化经验。
其劣势在于品牌规模未形成网络效应。
在供应链议价、物流密度与数字化上均难与头部抗衡。
结论是喜士多属于区域中型便利店品牌。
其独立竞争力有限,更适合作集团体系内的补充。
对比数据以各企业公开年报与行业报告为准。
九、争议与风险
食安方面,喜士多未检索到公开的重大食品安全处罚记录。
劳工方面,未检索到公开的劳动争议或集体诉讼报道。
垄断方面,喜士多规模有限,不构成反垄断关注对象。
业绩下滑与关店是其已被公开报道的主要风险。
2019年前后的门店整合即为业绩压力的体现。
行业竞争加剧是核心外部风险。
便利店行业面临即时零售、社区团购与折扣零食店的分流。
成本端,上海等核心城市租金与人力成本持续上升。
这压缩了单店的盈利空间。
品牌层面,喜士多存在品牌老化与认知度下降的风险。
其消费者心智份额在同城竞争中偏弱。
内部层面,与全家的同业竞争曾长期存在。
这可能导致资源分散与决策效率下降。
需要说明,以上风险判断基于公开行业信息。
具体争议事件以监管公示与权威媒体报道为准。
十、未来趋势及预判
第一,喜士多品牌大概率继续收缩或被完全并入全家体系。
这符合顶新集团集中资源做强全家的战略逻辑。
第二,其存量优质点位将优先转化为全家门店。
翻牌改造是成本最低的资产再利用方式。
第三,若集团保留喜士多品牌,可能转向特定场景店型。
例如交通枢纽、医院、园区等封闭或半封闭渠道。
第四,数字化是决定其能否翻盘的关键变量。
缺乏会员数据与线上流量,单店难以抵御即时零售冲击。
第五,鲜食与自有品牌是提升毛利的必选项。
但前期投入大、回收期长,对资金与规模要求高。
第六,行业整体进入存量竞争与整合期。
中小便利店品牌的独立生存空间将进一步收窄。
第七,若被整合,喜士多的价值主要体现在点位与供应链协同。
其品牌资产本身价值有限。
独立研判上,喜士多已从独立竞争者转变为集团资产。
其未来命运取决于顶新零售体系的整体战略取舍。
对研究者的启示是,便利店竞争最终是供应链、密度与数字化的三重竞争。
缺少任一维度,区域品牌都难以长期独立存活。
以上预判基于公开信息与行业规律,不构成投资建议。
【本次调研结束】 |
|