|
|
一、研究背景与目的
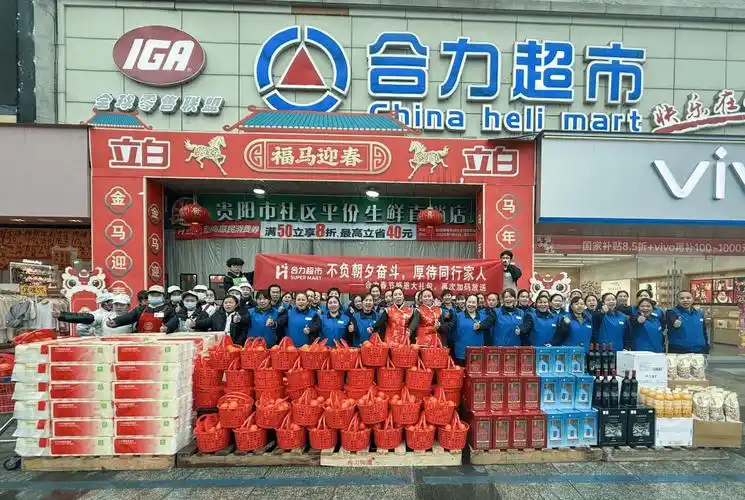
合力超市是贵州零售市场中具有代表性的本土连锁商超品牌,对其展开深度调研有助于理解区域零售的演化逻辑。
本次调研聚焦企业概况、门店布局、商品结构、供应链、数字化、竞争、财务、风险与未来趋势等维度。
调研目的在于判断合力超市在贵州市场的真实竞争力与可持续增长空间。
同时,本报告也试图为区域商超应对全国性连锁、社区团购与即时零售冲击提供参考。
调研方法以公开资料、行业访谈、门店观察与可比企业分析为主。
由于部分经营数据未完全公开,报告中的财务与效率判断带有合理推断成分。
总体来看,合力超市的核心价值不在于规模绝对领先,而在于深耕贵州形成的本地化能力。
本报告将围绕这一判断逐层展开论证。
二、企业概况与发展沿革
合力超市起步于贵州本土,长期以贵阳为总部和核心市场。
其发展历程与贵州城镇化、消费升级和零售业态变迁高度同步。
早期合力超市以传统超市和综合卖场为主,逐步建立区域品牌认知。
随着居民收入提升,合力超市开始强化生鲜经营与社区网点布局。
在电商冲击下,企业又逐步补足线上运营和到家配送能力。
合力超市的股权结构、组织架构与区域管理体系,决定了其决策更贴近本地市场。
这种本土化机制使其在选址、采购、营销和政企协同上具备一定优势。
但本土化也可能带来管理半径受限、人才梯队不足和资本实力有限的问题。
从发展阶段看,合力超市已从粗放扩张转向存量优化与质量提升。
未来其沿革主线将是区域密度、供应链效率和全渠道融合。
三、门店网络与区域布局
合力超市的门店网络主要集中在贵州省内,覆盖贵阳及多个地州市场。
贵阳作为省会,是其品牌高地、供应链枢纽和销售基本盘。
遵义、六盘水、安顺、毕节、铜仁、黔东南、黔南、黔西南等地构成其区域纵深。
从城市层级看,合力超市既有城区大店,也有县域和社区型门店。
大店承担品牌展示、品类齐全和家庭一站式采购功能。
社区店更贴近日常消费,强调生鲜、便利和即时性。
县域门店则承担下沉市场渗透和本地农产品上行功能。
在选址逻辑上,合力超市偏好人口密集、交通便利和竞争相对缓和的区域。
但贵州地形复杂、城市组团分散,导致物流配送和门店管理成本偏高。
因此,门店密度比单纯门店数量更能决定合力超市的盈利质量。
未来门店网络可能继续呈现“核心加密、县域择优、社区补充”的态势。
四、业态组合与商品结构
合力超市的业态组合以大型超市、标准超市和社区生鲜店为主。
不同业态承担不同客群、不同毛利和不同流量任务。
商品结构上,生鲜是合力超市最重要的引流品类。
蔬菜、水果、肉禽、水产和熟食等品类,直接影响顾客到店频次。
食品和日用品提供稳定销售,但面临电商和折扣店的价格竞争。
百货类商品占比若过高,容易拖累坪效和库存周转。
因此,合力超市需要持续优化 SKU,减少低效品类,强化高频刚需。
自有品牌是提升毛利和差异化的关键方向。
本地特色商品,如贵州辣椒、茶叶、刺梨、酸汤和民族手作食品,具备打造爆品的潜力。
商品结构最终要服务于“日常刚需、本地特色、高性价比”三个心智。
如果商品力不足,门店很容易陷入价格战和同质化竞争。
五、供应链与生鲜能力
供应链是合力超市能否守住区域市场的核心壁垒。
生鲜经营要求采购、仓储、加工、配送和门店运营高度协同。
合力超市若想保持生鲜优势,必须提升产地直采和订单农业比例。
贵州本地农产品资源丰富,但标准化、规模化和冷链基础仍有短板。
因此,企业需要与合作社、基地和批发市场建立稳定合作关系。
冷链物流决定生鲜损耗,也决定线上到家的履约质量。
中央厨房和加工中心可提升熟食、净菜和半成品毛利。
但重资产投入会加大固定成本,必须与门店销量匹配。
供应链数字化能够优化补货、库存和损耗管理。
未来合力超市的竞争,不只是门店竞争,更是供应链效率竞争。
谁能以更低损耗、更快周转满足本地需求,谁就能获得持续优势。
六、数字化与全渠道运营
合力超市的数字化起步相对全国巨头较晚,但具备后发学习空间。
会员系统、移动支付、小程序商城和社群运营是基础能力。
线上到家和即时零售,正在改变贵州消费者的购物习惯。
合力超市需要把线下门店转化为前置仓和履约节点。
如果线上订单密度不足,拣货和配送成本会侵蚀利润。
因此,线上运营应优先覆盖高密度社区和高客单门店。
私域流量可帮助合力超市降低平台佣金和获客成本。
直播、社群团购和节日营销,可作为增量销售补充。
数据中台则用于分析客群、品类和促销效果。
数字化不是简单上线系统,而是组织流程和考核机制的再造。
合力超市若能把数字化与生鲜供应链结合,将形成更扎实的全渠道能力。
七、竞争格局与市场地位
贵州商超市场竞争者众多,合力超市面临多层夹击。
全国性商超如永辉、华润万家、沃尔玛等,在品牌和供应链上具有优势。
盒马、京东、美团等即时零售平台,则争夺年轻客群和线上订单。
社区团购和折扣店以低价切入,冲击日用百货和标品价格体系。
农贸市场和夫妻店仍是生鲜消费的重要渠道,分散但顽强。
合力超市的相对优势在于本地认知、门店网络和贵州特色商品。
其市场地位可概括为贵州本土商超第一梯队,但并非绝对垄断。
在核心城市,合力超市需要应对全国性对手的促销和会员争夺。
在下沉市场,合力超市需要应对本地商户和团购平台的低价竞争。
因此,其竞争战略应是区域密度优先,而非盲目跨省扩张。
只有把贵州市场做深做透,合力超市才能形成可持续的区域护城河。
八、财务表现与经营效率
合力超市并非上市公司,公开财务数据有限。
从行业规律看,商超企业盈利高度依赖毛利率、周转率和费用控制。
生鲜占比高会提升客流,但也可能拉低毛利率并增加损耗。
租金、人力和物流是三项主要费用,对区域商超形成持续压力。
门店坪效、人效和库存周转,是判断经营质量的关键指标。
如果老店销售下滑,新店扩张就可能变成利润拖累。
因此,合力超市应建立门店分层管理机制,及时调整亏损门店。
现金流管理同样重要,尤其是应付账款和存货占用。
在扩张期,企业需要平衡资本开支与经营现金流。
在存量期,企业应通过改造、关店和供应链优化提升回报率。
总体判断是,合力超市具备区域经营基础,但盈利弹性取决于精细化管理。
九、风险与挑战
合力超市面临的第一类风险是消费分层与需求疲软。
中高端消费和性价比消费同时存在,迫使企业进行多业态布局。
第二类风险是线上平台和社区团购对标准品的持续分流。
第三类风险是生鲜损耗和食品安全,任何事故都可能损害品牌信任。
第四类风险是租金和人力成本刚性上涨。
第五类风险是人才短缺,尤其是数字化、供应链和品类管理人才。
第六类风险是区域扩张过快导致管理稀释。
第七类风险是资本实力有限,难以持续进行低价补贴。
第八类风险是供应链依赖本地,可能受气候、疫情和价格波动影响。
第九类风险是组织老化,若考核机制僵化,将难以适应新零售竞争。
合力超市必须把风险管理纳入日常经营,而非事后补救。
十、未来趋势及预判
未来三到五年,贵州零售市场将继续向全渠道、近场化和性价比方向演进。
合力超市大概率会继续以贵州为核心,坚持区域深耕策略。
其门店结构可能从大卖场为主,逐步转向大店、社区店和折扣店组合。
生鲜和本地特色商品仍将是其差异化竞争的关键抓手。
自有品牌占比有望提升,但需要解决品质、价格和供应链稳定性问题。
线上到家业务会继续增长,但盈利模式仍依赖订单密度和履约效率。
数字化将从前台营销走向中后台供应链和门店管理。
县域和乡镇市场仍有增量,但需要更轻量、更灵活的门店模型。
如果合力超市能够强化供应链、优化门店结构并提升组织效率,其区域地位有望巩固。
如果转型迟缓,则可能在全国性平台和折扣业态的夹击下失去部分份额。
综合预判,合力超市的未来不是追求全国规模,而是成为贵州零售基础设施的重要组成部分。
其成败关键,在于能否把本地化优势转化为持续的成本优势、商品优势和体验优势。
【本次调研结束】 |
|