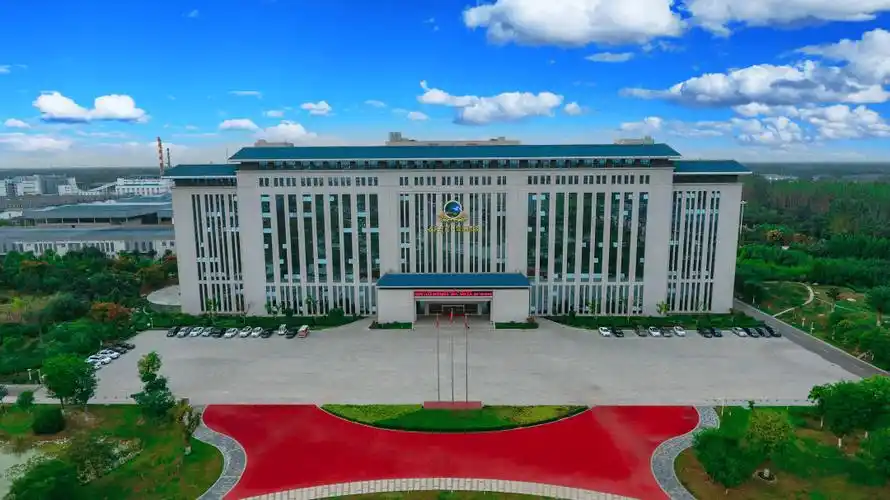
一、企业简介
安徽古井贡酒股份有限公司是注册于中国安徽省亳州市的浓香型白酒生产厂家。
公司证券简称古井贡酒,A股代码为000596,B股代码为200596。
其核心产品包括年份原浆、古井贡酒、黄鹤楼酒和明光酒等系列。
公司定位为中国老八大名酒之一,也是安徽白酒行业的龙头企业。
截至2024年报口径,公司营业收入约235.78亿元,归母净利润约55.17亿元。
公司总市值随二级市场波动,需以实时行情和企业年报为准。
作为生产厂家,古井贡酒不直接运营零售门店,主要通过经销商、商超、餐饮和电商触达消费者。
公司覆盖区域以安徽、湖北、江苏、河南、山东等华中与华东市场为主,并逐步向华北、华南和全国拓展。
核心业态是白酒酿造、品牌运营与全国化渠道分销。
公司控股股东为安徽古井集团有限责任公司,实际控制人为亳州市人民政府国有资产监督管理委员会。
公司员工规模约1.3万人,具体以年报披露为准。
公司拥有亳州古井贡酒酿造基地、黄鹤楼酒业基地和明光酒业基地等生产资产。
其产品价格带覆盖百元以下大众酒到千元以上高端酒。
年份原浆系列是公司收入和利润的核心引擎。
古井贡酒是中国白酒行业中少有的同时拥有A股和B股上市平台的厂家。
上述营收和利润为2024年报公开口径,其他动态数据需以最新公告为准。
二、发展历程
古井贡酒的历史渊源可追溯至东汉建安元年曹操向汉献帝进献九酝春酒。
1959年,地方国营亳县古井酒厂正式成立,成为现代企业制度的起点。
1963年,古井贡酒在第二届全国评酒会上被评为国家名酒。
1979年、1984年和1989年,古井贡酒连续在全国评酒会上获得国家名酒称号。
1996年,古井贡酒在深圳证券交易所发行A股和B股并上市。
2000年前后,古井集团曾推进多元化经营,涉足房地产、酒店、制药等领域。
2007年至2008年,公司进行战略调整,重新聚焦白酒主业。
2008年,公司推出年份原浆系列,开启次高端产品结构升级。
2010年,年份原浆系列逐步放量,成为安徽市场核心大单品。
2014年,梁金辉出任古井集团董事长,推动“双百亿”目标和全国化战略。
2016年,古井贡酒收购黄鹤楼酒业51%股权,进入湖北白酒市场。
2019年,公司营收首次突破百亿元,年份原浆贡献显著。
2021年,公司收购安徽明光酒业60%股权,整合省内白酒资源。
2021年至2024年,公司营收从约132.70亿元增长至约235.78亿元。
2023年,公司归母净利润首次突破45亿元。
2024年,公司营收和归母净利润继续创历史新高。
公司发展史体现了从地方名酒到区域龙头、再到全国化挑战者的路径。
其中1996年上市、2008年推年份原浆、2016年并购黄鹤楼为关键里程碑。
更早的改制细节和部分年份的股权变化未检索到公开可靠来源。
三、企业文化
古井贡酒官方文化体系强调“做真人,酿美酒,善其身,济天下”的核心价值观。
公司使命通常表述为“贡献美酒,乐享生活”。
公司愿景通常表述为“做中国最好的白酒企业”。
管理哲学强调质量是生命、人才是根本、管理是保证。
创始人理念可追溯至老厂长聂广荣对质量和工艺的坚持。
聂广荣在困难时期坚持纯粮固态发酵,奠定了古井贡酒的品质口碑。
现任董事长梁金辉提出“站在未来看现在,站在全局看局部”的战略思维。
公司文化中还有“质量为天,诚信为本”的经营信条。
古井贡酒重视党建与国企责任,强调“听党话、跟党走”。
公司通过祭酒仪式、秋酿大典等活动强化品牌文化。
年份原浆的品牌叙事与曹操献酒、古井贡酒历史紧密绑定。
企业文化在渠道端体现为“厂商一家亲”和深度协销。
在员工端,公司强调工匠精神和酿酒技艺传承。
在消费者端,公司强调“喝古井贡酒,交天下朋友”的社交属性。
上述文化表述来自公司官网、年报和公开活动,具体版本可能随年份调整。
未检索到公开可靠来源的细节包括内部管理哲学的最新完整文本。
四、重大事件
1996年上市是古井贡酒资本化的重要标志。
2000年前后的多元化扩张曾带来资源分散和业绩压力。
2007年公司启动“回归白酒主业”的战略转型。
2008年推出年份原浆,是产品结构升级的标志性事件。
2012年白酒塑化剂风波中,古井贡酒曾被媒体质疑产品塑化剂超标。
公司随后否认相关指控并配合检测,事件对行业信任造成冲击。
2014年梁金辉接任董事长,开启新一轮组织与渠道改革。
2016年收购黄鹤楼酒业51%股权,是公司跨省并购的第一大单。
2021年收购明光酒业60%股权,进一步整合安徽白酒市场。
2021年公司提出“十四五”末营收目标,具体数字以公司公告为准。
2022年公司营收突破160亿元,继续缩小与头部酒企差距。
2023年公司营收突破200亿元,归母净利润接近46亿元。
2024年公司营收约235.78亿元,归母净利润约55.17亿元。
2024年至2025年,白酒行业进入深度调整期,公司面临库存和价格压力。
2025年公司是否完成新的股权激励或并购,未检索到公开可靠来源。
公司历史上未出现大规模关店事件,因为其以经销模式为主。
公司也未检索到公开的重大食品安全处罚或劳工丑闻。
年份原浆“年份”标注争议在部分消费者和媒体中存在,但未形成监管处罚。
重大事件排序以公开年报、公告和权威媒体报道为准。
五、企业高管
梁金辉是古井集团党委书记、董事长,也是古井贡酒股份公司董事长。
他出生于1966年,拥有管理学背景,2014年起全面掌舵古井。
梁金辉的关键决策包括聚焦白酒主业、推动年份原浆高端化和全国化。
周庆伍担任古井贡酒股份公司总经理,负责日常经营和生产管理。
周庆伍在古井体系内长期任职,熟悉酿造与质量体系。
闫立军是公司销售体系的重要负责人,曾担任销售公司董事长。
销售体系高管对古井贡酒深度分销和渠道下沉至关重要。
财务负责人朱向红等高管负责资本运作和财务管理。
公司高管团队多由内部培养,稳定性较高。
古井集团作为国资控股股东,对管理层任命具有决定权。
创始人层面,古井贡酒现代企业的奠基者包括聂广荣等老一代厂长。
聂广荣以质量坚守闻名,被视为古井工匠精神的代表。
现任高管的薪酬和持股情况需以公司年报为准。
未检索到公开可靠来源的包括部分副总级高管的完整履历。
高管团队面临的挑战是平衡省内市场守成与省外市场扩张。
梁金辉提出的“双百亿”目标已随营收增长被重新定义。
未来管理层是否更替,需关注国资任免公告。
六、商业模式
古井贡酒的盈利模式以白酒酿造和品牌溢价为核心。
公司通过向经销商销售产品实现收入,再由经销商分销至终端。
自营渠道占比较低,加盟模式在白酒行业不典型。
公司主要采用经销制,辅以商超、餐饮、团购和电商直营。
年份原浆系列是主要利润来源,产品结构决定毛利率。
公司供应链覆盖粮食采购、制曲、酿造、储存、勾调和包装。
亳州基地拥有大量老窖池和储酒能力,构成品质壁垒。
黄鹤楼酒业和明光酒业贡献额外产能和区域品牌。
公司对经销商实行先款后货或授信管理,合同负债反映渠道信心。
深度分销模式使公司能够掌控终端网点和价格体系。
会员体系并非古井贡酒的核心,消费者会员主要通过数字化平台运营。
公司推动数字化平台连接经销商和终端。
电商渠道包括天猫、京东、抖音和拼多多等平台。
公司还通过直播和私域运营触达年轻消费者。
数字化在生产端用于质量追溯和供应链管理。
在渠道端,数字化用于订单、库存和费用管控。
古井贡酒的全国化依赖经销商扩张和样板市场打造。
省外市场通常采取“大商制”与“深度分销”结合的策略。
公司盈利还受消费税、销售费用和广告投入影响。
销售费用率长期较高,反映全国化竞争成本。
供应链优势在于浓香型白酒的规模化酿造和老酒储备。
劣势在于品牌力弱于茅台、五粮液等全国性高端品牌。
商业模式本质是“品牌+渠道+产能”的三轮驱动。
具体经销商数量和单商销售额以企业年报为准。
七、财务数据透视
2022年,古井贡酒实现营业收入约167.13亿元,归母净利润约31.43亿元。
2023年,公司营业收入约202.54亿元,同比增长约21.18%。
2023年归母净利润约45.89亿元,同比增长约46.01%。
2024年,公司营业收入约235.78亿元,同比增长约16.41%。
2024年归母净利润约55.17亿元,同比增长约20.22%。
上述数据为年报口径,币种为人民币。
公司毛利率长期维持在75%至80%以上。
2023年毛利率约79.97%,净利率约22.66%。
2024年毛利率和净利率继续处于白酒行业较高水平。
具体毛利率和净利率以2024年年报为准。
公司销售费用率较高,2023年约在25%以上。
管理费用率和财务费用率相对稳定。
经营活动现金流净额通常高于净利润,反映白酒预收款模式。
2024年合同负债和现金流数据以年报为准。
白酒行业没有严格意义上的同店增速。
可用省内市场增速、省外市场增速和经销商单商销售额替代观察。
2023年公司华中地区营收占比仍然较高。
华北和华南市场增速快于华中,但基数较低。
年份原浆古20、古16、古8等产品价格带决定利润结构。
公司未单独披露所有单品的收入和利润。
近三年公司营收复合增长率约18%至20%。
近三年归母净利润复合增长率约25%至30%。
2025年一季度或半年度数据需以最新季报为准。
未检索到公开可靠来源的包括同店增速的确切值。
财务透视需结合白酒行业库存周期和批价变化。
八、竞品对比
贵州茅台是酱香型白酒龙头,2024年营收规模远超古井贡酒。
五粮液是浓香型白酒龙头,品牌力和全国化程度高于古井贡酒。
洋河股份是江苏白酒龙头,与古井贡酒在华东市场直接竞争。
泸州老窖是浓香型名酒,国窖1573在高端价格带优势明显。
山西汾酒是清香型龙头,全国化速度和省外占比领先古井贡酒。
今世缘是江苏次高端白酒代表,在婚宴和商务场景表现强劲。
口子窖和迎驾贡酒是安徽白酒重要竞品,与古井贡酒争夺省内份额。
与茅台、五粮液相比,古井贡酒品牌全国力和高端定价权较弱。
与洋河相比,古井贡酒在安徽基地市场更深,但江苏市场较弱。
与汾酒相比,古井贡酒全国化进程偏慢,省外收入占比偏低。
与口子窖、迎驾贡酒相比,古井贡酒规模更大、产品结构更优。
古井贡酒的优势在于安徽大本营、年份原浆品牌和深度分销网络。
其劣势在于高端品牌心智不足、省外市场费用高、全国化难度大。
公司通过收购黄鹤楼和明光酒业形成多品牌矩阵。
多品牌矩阵有助于区域覆盖,但也带来管理复杂度和品牌协同挑战。
国际烈酒巨头如帝亚吉欧在渠道和品牌管理上更成熟。
但中国白酒的社交属性和香型偏好使国际巨头难以直接竞争。
古井贡酒的对标重点应是汾酒和洋河的全国化路径。
竞品数据需以各公司年报和实时市值为准。
未检索到公开可靠来源的包括古井贡酒省外收入占比的确切最新值。
九、争议与风险
白酒行业整体面临库存高企和价格倒挂风险。
古井贡酒部分产品在渠道端曾出现批价低于出厂价的现象。
年份原浆的“年份”标注曾被消费者和媒体质疑。
公司回应称产品标注符合相关标准,但争议未完全消失。
2012年塑化剂风波中,古井贡酒曾被报道涉及检测争议。
公司否认塑化剂超标,并称产品符合国家标准。
该事件来源为当时财经媒体公开报道。
2021年前后,白酒行业被监管关注资本围猎和价格炒作。
古井贡酒作为上市公司,面临信息披露和合规监管要求。
公司历史上未检索到公开的重大食品安全处罚。
公司也未检索到公开的大规模劳工争议。
环保方面,白酒酿造存在废水排放风险。
部分酒企曾因环保问题被处罚,古井贡酒的具体处罚记录需以生态环境部门公示为准。
多元化历史曾导致古井集团资源分散和业绩波动。
全国化扩张导致销售费用率高企,侵蚀利润弹性。
安徽省内市场竞争激烈,口子窖、迎驾贡酒持续争夺份额。
省外市场面临洋河、汾酒、泸州老窖等强势品牌挤压。
宏观经济放缓和消费降级可能影响次高端白酒需求。
禁酒令和公务消费限制对中高端白酒有长期影响。
年份原浆价格体系若失控,将损害渠道利润和品牌形象。
公司治理方面,国资控股可能影响市场化激励效率。
上述风险中,库存、价格倒挂和全国化费用为最核心风险。
具体争议来源包括公司公告、财经媒体报道和行业研究报告。
未检索到公开可靠来源的争议不应作为事实传播。
十、未来趋势及预判
古井贡酒未来战略方向仍是全国化和产品结构升级。
年份原浆古20和古16将继续承担次高端突破任务。
安徽省内市场将作为利润基本盘,需守住份额。
省外市场将聚焦江苏、河南、山东、湖北和华南等重点区域。
公司可能继续通过并购或合作整合区域白酒品牌。
数字化和渠道精细化是提升效率的关键手段。
产能扩张和老酒储备将支撑长期品质竞争。
文化营销和事件营销将继续强化品牌势能。
国际化方面,中国白酒出海仍处于早期,古井贡酒可借“一带一路”探索。
挑战在于白酒总消费量见顶和年轻消费者偏好变化。
次高端价格带竞争将更加激烈,费用投放难以快速下降。
若宏观经济复苏,商务和宴席场景恢复将利好古井贡酒。
若消费持续疲软,公司增速可能回落至个位数。
独立研判认为,古井贡酒2025年至2027年营收有望保持中高速增长。
但归母净利润增速可能低于2023年和2024年。
全国化能否在省外再造一个“安徽市场”是长期胜负手。
公司市值表现将取决于业绩确定性和渠道库存去化速度。
投资者应关注合同负债、批价、经销商数量和省外收入占比。
若省外收入占比持续提升,公司估值中枢有望上移。
若库存和价格倒挂恶化,公司可能面临戴维斯双杀风险。
中长期看,古井贡酒仍是中国白酒行业最具全国化潜力的区域龙头之一。
其最大敌人不是竞品,而是自身渠道管控和品牌高端化的耐心。
未来十二至二十四个月,行业调整期将检验管理层战略定力。
具体业绩预测需以企业年报、季报和实时市场数据为准。
未检索到公开可靠来源的包括公司未披露的五年规划细节。
【本次调研结束】



