|
|
一、公司概况
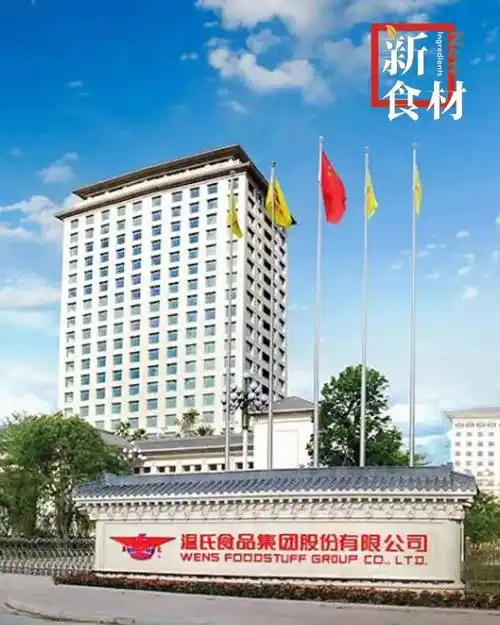
温氏股份全称温氏食品集团股份有限公司,总部位于广东省云浮市新兴县。
公司从1983年创办的簕竹鸡场起步,逐步成长为全国领先的畜禽养殖与食品加工企业。
公司以生猪和肉鸡为核心主业,同时布局鸭、奶牛、饲料、兽药、设备、屠宰与食品加工等环节。
公司于2015年在深圳证券交易所创业板上市,股票代码为300498。
公司长期坚持“公司加农户”及升级后的“公司加家庭农场”模式,形成紧密的利益联结机制。
公司业务覆盖全国多个省区,并逐步向食品端和品牌端延伸。
公司愿景是成为世界一流的农牧食品企业,为消费者提供安全、优质、稳定的肉类产品。
二、发展历程与关键里程碑
1983年,温北英等人创办新兴县簕竹鸡场,成为温氏事业的起点。
二十世纪九十年代,公司逐步将“公司加农户”模式制度化,并走出新兴向周边区域扩张。
2000年前后,公司加快全国化布局,生猪养殖业务逐渐成为与肉鸡并驾齐驱的核心板块。
2015年,公司在创业板上市,资本实力和品牌影响力显著提升。
2018年非洲猪瘟暴发后,行业产能深度去化,公司经历了一轮剧烈的周期考验。
2019年至2020年,猪价高企带动行业盈利大幅改善,公司也加快了生猪产能恢复。
2021年至2023年,猪周期下行叠加饲料成本上升,公司业绩承压,2023年出现较大亏损。
2024年,公司实现营业收入约1048.63亿元,归母净利润约92.30亿元,成功扭亏为盈。
2024年公司销售生猪约3018.27万头,销售肉鸡约12.08亿只,核心业务规模保持行业前列。
2025年以来,公司继续围绕降本增效、稳健经营和食品化转型推进各项工作。
三、股权结构与治理机制
温氏股份的股权结构相对分散,主要由温氏家族成员、员工持股平台及机构投资者共同构成。
公司没有单一股东能够绝对控制,治理上更依赖董事会、管理层和制度化的决策体系。
公司建立了较为完整的股东大会、董事会、监事会和经营管理层架构。
董事会下设战略、审计、提名、薪酬与考核等专门委员会,以提升决策专业性。
公司通过股权激励、员工持股等方式,将核心团队与公司长期发展绑定。
在农牧行业,稳定的治理结构和利益共享机制,有助于应对长周期波动和疫病风险。
公司持续完善内部控制和风险管理体系,尤其重视生物资产、合作农户和食品安全管理。
四、主营业务与商业模式
公司主营业务包括生猪养殖、肉鸡养殖、饲料生产、兽药疫苗、屠宰加工和食品销售等。
生猪和肉鸡是公司收入和利润的主要来源,其中肉鸡业务历史更久,生猪业务弹性更大。
公司核心模式是“公司加家庭农场”,公司统一提供种苗、饲料、兽药、防疫、技术指导和回收销售。
合作农户负责栏舍建设和日常饲养,按照公司标准进行生产,并获取相对稳定的代养收益。
该模式使公司能够在控制核心环节的同时,借助农户力量实现较快扩张。
公司承担市场价格波动、饲料采购、疫病防控和销售组织等主要风险。
近年来,公司推动模式升级,提升家庭农场规模、自动化和生物安全水平。
在销售端,公司从活畜禽销售逐步向鲜品、冰鲜、熟食和预制菜延伸。
饲料自产和育种体系是公司成本控制与质量稳定的重要支撑。
公司还通过数字化平台加强农户管理、生产监测和供应链协同。
五、行业格局与竞争态势
中国生猪养殖行业长期呈现“大行业、小企业”特征,但规模化程度正在快速提升。
牧原、温氏、新希望等头部企业出栏量居前,行业集中度仍低于成熟市场。
温氏生猪出栏量常年位居全国前列,2024年约3018万头的规模稳居第一梯队。
肉鸡行业竞争同样激烈,温氏在黄羽肉鸡领域具有龙头地位。
圣农、立华、仙坛、禾丰等企业分别在白羽鸡、黄羽鸡和饲料环节形成各自优势。
行业竞争正从单纯规模扩张转向成本、效率、防疫、环保和食品品牌的综合比拼。
猪周期和禽周期交织,使企业盈利呈现明显波动,成本领先者更容易穿越周期。
环保政策趋严、土地资源约束和疫病常态化,也在抬高行业进入门槛。
消费端对食品安全、品质稳定和便捷化的要求提升,推动企业向食品加工转型。
温氏的优势在于模式成熟、规模领先、育种体系完善和全国化布局较早。
六、财务表现与经营质量
2024年公司营业收入约1048.63亿元,同比增长约16.64%。
2024年归母净利润约92.30亿元,较2023年亏损约63.90亿元大幅改善。
业绩扭亏主要受益于生猪价格回暖、出栏量增长和养殖成本下降。
肉鸡业务虽然价格波动较大,但公司通过成本控制和销量增长保持了基本盘稳定。
公司经营活动现金流明显改善,为资本开支、偿债和分红提供了基础。
资产负债率在行业下行期一度上升,随着盈利恢复,资产负债表逐步修复。
公司持续压降生猪养殖综合成本,部分月份已进入行业第一梯队水平。
饲料原料价格回落、生产效率提升和疫病防控改善,共同推动成本下行。
公司资本开支趋于审慎,更加强调存量产能利用率和投资回报。
在股东回报方面,公司重视现金分红,力求在周期波动中保持合理回报水平。
七、生猪养殖业务深度分析
生猪业务是温氏业绩弹性的核心来源,2024年出栏约3018.27万头。
公司生猪养殖以“公司加家庭农场”为主,同时配套种猪场、饲料厂、服务部和销售体系。
种猪育种是公司核心竞争力之一,公司持续投入遗传改良和疫病净化。
PSY、MSY和成活率等指标改善,有助于摊薄固定成本并提升栏舍利用率。
非洲猪瘟防控仍是生猪业务的生命线,公司建立了较为严格的生物安全体系。
猪价周期决定了行业利润分配,2024年价格前低后高,带动公司盈利修复。
公司通过期货套保、饲料配方优化和采购管理,部分对冲原料价格波动。
屠宰和鲜品销售是生猪业务向下游延伸的重要方向,有助于平滑周期。
公司规划生猪出栏量保持稳健增长,但不会以牺牲成本和现金流为代价。
未来生猪业务的竞争焦点,仍是成本、防疫、资金和食品化能力的综合较量。
八、肉鸡养殖业务深度分析
肉鸡业务是温氏的传统优势板块,2024年销售肉鸡约12.08亿只。
公司在黄羽肉鸡领域拥有领先的市场份额和较为完善的育种、饲料、防疫体系。
黄羽鸡消费与家庭餐饮、宴席和区域饮食习惯密切相关,价格具有明显季节性。
禽流感、饲料成本和消费需求变化,是肉鸡业务的主要波动来源。
公司通过“公司加家庭农场”模式稳定合作农户,并统一回收销售。
近年来,公司加快从毛鸡销售向冰鲜、熟食和预制菜转型。
冰鲜上市有助于降低活禽交易限制带来的风险,并提升产品附加值。
熟食和预制菜业务虽然基数较小,但符合消费便捷化和品牌化趋势。
肉鸡业务在公司整体组合中起到利润稳定器和现金流补充作用。
未来公司将继续优化品种结构,提升冰鲜占比,并控制养殖与加工成本。
九、风险因素与挑战
猪价和鸡价波动是公司业绩最大的外部风险,周期下行可能导致利润大幅收缩。
非洲猪瘟、禽流感等疫病风险始终存在,一旦暴发将冲击出栏、成本和销售。
玉米、豆粕等饲料原料价格上涨,会直接抬升养殖成本并压缩利润空间。
环保政策趋严可能增加粪污处理、土地取得和合规运营成本。
食品安全事件一旦发生,可能对品牌、渠道和消费者信任造成长期损害。
合作农户管理涉及数量庞大、地域分散,存在执行标准不一致的风险。
行业竞争加剧可能带来产能过剩,进而延长价格低迷期。
宏观经济和消费疲软可能抑制肉类需求,尤其影响中高端产品放量。
公司资产负债和资本开支若控制不当,可能在周期底部放大财务压力。
极端天气、自然灾害和政策调整,也可能对生产经营造成扰动。
十、未来趋势及预判
中国畜禽养殖行业将继续向规模化、集约化、智能化和食品化方向演进。
猪周期仍会存在,但随着行业集中度提升,波动幅度可能逐步收窄。
温氏股份的战略主线,预计仍是固本强基、降本增效、稳健扩张和食品转型。
生猪业务方面,公司有望保持出栏量温和增长,并继续压降综合养殖成本。
肉鸡业务方面,公司可能加大冰鲜、熟食和预制菜投入,提升产品附加值。
数字化和智慧养殖将更深入地应用于环境控制、饲喂管理和疫病预警。
绿色低碳和环保合规将成为大型养殖企业的基本门槛,而非可选项。
产业链一体化仍会推进,屠宰、加工和品牌渠道是平滑周期的重要抓手。
若猪价维持合理水平且饲料成本可控,公司盈利中枢有望保持稳定。
若猪价超预期下跌或疫病反复,公司业绩仍可能出现阶段性波动。
长期来看,温氏凭借模式、规模、育种、成本和食品化能力,仍有条件巩固农牧龙头地位。
投资者应重点关注出栏量、完全成本、资产负债率、现金流和食品业务进展等核心指标。
【本次调研结束】 |
|