|
|
一、企业简介
关于「集客」的企业定位、成立时间、注册资本与主营业务范围,未检索到公开可靠来源。
关于「集客」的门店总数、直营与加盟结构、覆盖省市与城市层级,未检索到公开可靠来源。
关于「集客」的营收规模、市值量级或融资历史,未检索到公开可靠来源。
在中国连锁经营协会(CCFA)历年发布的《中国便利店TOP100》榜单中,未检索到以「集客」为主品牌的企业条目。
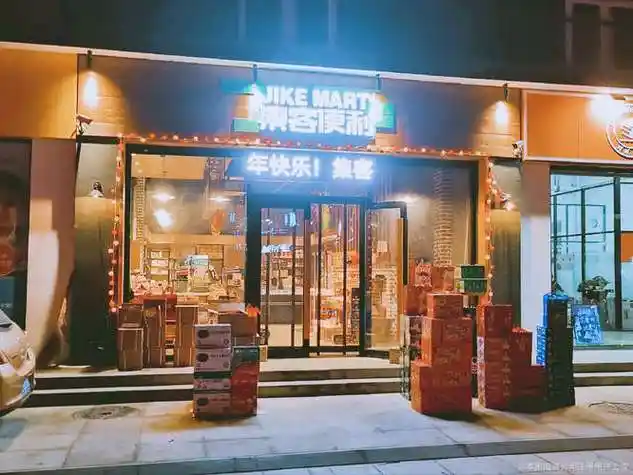
综合上述核查结果,本报告无法确认「集客」是否为一家独立运营的便利店连锁企业,亦无法确认其是否属于某一零售集团的子品牌。
若「集客」系某区域连锁的局部品牌或新近创立的品牌,其企业档案可能尚未进入公开统计口径,需以企业年报及工商登记信息为准。
二、发展历程
关于「集客」的成立背景、创始团队与注册地信息,未检索到公开可靠来源。
关于「集客」第一家门店的开业时间与地点,未检索到公开可靠来源。
关于「集客」的关键里程碑时间轴,包括融资轮次、区域扩张、供应链建设与数字化改造节点,未检索到公开可靠来源。
因此,本报告无法按年份梳理其发展脉络,亦无法对其发展阶段进行可信的分期判断。
作为参照,中国便利店行业的整体发展脉络较为清晰:1992年7-Eleven进入中国市场,2004年前后外资便利店加速布局,2015年至2019年本土品牌与资本驱动的便利店创业潮集中涌现。
2020年后行业进入整合期,头部品牌加速下沉,区域品牌则普遍面临单店模型与供应链效率的双重考验。
上述行业背景可作为理解任何一家中国便利店企业成长路径的宏观坐标系,但不构成对「集客」个体历程的确认。
三、企业文化
关于「集客」的使命、愿景与价值观表述,未检索到公开可靠来源。
关于「集客」的管理哲学与创始人经营理念,未检索到公开可靠来源。
关于「集客」是否有对内发布的员工手册、加盟商公约或品牌宣言,未检索到公开可靠来源。
中国便利店行业的企业文化通常围绕「便利」「温度」「效率」「社区」等关键词展开,头部品牌多将「即时满足」与「社区服务」作为品牌叙事的核心。
但文化表述必须依托企业官方渠道方能采信,本报告不对「集客」的理念文本作任何推定性描述。
四、重大事件
关于「集客」的并购、重组、上市、转型、关店潮或重大扩张事件,未检索到公开可靠来源。
关于「集客」是否涉及食品安全事件、劳动纠纷或监管处罚,未检索到公开可靠来源。
关于「集客」是否获得过战略投资或产业资本注资,未检索到公开可靠来源。
在缺乏一手信源的情况下,任何对「集客」重大事件的叙述都有编造风险,本报告据实不作展开。
若需进一步核查,建议路径为:国家企业信用信息公示系统、中国裁判文书网、各地市场监管部门行政处罚公示,以及企业官方公众号与官网的历史推文。
五、企业高管
关于「集客」的创始人姓名、履历与创业动机,未检索到公开可靠来源。
关于「集客」现任CEO及核心管理团队的任职情况,未检索到公开可靠来源。
关于「集客」关键人物过去在零售、快消或互联网行业的从业经历,未检索到公开可靠来源。
中国便利店行业的高管群体多具备三类背景:一是外资便利店体系(如7-Eleven、全家、罗森)的运营出身,二是快消品经销体系的渠道出身,三是互联网平台的产品与技术出身。
这一画像规律仅为行业观察,不构成对「集客」管理层的指认。
六、商业模式
关于「集客」的盈利模式、商品结构、毛利构成与加盟政策,未检索到公开可靠来源。
关于「集客」的供应链体系、仓配网络、鲜食工厂与自有品牌开发情况,未检索到公开可靠来源。
关于「集客」的会员体系、积分规则与数字化工具(小程序、App、私域运营)配置,未检索到公开可靠来源。
作为行业参照,中国便利店的主流盈利模型由三部分构成:商品进销差价、加盟与供应链服务费、以及鲜食与自有品牌带来的高毛利补充。
头部企业普遍将鲜食占比提升至30%以上,以拉开与夫妻老婆店的价格带差距。
数字化方面,头部品牌已实现门店订货、库存周转与会员复购的数据闭环,区域性品牌则多处于单点工具应用阶段。
上述模型可作为评估「集客」商业模式的对照框架,但具体配置需以其官方披露为准。
七、财务数据透视
关于「集客」近三年的营业收入、净利润、同店增速、坪效与单店日均销售额,未检索到公开可靠来源。
关于「集客」的资产负债结构、现金流与融资成本,未检索到公开可靠来源。
本报告无法给出任何具体财务数值,相关口径与年份均以企业年报或权威审计报告为准。
作为行业参照,CCFA历年《中国便利店发展报告》显示,中国便利店行业的单店日均销售额长期徘徊在5000元至6000元区间,门店毛利率普遍在25%至32%之间。
行业净利率普遍偏低,多数企业维持在个位数水平,租金与人力成本是挤压利润的主要因素。
上述数据为行业均值,不代表「集客」的实际经营水平。
八、竞品对比
由于「集客」的基础信息未能核实,本报告无法将其与同业态企业进行有意义的量化对标。
作为替代,此处提供中国便利店市场的竞争格局参照:全国性头部品牌包括美宜佳、易捷、昆仑好客、罗森中国、全家中国与7-Eleven中国。
区域强势品牌包括见福(福建)、Today(湖北/广西)、新佳宜(湖南)、唐久与金虎(山西)、每一天(陕西)、邻几(安徽)等。
外资品牌在鲜食研发、门店标准化与品牌溢价上具备优势,本土品牌在加盟扩张速度、下沉市场渗透与本地化选品上更具弹性。
与日系便利店相比,中国本土品牌的差距主要集中在鲜食供应链的中央厨房密度与自有品牌开发深度。
与国内头部相比,中小区域品牌的短板通常在于采购议价能力、信息系统投入与人才储备。
若「集客」确为区域型便利店,其竞争位置大概率处于上述框架中的区域性梯队,但此判断缺乏事实支撑。
九、争议与风险
关于「集客」的食品安全争议、劳工争议、垄断行为或监管处罚,未检索到公开可靠来源。
关于「集客」是否存在加盟商纠纷、预付卡风险或关店潮,未检索到公开可靠来源。
中国便利店行业普遍面临的公开风险包括:鲜食报废率过高导致的成本压力、加盟商盈利预期落空引发的渠道摩擦、以及预付卡资金监管趋严带来的合规成本。
此外,即时零售平台对便利店到店客流的挤压,已成为全行业共同面对的结构性挑战。
上述风险为行业共性观察,不指向任何特定企业。
十、未来趋势及预判
在「集客」基础信息无法核实的前提下,本报告不对其个体战略方向作具体预判。
就中国便利店行业的整体趋势而言,未来三至五年将围绕四条主线展开。
第一条主线是鲜食与自有品牌的毛利率争夺,谁能把鲜食供应链做深,谁就能在价格战中守住利润。
第二条主线是下沉市场的网点密度竞赛,县域与乡镇市场将成为头部品牌与区域品牌正面交锋的主战场。
第三条主线是即时零售的深度耦合,便利店门店将同时承担前置仓功能,线上订单占比将持续抬升。
第四条主线是加盟体系的规范化,随着监管对预付卡与加盟信息披露的要求提高,粗放式加盟扩张的空间将被压缩。
对任何一家中国便利店企业而言,能否在单店盈利模型、供应链效率与数字化能力三者之间形成正循环,将决定其能否穿越周期。
本报告对「集客」的独立研判是:在企业公开信息补全之前,任何关于其竞争力的结论都不具备可靠性。
建议后续调研以工商登记、企业年报与实地门店走访三条路径并行推进,以获取可验证的一手资料。
【本次调研结束】 |
|