|
|
一、公司概况与创始背景
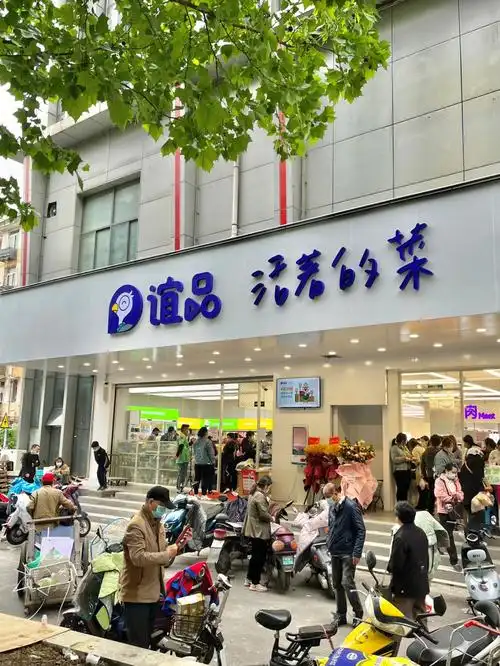
谊品生鲜创立于2013年,总部位于安徽合肥,是社区生鲜折扣模式的早期探索者之一。
创始团队以江建飞为核心,早期业务带有明显的批发基因和草根创业色彩。
品牌以“好货不贵”为口号,试图在社区场景中提供低于传统商超价格的生鲜商品。
相较于永辉、盒马等全国性零售企业,谊品生鲜更依赖区域密度和低成本运营。
在资本追捧阶段,谊品生鲜一度被视为社区生鲜赛道最具扩张潜力的玩家之一。
随着行业退潮,公司逐步从规模优先转向生存优先,创始团队也经历了组织与人事调整。
二、商业模式与业态演进
谊品生鲜的核心模式是社区折扣生鲜店,通过压缩装修、服务和损耗成本来换取价格优势。
门店通常选址于社区底商,面积不大,SKU集中在蔬菜、水果、肉禽、蛋奶和米面粮油。
早期公司采用合伙人制和门店承包制,试图用利益绑定激发店长与员工的经营动力。
这种模式在扩张期能够降低总部管理压力,但在标准化和食品安全管控上也埋下隐患。
后来公司尝试谊品到家、谊品小店、批发业务和折扣店改造,业态边界不断调整。
业态演进的本质,是在低毛利生鲜零售中寻找可复制、可盈利且可管控的平衡点。
三、门店网络与区域布局
谊品生鲜的门店网络曾覆盖安徽、重庆、四川、江苏、浙江、湖北、湖南、江西、福建等多个省市。
高峰期门店数量一度超过千家,但不同区域的经营质量差异明显。
合肥和重庆是相对成熟的核心市场,供应链和品牌认知基础更强。
部分外埠市场在扩张后遭遇本地竞争、租金压力和履约成本上升,最终出现收缩。
2022年以后,公司关停低效门店并退出部分城市,区域布局从全国扩张转向重点深耕。
截至公开信息可见的阶段,门店数量已较高峰期回落,具体规模缺少统一权威口径。
四、供应链与商品运营体系
生鲜零售的竞争力最终落在供应链,谊品生鲜早期依靠产地直采和批发经验建立价格优势。
公司通过减少中间环节、集中采购和门店简单化运营,试图降低终端售价。
但生鲜品类损耗高、非标性强,供应链效率稍有不慎就会吞噬毛利。
自有品牌和加工品是提升毛利的重要方向,谊品生鲜也曾推出部分自有商品和预包装产品。
然而自有品牌需要规模、研发和渠道话语权支撑,在收缩期推进难度加大。
商品运营的关键不只是便宜,还包括稳定、新鲜、安全和周转效率。
五、数字化与线上到家业务
谊品生鲜曾推出线上到家业务,试图承接社区消费者的即时购买需求。
但在叮咚买菜、美团买菜、朴朴超市等专业即时零售平台面前,其履约体系不具明显优势。
社区团购兴起后,美团优选、多多买菜等平台又以补贴和自提模式冲击生鲜价格体系。
谊品生鲜的数字化更多服务于门店管理和会员运营,而非独立烧钱换取线上单量。
在资本环境收紧后,公司更强调线上业务与门店协同,减少高成本履约投入。
线上能力的短板,使其在疫情后的消费习惯迁移中面临较大压力。
六、融资历程与资本关系
谊品生鲜在发展过程中获得过多轮融资,投资方包括今日资本、腾讯、钟鼎资本、美团龙珠等机构。
这些资本在社区生鲜风口期提供了扩张弹药,也推高了市场对门店规模和增长速度的预期。
资本进入后,公司需要兼顾扩张速度和单店盈利,战略摇摆随之出现。
当行业融资窗口关闭,未上市企业的现金流压力迅速放大。
腾讯和美团等股东在流量、支付或本地生活层面可能提供协同,但无法替代生鲜自身的经营效率。
融资可以加速试错,却不能消除低毛利零售的硬约束。
七、组织人事与治理结构
谊品生鲜的组织带有强创始人色彩,江建飞在公司战略和重大决策中具有核心影响。
龙涛等高管曾在业务运营和对外沟通中扮演重要角色,人事变动因此受到行业关注。
合伙人制在早期提升了扩张速度,但也带来权责边界、利益分配和管控一致性的挑战。
当公司从扩张转向收缩,组织架构、区域权限和考核机制必然随之调整。
高管更替往往不是单一事件,而是经营压力、资本诉求和治理升级共同作用的结果。
治理结构能否从创业型转向制度化,是谊品生鲜能否穿越周期的关键之一。
八、竞争格局与行业位置
谊品生鲜所处的社区生鲜赛道竞争极为激烈,既有钱大妈、蕃薯藤等社区店,也有永辉、大润发等商超。
前置仓、即时零售和社区团购又从不同维度争夺同一批消费者的餐桌预算。
谊品生鲜的相对优势在于折扣定位、社区密度和一定的供应链积累。
相对劣势则在于品牌溢价有限、线上能力不足、全国化供应链难度高。
在资本驱动的竞争中,规模并不自动带来盈利,区域密度和履约效率才更重要。
行业位置决定了谊品生鲜很难继续全面进攻,更适合在核心区域做深做透。
九、经营困境与转型举措
谊品生鲜面临的核心困境,是低毛利、高损耗、高租金和高人力成本之间的结构性矛盾。
全国扩张期留下的低效门店和区域管理成本,在融资收紧后成为沉重负担。
公司随后采取关店、裁员、收缩区域、强化合伙承包和折扣化改造等措施。
折扣店转型强调低价心智,但低价必须建立在供应链效率和低运营成本之上。
如果仅靠促销和补贴维持低价,转型就会变成另一种消耗现金流的方式。
真正的转型应聚焦单店模型、商品结构、损耗控制和区域供应链密度。
十、未来趋势及预判
未来社区生鲜零售将继续向折扣化、小型化、近场化和高效率方向演进。
谊品生鲜若想重新获得增长,最可能路径是收缩至合肥、重庆等优势区域并提升门店盈利。
自有品牌、加工生鲜和线上线下一体化,将成为提升毛利和复购的重要工具。
加盟与合伙人模式仍可帮助扩张,但必须建立更强的标准化、数字化和供应链管控。
行业并购整合概率上升,弱势区域品牌可能被出清,优势区域龙头会获得更多份额。
若资本环境未见根本改善,谊品生鲜的战略重点仍应是现金流安全和单店质量,而非门店数量。
中长期看,社区生鲜不会消失,但只有把低价、品质和效率同时做好的企业才能留下。
【本次调研结束】 |
|