|
|
一、调研背景与方法
本报告聚焦乐尔乐硬折扣超市的发展路径、商业模式与未来走向。
调研方法包括公开资料梳理、行业报道交叉验证、门店抽样观察与供应链逻辑推演。
调研时间窗口以二零二三年至二零二五年公开信息为主。
调研区域覆盖湖南、湖北、江西、广东、广西、贵州等乐尔乐重点布局省份。
调研限制在于企业未完全披露财务数据,部分门店数与营收为行业估算。
本报告不构成投资建议,仅用于商业研究与管理参考。
二、企业概况与创始基因
乐尔乐全称为湖南乐尔乐商业连锁有限公司,起步于湖南长沙及周边批发流通体系。
创始人陈正国长期深耕快消品批发与零售,对低价货源和终端动销有敏锐判断。
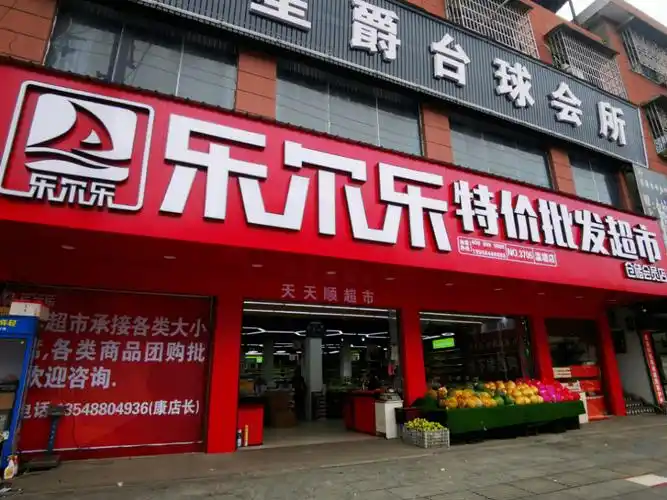
乐尔乐早期以特价批发超市形态出现,主打“一件也是批发价”的消费心智。
其门店多选址于二楼、地下室、社区街边和乡镇核心路段,租金成本显著低于标准商超。
企业组织带有较强的批发基因,强调现金采购、快速周转和低毛利运营。
经过多年扩张,乐尔乐已从区域折扣店成长为全国性硬折扣连锁品牌之一。
截至公开报道口径,乐尔乐门店数量已达到数千家,部分年份被指突破四千家。
其营收规模随门店扩张快速攀升,但不同口径之间差异较大。
品牌影响力主要集中在华中、华南和西南下沉市场。
乐尔乐尚未完全摆脱区域割据和加盟松散带来的管理挑战。
三、商业模式解析
乐尔乐的核心模式是硬折扣零售,即以低毛利、高周转、低费用换取低价竞争力。
与传统商超相比,乐尔乐更强调商品采购价和运营效率,而非购物体验与场景溢价。
其门店装修普遍简洁,货架密集,商品以整箱、大包装和家庭刚需品为主。
低价来源并非单纯补贴,而是供应链缩短、现金采购、规模议价和费用压缩。
乐尔乐通常绕开多级经销商,直接与厂家或一级代理商合作。
部分单品采用买断包销、定制规格和区域独家代理方式降低进价。
门店运营上,乐尔乐给予加盟商较大自主权,总部主要输出品牌、货源和部分标准。
这种模式扩张快,但对价格统一、服务质量和食品安全形成压力。
乐尔乐的盈利并非依赖单一商品差价,而是来自供应链返点、加盟服务、自有品牌和规模效应。
其本质更接近“批发商兼连锁品牌运营商”,而非传统意义上的零售商超。
四、门店扩张与区域布局
乐尔乐的门店扩张以加盟为主、直营为辅,速度远快于传统区域商超。
湖南是乐尔乐的大本营,门店密度最高,供应链和仓配体系也最成熟。
湖北、江西、广东、广西、贵州等地是其近年重点拓展区域。
下沉市场、县城、乡镇和城乡结合部是乐尔乐的重要增长空间。
这些区域消费者价格敏感度高,对品牌装修要求低,与硬折扣模式高度匹配。
乐尔乐门店面积从数百平方米到数千平方米不等,形态包括社区店、批发超市和仓储店。
部分门店位于二楼或地下室,利用低租金构建价格优势。
高密度开店带来区域供应链效率,但也可能引发加盟商之间的内部竞争。
跨区域扩张需要重建采购、物流和督导体系,复制难度高于同城加密。
未来门店布局将从“跑马圈地”转向“区域深耕与供应链半径优化”。
五、供应链体系
供应链是乐尔乐低价模式的生命线。
乐尔乐通过集中采购、现金结算和规模订单,向上游争取更低进货价。
厂家直供和一级代理合作减少中间加价,使终端价格具备持续下探空间。
大单品策略帮助乐尔乐在米面粮油、水饮、纸品、日化等品类形成价格标杆。
部分商品采用定制规格、专供包装或自有品牌,避免直接比价。
仓储物流方面,乐尔乐在核心区域建立仓配节点,逐步提升统仓统配比例。
但在部分扩张区域,加盟商仍依赖自行提货和区域批发市场补货。
这种混合供应链在早期支撑了快速扩张,却削弱了总部对商品和价格的完全控制。
食品安全、供应商资质和商品溯源是供应链治理的关键风险点。
未来竞争将从门店数量转向供应链深度、商品差异化和物流效率。
六、商品结构与定价策略
乐尔乐商品结构以高频刚需为主,生鲜占比相对有限。
粮油、调味、水饮、休闲食品、纸品、洗护和日用百货构成核心品类。
商品包装偏向大规格、整箱装和家庭装,契合下沉市场囤货习惯。
定价策略坚持低价心智,许多商品价格显著低于传统超市和便利店。
乐尔乐并不追求所有商品绝对最低,而是通过标杆单品塑造整体便宜印象。
部分引流商品微利甚至平价销售,利润则来自其他品类和供应链返点。
自有品牌和定制商品是提升毛利、避开价格战的重要方向。
但自有品牌需要品质背书和规模支撑,否则容易损害消费者信任。
商品更新速度、临期管理和库存周转直接影响门店盈利。
未来商品策略将更强调爆品打造、品类优化和区域适配。
七、加盟体系与运营管理
乐尔乐加盟门槛相对较低,吸引大量中小创业者和传统批发商加入。
总部通常输出品牌、货源、门店形象和基础运营指导。
加盟商负责租金、人工、装修和日常经营,自负盈亏。
这种轻资产模式让总部快速回笼资金并扩大网络。
但弱管控可能导致价格混乱、服务参差和跨区串货。
门店督导、培训体系和数字化工具是提升加盟质量的关键。
如果总部无法持续提供有竞争力的货源,加盟商忠诚度会下降。
区域代理商在扩张中扮演重要角色,但也可能形成渠道割据。
未来乐尔乐需要在扩张速度与管理半径之间取得平衡。
强管控、强供应链和强数字化是加盟体系升级的必然方向。
八、财务与盈利模型
乐尔乐的收入来源包括商品供应链差价、加盟相关费用、返点及自有品牌利润。
由于门店多为加盟,总部财务报表与终端零售总额存在明显区别。
低毛利模式要求极高的周转效率,否则现金流容易被库存拖累。
现金采购虽能降低进价,却对总部和加盟商资金实力提出要求。
门店盈利取决于选址、租金、客流量、客单价和损耗控制。
高销量门店可通过薄利多销获得可观利润,低销量门店则容易陷入亏损。
总部盈利更多依赖规模采购返点和供应链服务费。
当门店密度不足时,物流和督导成本会侵蚀利润。
当门店密度过高时,内部竞争又会拉低单店产出。
因此乐尔乐的财务健康度取决于规模、效率和管控三者的动态平衡。
九、竞争格局与核心壁垒
中国硬折扣赛道竞争日趋激烈,参与者包括传统商超、折扣店、零食量贩和电商平台。
奥乐齐、山姆、盒马等品牌在不同价格带和场景中争夺消费者。
零食很忙、赵一鸣等量贩零食品牌在下沉市场与乐尔乐形成部分重叠。
区域超市和批发市场仍是乐尔乐最直接的线下竞争对手。
乐尔乐的核心壁垒首先来自低价供应链和现金采购能力。
其次是品牌在下沉市场形成的“便宜”心智和加盟网络。
再次是多年积累的厂家资源、区域仓配和批发运营经验。
但其壁垒并非不可复制,资本推动的对手可能快速追赶。
乐尔乐若不能持续压低进价并提升商品差异,价格优势会被稀释。
长期壁垒将来自自有品牌、数字化系统和高效物流网络。
十、未来趋势及预判
未来三到五年,中国硬折扣零售仍将保持较快增长,但竞争会从开店速度转向效率比拼。
乐尔乐大概率继续以加盟模式扩张,但会更重视区域密度和供应链半径。
万店目标具备想象空间,但实现难度取决于跨区域复制和加盟管控能力。
自有品牌占比将逐步提升,成为改善毛利和构建差异化的关键抓手。
数字化将贯穿采购、仓储、门店和会员运营,推动总部从弱管控走向强管控。
区域仓配中心会继续加密,统仓统配比例有望提高。
部分低效门店和弱势加盟商可能被淘汰,行业进入整合期。
乐尔乐可能通过并购区域批发商、连锁超市和折扣品牌加速布局。
食品安全、价格秩序和加盟商盈利将成为监管与舆论关注重点。
若乐尔乐能同时做到低价、正品、效率和加盟商共赢,其龙头地位有望巩固。
若仅依赖低价心智而忽视供应链深耕,增长天花板会提前到来。
总体判断,乐尔乐仍是中国硬折扣赛道最值得研究的样本之一。
其成败不仅取决于门店数量,更取决于能否把批发基因升级为现代零售能力。
未来竞争的核心不是谁更便宜,而是谁能在便宜的同时持续赚钱。
乐尔乐需要在规模扩张与单店质量之间找到长期均衡点。
只有建立可持续的供应链、商品、组织和数字化体系,乐尔乐才能真正穿越周期。
【本次调研结束】 |
|