|
|
一、公司概况与历史沿革
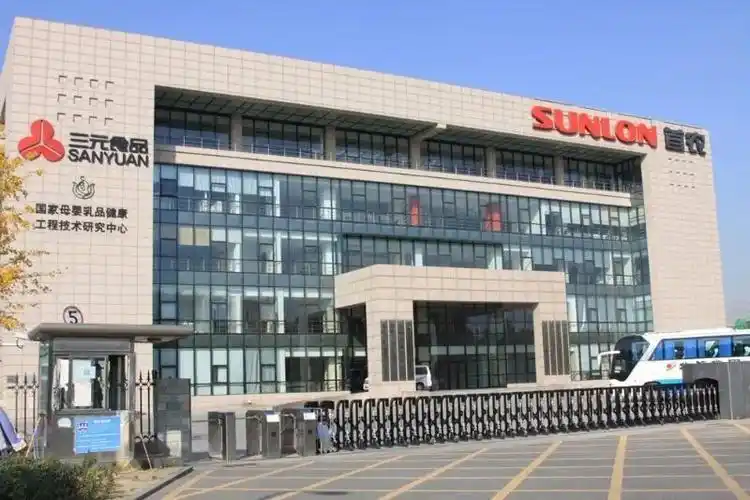
北京三元食品股份有限公司注册地位于北京市,证券简称三元股份,证券代码600429。
公司是首农食品集团旗下以乳制品研发、生产、销售为主业的上市平台。
三元品牌起步于二十世纪五十年代的北京奶业体系,具有深厚的区域消费基础。
公司前身经历北京市牛奶公司、北京三元食品有限公司等阶段,并逐步完成股份制改造。
二零零三年,三元股份在上海证券交易所挂牌上市,资本运作平台就此形成。
此后公司通过并购整合扩大业务边界,曾参与三鹿集团破产重整相关资产收购。
公司还持有北京麦当劳食品有限公司股权,长期获得可观投资收益。
二零一六年左右,公司收购艾莱发喜,将八喜冰淇淋纳入品牌矩阵。
近年来公司又围绕奶源、奶酪、成人奶粉等方向进行资源整合。
目前三元股份已形成液态奶、奶粉、奶酪、冰淇淋等多元产品结构。
公司战略定位兼具首都民生保障、区域乳企龙头和国企改革样本三重属性。
二、股权结构与治理机制
三元股份控股股东为北京首农食品集团有限公司,实际控制人为北京市国资委。
首农食品集团通过直接和间接方式持有公司较高比例股份,股权集中度较高。
这种股权结构有利于获得集团资源支持,也带来关联交易和同业竞争关注。
公司治理层由股东大会、董事会、监事会和经营层构成,决策流程相对规范。
董事会下设战略、审计、提名、薪酬与考核等专门委员会。
公司管理层多具有首农体系或乳业运营背景,战略执行与集团导向关联紧密。
国企考核机制对营收、利润、资产回报和市值管理提出综合要求。
同时,市场化激励不足可能影响核心人才积极性和经营效率。
未来治理改善方向包括优化激励机制、提升资产证券化率和强化投资者沟通。
三、主营业务与产品矩阵
三元股份主营业务覆盖液态奶、奶粉、奶酪、冰淇淋及其他乳制品。
液态奶是收入基本盘,包括低温鲜奶、常温白奶、酸奶和调制乳。
低温鲜奶依托北京及周边冷链网络,在区域市场拥有较强品牌认知。
常温产品承担规模扩张和渠道下沉任务,但面临全国性品牌激烈竞争。
奶粉业务包括婴幼儿配方奶粉和成人奶粉,是公司重点培育的高毛利板块。
奶酪业务顺应消费升级,产品涵盖儿童奶酪棒、餐饮奶酪和家庭佐餐奶酪。
冰淇淋业务以八喜品牌为代表,在高端冰淇淋市场具备一定影响力。
公司还通过子品牌和合作品牌拓展细分市场,形成多价格带布局。
产品矩阵的短板在于全国性大单品不足,品牌声量弱于头部乳企。
未来产品创新将围绕低糖、高蛋白、功能性、益生菌和银发营养展开。
四、奶源基地与供应链体系
奶源是乳企竞争的核心壁垒,三元股份依托首农体系获得牧场资源支持。
公司曾通过收购首农畜牧强化自有奶源,提升原奶自给率和质量管控能力。
北京、河北、天津等地牧场靠近核心消费市场,有利于缩短运输半径。
低温奶要求全程冷链,公司在北京及华北地区建立了较完善的配送体系。
送奶到户、社区团购、即时零售等渠道对供应链响应速度提出更高要求。
原奶价格周期性波动直接影响毛利率,奶源自有率是一把双刃剑。
当原奶过剩时,自有牧场可能拖累利润;当原奶紧缺时,自有奶源则提供保障。
公司需要动态平衡自有奶源与外部采购,优化牧场资产运营效率。
数字化供应链建设有助于降低损耗、提升库存周转和冷链透明度。
未来供应链竞争将从单一牧场规模转向质量、成本和履约效率的综合比拼。
五、市场竞争格局与行业地位
中国乳制品行业已形成伊利、蒙牛双寡头主导,区域乳企差异化竞争的格局。
光明乳业、新乳业、君乐宝、飞鹤等企业在不同品类和区域各具优势。
三元股份整体收入规模处于行业第二梯队,在北京市场拥有较高份额。
公司核心优势在低温鲜奶、北京品牌心智和首都民生保供体系。
劣势在于全国化程度不足,渠道覆盖和品牌投入弱于头部企业。
乳制品行业需求增速放缓,存量竞争导致促销加剧和费用率上升。
低温奶赛道增长较快,但区域割据明显,跨区域扩张难度较大。
奶酪赛道集中度提升,妙可蓝多、伊利、蒙牛等品牌竞争激烈。
冰淇淋赛道季节性明显,八喜面临外资品牌和本土新锐双重挤压。
三元股份需要在优势区域做深做透,同时寻找可复制的差异化品类。
六、财务表现与经营质量
根据公开年报,三元股份2024年营业收入约七十三亿元,同比下降约一成。
归母净利润约五千余万元,同比大幅下滑,盈利能力承压明显。
毛利率受原奶价格、产品结构和促销力度影响,近年呈现波动。
销售费用率和管理费用率较高,反映品牌推广和区域运营成本压力。
投资收益尤其是麦当劳股权收益,对公司利润表具有重要调节作用。
若剔除投资收益,公司主业盈利能力和造血能力仍需加强。
经营性现金流受存货、应收账款和奶款支付节奏影响,需持续跟踪。
资产负债率处于中等水平,但有息负债和租赁负债增加财务费用。
资产减值、商誉减值和牧场生物资产公允价值变动可能造成利润波动。
分红能力取决于主业盈利和资本开支需求,投资者应关注分红政策稳定性。
七、核心增长驱动与战略举措
公司增长驱动首先来自低温鲜奶渗透率提升和北京市场消费升级。
其次来自奶粉业务重启,尤其是成人奶粉和功能性奶粉的增量空间。
奶酪和冰淇淋可作为高毛利补充,提升产品组合盈利能力。
首农食品集团协同可提供奶源、渠道、资金和供应链支持。
国企改革深化有望推动激励机制、资产整合和经营效率改善。
公司可借助北京区位优势,发展送奶到户、即时零售和会员订阅。
数字化营销和私域运营有助于降低获客成本,提高复购率。
并购整合仍是外延增长手段,但需警惕商誉和整合风险。
产品高端化、健康化和功能化是提升客单价的主要路径。
全国化扩张应谨慎推进,优先选择华北周边和冷链可达市场。
八、风险因素与挑战
原奶价格大幅波动会直接影响成本,并可能引发牧场资产减值。
行业竞争加剧导致促销费用上升,挤压本就偏薄的利润空间。
食品安全事件一旦发生,将对品牌声誉和销售造成严重冲击。
公司区域依赖度较高,北京市场增长放缓会拖累整体表现。
全国性品牌和区域龙头夹击下,三元份额提升难度较大。
奶粉业务面临出生率下降和头部品牌集中的双重压力。
奶酪和冰淇淋赛道竞争激烈,新品成功存在不确定性。
麦当劳投资收益若波动,将放大公司净利润的波动性。
关联交易和同业竞争问题可能引发监管与投资者关注。
国企机制下决策链条较长,可能错失快速变化的市场机会。
九、估值分析与投资逻辑
三元股份估值应区分主业价值和麦当劳股权价值。
公司市值长期低于部分可比乳企,反映主业盈利偏弱和成长性不足。
若采用市销率,公司估值处于区域乳企中低水平。
若采用市盈率,净利润受投资收益和减值影响,参考意义有限。
分部估值法可将乳制品主业、八喜冰淇淋和麦当劳股权分别评估。
麦当劳股权可提供稳定现金流和资产重估空间,是重要安全垫。
首农集团资产注入预期和国企改革主题可能带来估值弹性。
但主题催化需以主业改善和治理提升为前提,否则难以持续。
投资者应关注收入增速、毛利率、扣非净利润和经营现金流拐点。
高股息或回购增持若出现,可能提升长期配置吸引力。
十、未来趋势及预判
未来三至五年,中国乳制品行业将延续存量竞争和结构升级并存态势。
低温鲜奶、奶酪、成人营养和功能性乳品仍是主要增长赛道。
原奶周期可能逐步趋于平稳,但成本红利与需求疲软相互对冲。
头部乳企将继续挤压区域品牌,区域乳企必须强化本地供应链和用户粘性。
三元股份最现实路径是深耕北京及华北,做强低温鲜奶和特色乳品。
奶粉业务需要聚焦成人奶粉、中老年营养和细分功能,避免与巨头正面消耗。
八喜冰淇淋可借助餐饮、电商和文旅渠道拓展消费场景。
麦当劳股权收益仍将是利润重要来源,但公司应降低对其依赖。
国企改革、资产整合和市值管理可能成为中期催化剂。
若公司能实现主业扣非盈利改善、现金流回正和品牌年轻化,估值有望修复。
反之若收入持续下滑、费用刚性且创新不足,经营压力将进一步加大。
综合判断,三元股份具备区域壁垒和资产重估价值,但成长弹性取决于改革力度与品类突破。
投资者宜以防守型配置思路对待,等待基本面拐点和明确催化信号。
【本次调研结束】 |
|