|
|
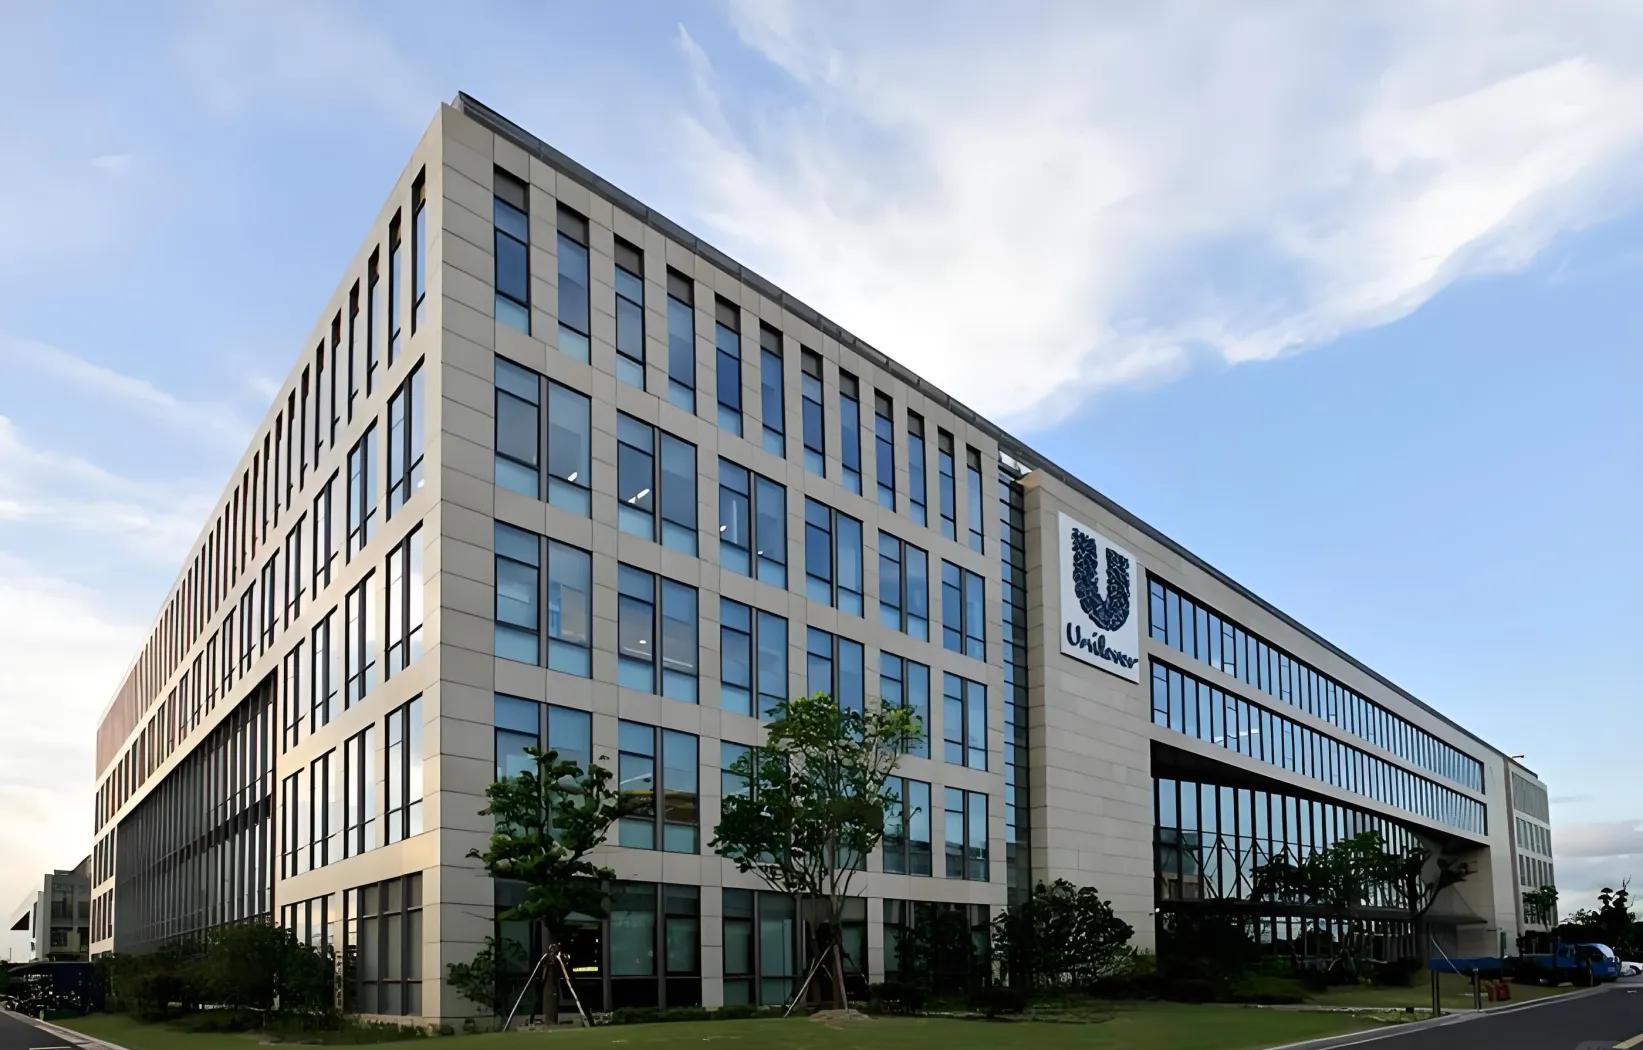
联合利华(Unilever Plc)总部位于英国伦敦泰晤士河畔的维多利亚堤岸,是全球定位为超市等现代零售渠道上游的日用快消品牌制造商与供应链主导者,而非直接开店的超市经营者。
其产品在约190个国家和地区销售,公司官网口径显示每天约有37亿人次使用其品牌商品,2025年营业额为505亿欧元,其中约59%来自新兴市场。
按收入体量,联合利华在全球快消品企业中排在雀巢、宝洁之后,被普遍视为与宝洁并列的全球日用消费品双巨头之一。
公司以伦敦为主板上市地并以美国存托凭证在纽交所交易,2026年9月前后市值约1380亿美元、股价约64美元。
由于是制造商,联合利华没有传统意义上的“门店”,其触达网络体现为全球数以百万计的超市货架、电商货架、餐饮渠道与无人售货点,公司自身在全球拥有超过250座工厂(2024年公司高管公开口径)。
2025年12月分拆冰淇淋后,公司精简为美容与健康、个人护理、家庭护理、食品四大业务集团,各板块2025年营业额分别约为128亿、132亿、116亿与129亿欧元。
2026年3月公司又宣布将食品业务并入美国味好美,若约448亿美元的交易如期在2027年中完成,联合利华将转型为以美容个护与家居护理为核心的聚焦型企业。
一、企业简介
联合利华是一家拥有近百年历史的英荷渊源跨国企业,经2020年法人整合后注册为单一英国母公司Unilever PLC,全球决策与总部均设于伦敦。
其业态本质是零售业“上游”的供货方,凭借多芬、力士、清扬、奥妙、金纺、家乐、好乐门、立顿等数百个品牌向沃尔玛、家乐福、永辉等全球零售商供货。
公司员工规模在2023年报口径约12.7万至12.8万人,经历2024至2025年裁员与冰淇淋分拆后,2025年公司口径员工约9.6万人。
联合利华累计在中国投资超过30亿美元,在上海设立大中华区总部与全球研发中心,并在全国布局8大生产基地及物流中心(中国经济网2024年报道口径)。
公司业务覆盖个人护理、家庭护理、美容健康、营养食品等赛道,2025年研发投入8.36亿欧元、活跃专利超过1.65万件,属于典型的研发与营销双驱动的快消上游龙头。
二、发展历程
1885年,英国企业家威廉·利华创办利华兄弟并推出阳光牌肥皂,随后在默西塞德建设工人新村“日光港(Port Sunlight)”,奠定公司的工业与社会实验基因。
欧洲大陆另一端,荷兰尤尔根斯与范登伯格家族以人造黄油起家,并于1927年前后组建“人造黄油联合公司(Margarine Unie)”。
1929年双方达成合并意向,1930年1月1日利华兄弟与人造黄油联合正式合并组建联合利华,形成英国公司(PLC)与荷兰公司(NV)双总部、双法人的特殊治理结构。
1925年创始人威廉·利华逝世,其后联合利华在二战前后成长为欧洲乃至全球最大的跨国公司之一。
此后数十年公司通过不断并购扩张品类版图,1987年收购美国Chesebrough-Pond's强化个人护理,2000年先后收购Ben & Jerry's与Bestfoods补强冰淇淋与调味品。
2010至2011年间公司斥资收购莎莉集团个人护理业务与Alberto Culver,大举进军美妆个护领域。
2015年公司断然拒绝卡夫亨氏约1430亿美元的并购提议,2018年一度拟将总部迁往荷兰鹿特丹,后因股东与政界反对而放弃。
2020年公司完成英荷法人统一并定都伦敦,同年宣布剥离立顿等茶叶业务,该业务2021年交割给私募基金CVC。
2023年7月荷兰人司马翰接任首席执行官并于10月推出“增长行动计划”,2024年3月宣布分拆冰淇淋并全球裁员7500人。
2025年3月首席财务官费尔南多·费尔南德斯升任首席执行官,同年12月6日公司完成冰淇淋分拆,梦龙冰淇淋公司于12月8日在阿姆斯特丹、伦敦、纽约三地同步上市。
2026年3月公司确认将食品业务与味好美合并,这是公司成立以来最大规模的组合重塑,标志其进入“美容个护驱动”的新阶段。
三、企业文化
联合利华的企业使命(Purpose)是“让每一天的生活更美好”(To brighten everyday life for all),2024至2025年间公司又对这一使命进行了焕新表述。
公司愿景将“消费者置于一切行动中心”,并在GAP 2030中明确提出到2030年实现股东回报率进入可比同业前三分之一(top-third)的财务雄心。
创始人威廉·利华秉持“以善行达成卓越商业(doing well by doing good)”的理念,为工人提供住宅、医疗、教育与利润分享,是早期“利益相关者资本主义”的代表。
2010年起,保罗·波尔曼推出“联合利华可持续生活计划”,塑造了公司“使命驱动品牌(purpose-led brands)”与ESG先锋的长期文化标签。
2023年司马翰上任后企业文化显著转向“业绩优先”,主张“少做而精、集中资源办大事(do fewer things better)”,把增长与纪律置于理想主义叙事之前。
现任CEO费尔南德斯进一步把管理哲学压缩为“更清晰的焦点与更严格的执行”,强调以“不可错过的品牌卓越”与“销量驱动的竞争性增长”重构文化。
这一文化转向折射出公司从“可持续先锋”向“高绩效价值股”定位回调的整体逻辑。
四、重大事件
2021年12月联合利华向葛兰素史克提出约500亿英镑收购其消费者健康业务的要约,2022年1月遭对方以“严重低估价值”为由拒绝,被视为公司近十年最具争议的战略冒险。
该次挫败叠加增长乏力,直接促使董事会推动换血,2022年9月CEO雅普宣布退休,2023年7月司马翰接任后开启“刮骨疗毒”式改革。
2024年3月公司宣布分拆冰淇淋业务、全球裁员约7500人(占总员工约5.9%)、精简20余个非核心品牌,目标三年节约约8亿欧元成本。
2024年10月公司在多方压力下完成出售俄罗斯子公司,以约5.2亿欧元将含4座工厂的业务卖给当地Arnest集团,正式退出俄市场。
2025年2月25日公司宣布司马翰于3月1日卸任,由时任CFO费尔南德斯接任CEO,舒马赫任期不足两年即离任,震动欧洲资本市场。
2025年12月6日冰淇淋分拆完成,梦龙冰淇淋公司(The Magnum Ice Cream Company)12月8日三地上市,成为全球最大冰淇淋公司IPO,公司随即失去梦龙、和路雪等品牌。
2026年3月公司与味好美宣布合并食品业务,味好美支付157亿美元现金并换发约291亿美元股票,联合利华股东将持有合并公司约55.1%股权,交易预计2027年中交割。
若上述交易完成,联合利华将在不到两年内剥离冰淇淋与食品两大板块,砍掉约四成营收,完成自1930年成立以来最剧烈的一次战略换轨。
五、企业高管
创始人威廉·赫斯凯斯·利华(后受封利华休姆勋爵)既是工业家也是社会改良者,其“阳光肥皂+工人福利村”模式奠定了公司品牌与治理的底色。
关键前任CEO保罗·波尔曼(Paul Polman,2009至2018年)以《可持续生活计划》闻名,将ESG叙事推向行业巅峰,但也为日后“使命过度”埋下治理分歧。
艾伦·雅普(Alan Jope,2019至2023年)任内坚持“使命驱动品牌”,却因GSK并购失败、股价低迷而在压力下提前退休。
司马翰(Hein Schumacher,2023年7月至2025年2月)系荷兰人,曾任菲仕兰康柏尼CEO,主导GAP、裁员与分拆,最终因节奏未达董事会预期而“经双方共识”离任。
现任CEO费尔南多·费尔南德斯(Fernando Fernandez,2025年3月上任)1988年加入联合利华,历任拉美业务与美容个护高管、首席财务官,以成本纪律与数据化著称。
费尔南德斯上任后加速组合精简,推动食品并入味好美,并把战略重心押注于美容与健康、个人护理两大高增长赛道。
现任非执行董事长为伊恩·米金斯(Ian Meakins),他于2025年底前后接替丹麦人尼尔斯·安徒生掌舵董事会,此前曾任康帕斯集团首席执行官。
2025年2月换帅后,CFO一职由印度市场的斯里尼瓦斯·帕塔克(Srinivas Phatak)代理,2026年他正式以首席财务官身份露面业绩会,可见公司在加速年轻化与区域高管轮换。
六、商业模式
联合利华的盈利模式本质是“品牌溢价+规模毛利”:以多品牌组合向零售与餐饮客户供货,2024年毛利率达到45.0%的十年最高水平。
其量价策略强调“市场创造式增长”,通过创新、高端化(premiumisation)与提价实现收入增长,2026年上半年销量贡献4.2个百分点说明策略已转向“以量为主”。
供应链方面,公司自建250座以上工厂并协同全球约5万家供应商,在超过150个国家采购原料,形成“自产+外协+全球采购”的弹性体系,2026年连续第八年跻身Gartner供应链“大师级”榜单。
渠道结构上,公司不设加盟商与会员体系,而是以现代零售、餐饮解决方案(联合利华食品方案业务约占食品板块两成收入)和电商为三大出口,属典型的To B卖货加To C品牌的上游供应商。
数字化上,公司2025年将自研数字制造系统嵌入124家工厂、覆盖超过2100条产线(约占75%以上产能),并长期为WARC“媒体100强”榜单第一广告主。
品牌管理上,公司把约400个品牌收敛至30个“强势品牌(Power Brands)”,2025年强势品牌贡献78%的营业额,目标是以更少更大的品牌换取可规模化的创新回报。
区域引擎上,新兴市场占其营收约59%,印度子公司HUL为全球最大单体业务之一,美国、印度、中国被列为三大战略增长市场。
七、财务数据透视
2023年(含冰淇淋全口径):营业额596亿欧元、同比约-0.8%,基础销售额增长7.0%(其中价格贡献6.8%、销量贡献0.2%),基础营业利润率16.7%,归属股东净利润64.9亿欧元,摊薄每股收益同比降14.2%,自由现金流71亿欧元。
2024年(含冰淇淋全口径,公司年报口径):营业额608亿欧元、同比+1.9%(汇率拖累0.7%、处置拖累1.5%),基础销售额+4.2%(销量+2.9%、价格+1.3%)。
2024年基础营业利润112亿欧元、同比+12.6%,基础营业利润率18.4%、同比提升170个基点,报告口径营业利润94亿欧元、同比-3.7%,净利润64亿欧元、同比-10.8%,自由现金流69亿欧元,利润下滑主要源于GAP重组成本与减值。
2025年(冰淇淋于2025年12月分拆,2024年比较基数按持续经营重述):营业额505亿欧元、同比-3.8%(受汇率与处置拖累),基础销售额+3.5%且以销量为主导,基础营业利润率升至20.0%、同比提升约60个基点,食品分部基础利润率22.6%创历史纪录,净利润约62亿欧元、同比微增。
2026年上半年:营业额256亿欧元、同比+0.5%,基础销售额+4.8%(销量+4.2%、价格+0.6%),其中第二季度基础销售额+5.8%为近年来高点,基础营业利润率20.3%,自由现金流15亿欧元,公司给出全年基础销售额增长4%至6%的指引。
中国市场(公司业绩会口径):2024年中国区基础销售额继续下滑(媒体援引财报报道),2025年全年基本持平、第四季度实现中个位数增长,2026年上半年延续回暖,增长主要由美容与健康、个人护理业务及高端化驱动。
市值方面,公司股价2026年2月曾逼近约1620亿美元峰值,4月因食品交易结构复杂与杠杆疑虑一度回撤约24%至约1200亿美元,随后回升至约1380亿美元(2026年9月前后)。
需要提示的是,上述营业额、利润与净利润均以欧元计,且因冰淇淋分拆与食品处置存在重述、终止经营与少数股东口径差异,各媒体报道数字略有出入,确切数值以企业年报/实测为准。
八、竞品对比
与宝洁(P&G)相比,宝洁2024财年净销售额约840亿美元(同比+2%),产品组合更聚焦家居、个护与美容,毛利率、资本回报率与估值均高于联合利华。
2026年8月有分析指出,即便经历大幅重组,宝洁对联合利华的估值溢价仍约达22%,这是联合利华持续“瘦身”对标宝洁的直接动因。
与雀巢相比,雀巢2024年销售额915亿瑞士法郎(约合千亿美元级)明显大于联合利华,但其当年收入与利润双降、有机增长仅2.2%,两者同陷“大而慢”的成熟市场困境。
在调味品细分,联合利华食品板块与卡夫亨氏、味好美直接竞争,2026年味好美与家乐、好乐门合并后将成为年营收约200亿美元的全球调味品巨头。
在美妆个护维度,联合利华高端美容品牌(如K18、Hourglass)与欧莱雅、雅诗兰黛直接对位,而家庭护理又与汉高、高露洁形成交叉竞争。
在中国本土市场,联合利华面对宝洁中国以及本土日化、白牌与直播电商的低价竞争压力显著大于其在印度的市场地位。
其相对优势在于品类广度、全球分销网络与新兴市场布局(占营收59%),相对劣势则是组合庞杂导致利润率与估值偏低、美国与中国两大市场近年偏弱。
总的看,联合利华正以“宝洁化”逻辑收拢组合、以“雀巢式”版图退潮,向更纯粹的美容个护成长股靠拢。
九、争议与风险
Ben & Jerry's政治化冲突是近年最棘手的声誉争议:2021年该品牌宣布停售以色列占领区产品引发美国多州反抵制法下抛售联合利华股票,2025年5月品牌董事会称以军在加沙行动为“种族灭绝”,联合利华7月切断对其基金会的资助,9月联合创始人杰里·格林菲尔德宣布辞职(来源:BBC、犹太电讯社等)。
俄乌冲突期间,联合利华因在俄继续运营而长期被乌克兰官方与非政府组织批评,直至2024年10月以约5.2亿欧元将俄业务售予Arnest集团才完成退出(来源:泰晤士报、路透社)。
在环保宣称方面,英国竞争与市场管理局(CMA)2023年12月对联合利华“漂绿”宣称立案调查,2024年11月在其整改后结案;荷兰消费者与市场管理局(ACM)2025年10月又责令其修改模糊可持续宣称与包装(来源:ACM官网)。
在塑料问题上,公司未兑现“2025年原生塑料使用量减半”承诺,2024年曾遭环保组织在伦敦总部外抗议,Break Free From Plastic等机构亦批评其小袋包装及印尼CreaSolv回收试点被悄然关停。
动物福利方面,公司2018年承诺2025年实现全球100%无笼蛋采购,2025年撤回该承诺,遭The Humane League与Mercy for Animals等组织持续抗议(来源:上述组织公开声明)。
劳资争议方面,2024年3月宣布全球裁员7500人,此后推进欧洲约3000至3200个岗位的精简并优化约18%的白领岗位;2025年6月中国区被员工在社交平台曝出“变相裁员、协商无诚意”,公司未作正式确认(来源:界面新闻等)。
经营风险方面,2024年“增收不增利”、2025年报表收入因处置而收缩、2026年因味好美交易复杂化导致市值两个月蒸发约420亿美元,均凸显市场对转型确定性的疑虑(来源:智通财经等)。
区域层面,受抵制情绪与本土竞争影响,公司2024年下半年印尼基础销售额同比下滑约8.7%(公司财报披露)。
至于食安事故或垄断认定,本调研未检索到联合利华被权威机构认定存在重大食安事件或垄断行为的公开信息,该两项风险标注为“未检索到公开可靠来源”。
十、未来趋势及预判
若味好美交易如期于2027年中交割,联合利华将剥离食品板块,叠加已完成的分拆,转型后年营收规模将从600亿欧元量级收缩至约380亿欧元量级,业务只剩美容与健康、个人护理、家庭护理三大集团。
其战略方向十分清晰:押注美容健康与个护高端化,用“更少、更大、更快”的品牌组合追赶宝洁式盈利能力,弥合约两成的估值折价。
增长范式将从2021至2023年的“通胀提价”切换为2026年已兑现的“销量驱动”,产品组合升级与高端美容并购(如OLLY、K18)将构成新增长引擎。
独立研判上,我认为联合利华正以“两次大剥离”换估值逻辑重构,方向基本正确,但也付出规模经济、渠道谈判力与多元化安全垫同步收缩的代价。
其成败关键在于美容与健康能否以持续高个位数增长对冲日化与家庭护理基本盘的低增速,若美国高端化与中印量利修复同时兑现,转型后的“小而美”溢价有望兑现。
反之,若中国、印尼等关键市场的回暖不能持续,或味好美交易因反垄断审查受阻、整合出血,联合利华将面临“变小的平庸”风险,这正是2026年市值剧烈波动的深层原因。
此外,塑料监管、无笼蛋承诺违约余波、Ben & Jerry's遗留治理难题与持续人才精简,都可能在转型窗口期构成声誉与执行的双重扰动。
综上判断基于截至检索时点最新可得公开资料(含2026年上半年业绩),后续走向仍以企业年报与监管进展为准,转型红利与转型阵痛将大概率在未来三至五年内集中兑现。
【本次调研结束】 |
|