一、企业简介
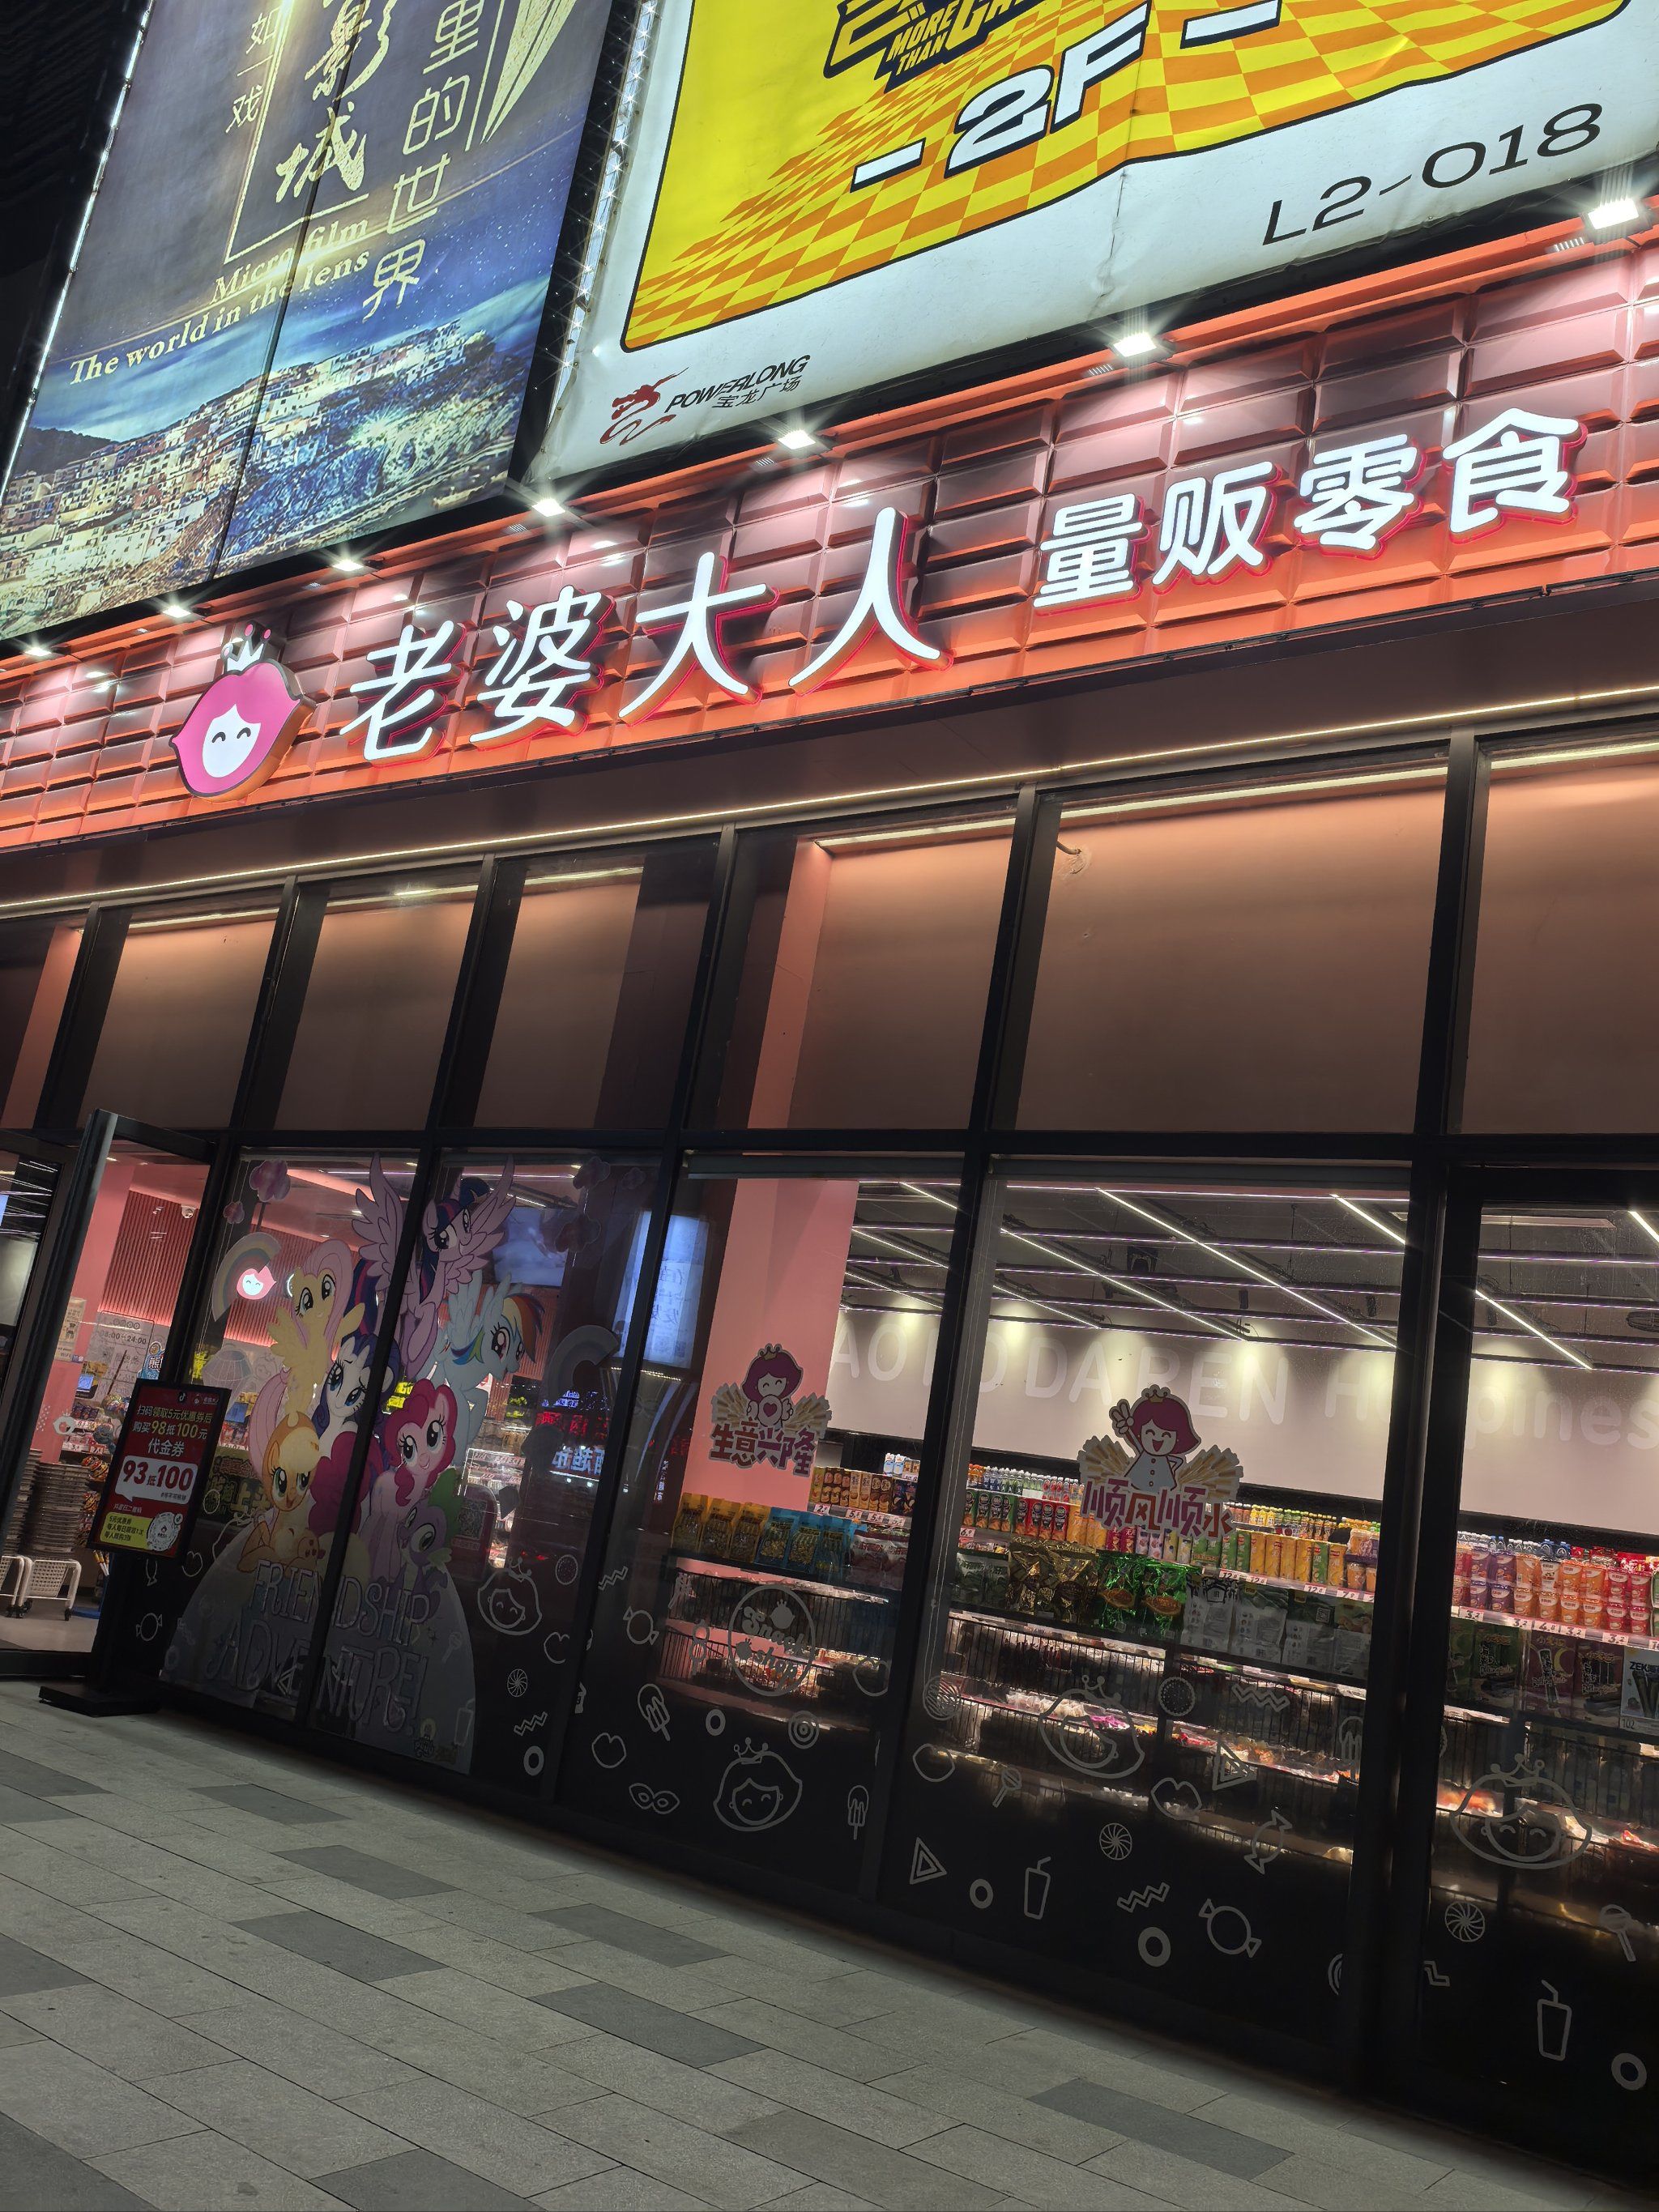
「老婆大人」是发源于浙江宁波余姚的零食量贩连锁品牌,被行业普遍视为中国零食量贩业态的开创者与雏形。
品牌对应运营主体为宁波博全商贸有限公司,该公司注册成立于2010年5月18日,总部位于宁波。
品牌早期以社区零食店形式起步,主营炒货、蜜饯等传统零食,后逐步转型为经营国内外品牌及白牌商品的零食集合店。
品牌定位为面向社区家庭与女性人群的中低端高性价比零食渠道,采取总部供应、加盟扩张的轻资产模式。
在被收购前,「老婆大人」门店高度集中于浙江省内,2023年高峰时期门店规模约500至700家,曾被誉为华东最大的零食连锁品牌。
2023年9月28日,A股上市公司万辰集团旗下子公司南京万权以867.75万元收购宁波博全100%股权,「老婆大人」由此成为万辰系子品牌。
并入万辰集团后,「老婆大人」与全国旗舰品牌「好想来」构成双品牌运营格局,并在浙江省内作为独立区域性品牌保留经营。
截至2025年6月30日,「老婆大人」门店数量为1031家,是万辰系逾1.8万家门店版图中扎根浙江的区域主力。
品牌自身未单独上市,未检索到其单独披露的营收与市值数据,可参照的资本量级来自其母公司万辰集团。
母公司万辰集团2025年实现营业收入514.59亿元,2026年3月A股总市值约367.5亿元,并持续推进港股上市。
二、发展历程
2010年5月18日,宁波博全商贸有限公司在浙江余姚注册成立,同年「老婆大人」开设第一家门店。
品牌命名由宁波形而上设计合伙人章峰操刀,基于零食主力消费群体为女性的洞察,采用了女性化、粉红视觉的品牌策略。
2011年6月,「老婆大人」正式开放加盟,此后以浙江为大本营在多地扩张。
2017年11月20日,公司法定代表人由联合创始人黄翔变更为袁振勤。
2019年至2023年,品牌门店快速加密,据窄门餐眼统计,2023年5月其门店数量约550家,其中杭州一地即超过100家。
2023年3月底至6月,两大股东矛盾引爆会员卡停用风波,部分门店一度改换门庭为「大库零食」。
2023年9月19日,联合创始人黄翔将所持49%股份转让给马振敏,9月26日其在大库商贸的实控人身份亦告终结。
2023年9月28日,万辰集团子公司南京万权以867.75万元收购宁波博全100%股权,「老婆大人」正式并入万辰体系。
2023年10月,万辰集团将旗下陆小馋、好想来、来优品、吖嘀吖嘀四大品牌统一为「好想来」,同期将「老婆大人」纳入以实现供应链与品牌统一。
2024年至2025年,「老婆大人」在万辰供应链与数字化支撑下门店增至千家量级,2024年末为1015家,2025年6月末为1031家。
2026年以来,品牌仍活跃于浙江新开项目招商名单,显示其区域开店节奏仍在延续。
三、企业文化
关于「老婆大人」的使命、愿景与价值观,未检索到官方正式发布的权威文本,公开信息以品牌策略与碎片化表述为主。
品牌的核心文化基因是女性化与高性价比,其命名与粉红店铺视觉即是为女性零食消费场景量身设计。
招聘类平台上的品牌自我描述为「致力为顾客提供高性价比的全球优选量贩零食,积极创造充满乐趣和情绪互动的消费体验」。
同一描述还强调「健康安心的品质之选、平价满足的超值之选」,并将顾客选择概括为「老婆大人的精明之选」。
部分门店招聘页面曾将企业文化表述为「一家人,一条心,一辈子,共奋进」,核心价值观为「感恩,健康,快乐,分享」。
上述门店口径内容权威性有限,仅可作为观察其内部文化氛围的参考。
创始人团队长期秉持品控优先、稳定供货的管理哲学,加盟商普遍反馈其总部对商品种类与供货频次有较高要求。
在被并入万辰集团后,品牌文化更多服从于集团「规模扩张与能力建设双轮驱动」的整体管理语境。
四、重大事件
2023年5月24日,「老婆大人倒闭、会员卡无法使用」的消息在社交平台发酵并冲上微博热搜,多地出现消费者集中排队消费。
官方当晚即发声明辟谣,称「倒闭」系谣言,承诺尽快恢复个别门店营业并保障充值卡正常消费。
风波背后是两大股东的内斗,即负责加盟与品牌运营的宁波公司一方与负责供货的大库公司一方的矛盾公开化。
据浙江在线与钱江晚报报道,宁波公司一度禁止加盟商从大库公司进货,并要求每家门店预缴20万元货款。
加盟商投诉新供应商货品趋于单一且多为杂牌,并出现饱和式发货、部分货品临近保质期、物流成本上升等问题。
部分不站队的加盟商被解除合约并被迫更换门头,萧山、绍兴等地部分「大库零食」门店后来又被改回「老婆大人」招牌。
2023年9月底,万辰集团以867.75万元完成对宁波博全的全资收购,被市场称为「700家门店、867万」的唏嘘交易。
2023年10月,万辰集团完成品牌整合并将「老婆大人」纳入统一供应链,品牌由此进入上市公司体系。
母公司层面的标志性事件还包括:2025年3月万辰集团董事长王健坤被留置并立案调查,同年5月解除留置恢复履职。
2025年7月底,王健坤辞任董事长,其胞姐王丽卿升任董事长,其子王泽宁升任总经理并成为单一实际控制人。
万辰集团于2025年9月23日递表港交所冲刺「量贩零食港股第一股」,后招股书失效,于2026年3月30日重新递交上市申请。
上述并购、家族交接与资本运作,深刻改变了「老婆大人」从区域家族企业向上市公司子品牌的命运走向。
五、企业高管
「老婆大人」的核心创始人为袁振勤与黄翔两人,早期分别主掌品牌加盟运营端与供应链供应端。
袁振勤持股51%并自2017年11月20日起担任法定代表人,为品牌第一大股东与经营主导者。
黄翔持股49%,2017年前曾任法定代表人,其控制的宁波大库商贸一度承担品牌核心供货职能。
2023年股权重组中,黄翔全面退出「老婆大人」相关公司,其49%股权由袁振勤之妻马振敏承接。
据万辰集团公告,并购完成后由袁振勤领导的团队继续负责「老婆大人」品牌日常经营。
品牌并入后,其战略、供应链、数字化与资本运作决策上移至万辰集团管理层。
万辰集团创始人王健坤1958年后生人,约57岁,以金针菇等食用菌业务起家,2025年因被留置一度淡出日常管理。
万辰集团现任董事长为王丽卿,系王健坤胞姐,此前长期担任总经理职务。
万辰集团实际控制人兼总经理王泽宁出生于1993年,2025年4月一致行动协议到期后成为单一实控人,被视为集团的90后操盘手。
从品牌决策链条看,「老婆大人」已进入由家族二代与职业化团队共同治理的新阶段。
六、商业模式
「老婆大人」本质是社区型量贩零食集合店,核心盈利来自向加盟门店批发供货所赚取的购销差价。
品牌长期采取先发卡充值、后到店消费的会员预付模式,形成稳定的现金流与用户锁定。
加盟体系上,同集团好想来门店执行「零加盟费、零管理费、零服务费加保证金」政策,加盟商前期投入约46万元起步。
万辰系加盟店综合毛利率普遍落在18%至20%区间,门店收入在集团营收中占比超过97%。
供应链方面,品牌依靠规模化采购压缩中间环节,同类商品零售价较大卖场、超市及便利店平均低20%至30%。
并购前「老婆大人」由宁波大库商贸负责供货并在余姚设仓,并购后全面切换至万辰集团的全国仓储物流网络。
截至2025年末,万辰集团已建成48个常温仓与9个冷链仓,多数门店可实现「T+1」配送。
数字化层面,并入万辰后品牌接入集团选品、门店运营、供应链与全域会员中台系统。
截至2025年末,万辰集团注册会员总数接近1.9亿,年交易会员突破1.4亿,老婆大人门店共享该会员生态。
在SKU结构上,单店在售商品约2000种,覆盖水饮、乳制品、肉类零食、烘焙、膨化、坚果、蜜饯等12大核心品类。
七、财务数据透视
「老婆大人」作为未单独上市的区域品牌,其自身近三年营收、利润与同店增速未在公开渠道单独披露,确切数值以企业年报或实测为准。
可确证的交易性财务数据是:2023年9月万辰集团子公司以867.75万元收购宁波博全100%股权,含增值税对价约868万元。
结合该对价与约500至700家的门店规模可见,品牌资产在低谷期的估值极低,市场质疑其账面无重大净资产。
其财务表现目前只能并入母公司万辰集团口径观察,且需要严格区分A股与港股招股书口径。
母公司万辰集团2022年至2024年营业收入分别为5.49亿元、92.94亿元、323.29亿元,2025年进一步增至514.59亿元,同比增长59.17%。
母公司2022年至2024年归母净利润分别为0.74亿元、亏损1.13亿元、3.01亿元,2025年归母净利润达13.45亿元,同比增长358.09%。
母公司2025年扣非净利润为12.77亿元,经营活动现金流净额36.31亿元,量贩零食业务收入508.57亿元,占总营收98.83%。
母公司2025年量贩零食业务毛利率为12.32%,净利率为4.98%,总GMV达733.16亿元,同比增长72.12%。
门店效率指标显示,万辰系单店月均GMV由2023年的40.6万元升至2024年的41.2万元,2025年回落至38.2万元。
同期单店日均订单量由394单增至419单,客单价则由34.35元一路下滑至30.39元,呈现「单量升、客单降」的疲态。
万辰招股书数据显示,2023年及以前开业老店的同店GMV增速在2025年已断崖式降至2.1%,增长几乎全部由新店贡献。
2024年以来万辰系闭店率稳定在4%上下,加盟商流失率从2023年的0.62%升至2025年的1.72%。
截至2025年末,万辰集团资产负债率高达74.4%,总负债74.7亿元,明显高于同业对手鸣鸣很忙的35.8%。
上述集团财务指标虽非「老婆大人」单独口径,但构成研判其经营处境最重要的公开财务背景。
八、竞品对比
在万辰体系内部,「老婆大人」与「好想来」构成区域品牌加全国旗舰的互补组合,前者守住浙江存量盘,后者负责全国扩张。
在同业态全国性头部企业对比中,鸣鸣很忙集团(零食很忙与赵一鸣合并)是「老婆大人」所属集团最主要的竞争对手。
按2024年零食饮料GMV计,好想来以28.2%市占率居首,零食很忙、赵一鸣零食、零食有鸣、老婆大人分别以22.3%、20.4%、9.2%、4.2%位列第二至第五。
单就「老婆大人」品牌而言,其4.2%的全国市占率与千家门店体量,远逊于对手单品牌动辄数千至万家门店的规模。
「老婆大人」的相对优势在于先发历史与区域心智,其2010年创立的先发地位使浙江消费者对其有极高的品牌认知与黏性。
有券商测算「老婆大人」在浙江量贩零食市场的市占率超过五成,属典型的区域强势品牌。
其相对劣势则是区域高度集中、全国化能力缺失,且在并入万辰后需要消化与好想来自有门店的产品重合与管理体系冲突。
有分析指出,收购「老婆大人」后万辰华东区域门店因产品重合与体系冲突,单店营收曾出现同比约12%的下滑。
从集团层面看,2024年鸣鸣很忙GMV约555亿元、门店14394家,万辰系GMV约426亿元、门店14196家,对手体量占优。
2025年鸣鸣很忙实现营收661.70亿元、GMV935.69亿元、门店超2万家,而万辰系营收514.59亿元、门店18314家,差距进一步拉大。
万辰系单店月均销售38.2万元则略高于鸣鸣很忙的35.9万元,显示其单店模型效率尚存相对优势。
2026年1月28日鸣鸣很忙登陆港交所成为「港股量贩零食第一股」,在资本市场上已领先于仍在港股排队中的万辰集团。
九、争议与风险
2023年的股东内斗与会员卡风波是「老婆大人」品牌史上最严重的公开危机,事件中加盟商与消费者权益均受冲击。
该风波暴露出预付式会员卡在股东纠纷下的脆弱性,消费者一度面临余额无法跨店消费的困境(来源:浙江在线、钱江晚报)。
加盟商群体反映,强制站队、更换供应商后杂牌货品增多、饱和式发货与近效期商品等问题集中出现(来源:绍兴网、浙江在线)。
品牌在食品安全个案上亦有公开记录,2025年9月宁波江北一家「老婆大人」门店被投诉售卖发霉鸭翅,市场监管部门介入处理(来源:中国宁波网)。
2025年11月另有消费者反映在「老婆大人」购买翅根食用后身体不适,事件以厂家赔偿了结(来源:腾讯新闻)。
母公司层面,万辰集团董事长王健坤2025年3月被留置并立案调查,构成对公司治理与品牌声誉的显著扰动。
同属万辰集团的好想来品牌2026年4月被曝售卖过期5天的饮料,公司虽迅速赔偿,但暴露近2万家加盟门店的品控与效期管理难题。
行业层面的结构性风险包括门店过度加密、加盟商回本周期拉长与价格战持续。
有调研显示郑州中原区一个区内即聚集55家零食门店,常德临澧县迎宾中路约1.3公里内就有6家量贩零食店。
万辰系加盟商普遍反映开卡拉新任务难完成,加盟毛利被租金、人工等刚性成本持续侵蚀,回本周期可达两年以上。
高杠杆扩张亦构成财务风险,万辰集团资产负债率74.4%,对供应商应付账款周转天数由2024年的19.3天拉长至2025年的20.9天。
十、未来趋势及预判
从集团战略看,「老婆大人」的未来取决于万辰系「规模扩张与能力建设」双轮驱动框架下的品牌资源再配置。
万辰集团已在招股书中明确保留「老婆大人」在浙江的品牌以维持本地认知与客群,短期内其品牌招牌仍将存续。
预判其第一重走向是区域精耕,依托集团供应链与数字化反哺,守住并深耕浙江社区市场,与新开门店争夺省内优质点位。
第二重走向是融入集团统一运营,随商品结构、会员与物流全面对齐「好想来」体系,品牌独立叙事将进一步弱化。
长期看,若集团选择品牌集中化,不排除「老婆大人」逐步被整合进「好想来」伞形品牌的可能性,类似此前来优品、吖嘀吖嘀的更名路径。
集团层面已在布局来优品省钱超市、自有品牌「好想来超值」与《哪吒2》联名IP等品类外延动作,以对冲量贩零食单店增长见顶的压力。
从行业趋势看,量贩零食正由规模红利转向效率红利,单店模型、加盟商利益平衡与精细化运营将成为下一阶段的竞争焦点。
万辰集团负债率偏高、老店同店增速近乎停滞、港股IPO尚未完成,是品牌所在集团面临的主要外部约束。
独立研判认为,「老婆大人」作为零食量贩业态的元老级资产,其历史先发价值已被资本化但独立成长性已趋弱。
其更现实的前景是在浙江这一成熟市场扮演集团的利润与守势堡垒,而非承担全国进攻任务。
若万辰集团成功实现A加H上市并改善资金链,区域品牌「老婆大人」的资产证券化与整合价值有望进一步显现。
反之,若加盟商盈利恶化与区域竞争持续加剧,品牌可能面临门店收缩与招牌被进一步统一的压力。
【本次调研结束】



