|
|
Alfamart·便利店·印度尼西亚
零售企业/机构深研 · 零售百科网 · 资料截至 2026年11月2日
一、企业简介
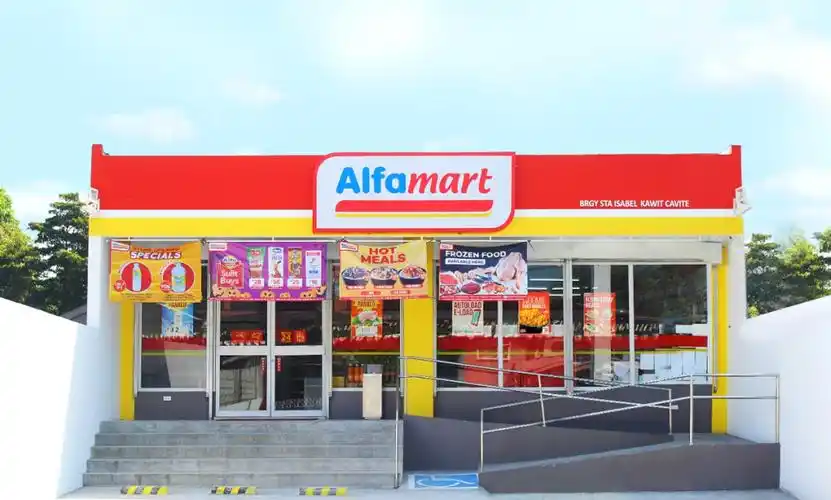
Alfamart是印度尼西亚第二大便利店连锁品牌,仅次于Indomaret,运营主体为PT Sumber Alfaria Trijaya Tbk,在印尼证券交易所上市,股票代码AMRT。公司总部位于万丹省唐格朗市,核心业态为社区型迷你市场(minimarket),门店多选址于住宅区周边,主打日常生活必需品的就近购买场景。
截至2023年12月,Alfamart在印尼和菲律宾合计运营18,479家门店,其中印尼本土17,233家、菲律宾1,246家;2024年底门店总数进一步增至约19,000家。公司2023年净营收为106.94万亿印尼盾,净利润3.12万亿印尼盾,市值约130万亿印尼盾(2024年初),员工总数约15万人,是印尼规模最大的零售企业之一。
Alfamart的覆盖区域以爪哇岛和巴厘岛为核心,并持续向苏门答腊、加里曼丹、苏拉威西等外岛扩张,海外市场则通过合资方式进入菲律宾。其品牌口号为“Belanja Puas Harga Pas”,意为“购物满意、价格合理”,传递的核心价值是实惠与便利。
二、发展历程
Alfamart的成长轨迹折射出印尼现代零售业从萌芽到集中化的全过程,关键节点如下:
- 1989年,Djoko Susanto创立PT Alfa Minimart,在雅加达开设首家门店,以迷你市场业态切入社区零售。
- 1999年,公司更名为PT Sumber Alfaria Trijaya,完成品牌与法律实体的重构,为后续规模化扩张奠定基础。
- 2002年,门店数突破100家,初步验证社区便利店模式在印尼市场的可行性。
- 2005年,收购141家Alfa Toko Gudang Rabat门店,实现第一次大规模外部扩张,门店网络迅速翻倍。
- 2009年,在印尼证券交易所挂牌上市(AMRT),募集资金用于加速门店铺设和物流体系建设。
- 2011年,通过与菲律宾SM Investments Corp合资成立Southspring Development Corp,正式进入菲律宾市场。
- 2017年,推出Alfamart移动应用程序,启动数字化转型,将会员、促销和支付功能线上化。
- 2021年,门店总数突破15,000家,在疫情冲击下仍保持扩张节奏。
- 2023年,门店总数达18,479家,营收首次突破100万亿印尼盾大关。
- 2024年,门店总数增至约19,000家,净营收进一步攀升至约118.4万亿印尼盾。
三、企业文化
Alfamart的愿景是“成为专注于社区赋能和中小微企业发展的领先迷你市场网络”,这一表述将企业成长与社区利益直接绑定,体现了印尼本土零售企业对“嵌入式经营”的深刻理解。其使命强调以可负担的价格提供优质产品,并通过门店网络服务周边居民的日常需求。
公司公开宣示的核心价值观包括诚信、团队合作、创新和客户满意,四者构成员工行为准则的基本框架。创始人Djoko Susanto的经营理念被概括为“商业必须造福周边社区”,这一信条贯穿于选址策略、用工本地化和供应商合作等环节。管理哲学上,Alfamart强调集中管控与标准化运营的统一,同时通过加盟体系保留本地化灵活性,形成“总部强管控、终端接地气”的双层结构。
四、重大事件
Alfamart发展史上的标志性事件按时间顺序排列如下:
- 1989年,Djoko Susanto以PT Alfa Minimart名义创立品牌,首家门店落地雅加达,开启印尼现代迷你市场业态的先河。
- 2005年,收购Alfa Toko Gudang Rabat的141家门店,完成第一次大规模并购,门店数量实现跃升。
- 2009年,在印尼证券交易所IPO,成为公众公司,资本实力和治理透明度同步提升。
- 2011年,进入菲律宾市场,通过合资模式迈出国际化第一步,成为少数跨出国门的印尼零售品牌。
- 2017年,上线移动应用,将会员积分、促销信息和支付功能整合至线上,数字化战略正式落地。
- 2019年至2021年,部分门店被曝出销售过期产品,引发食品药品监管机构(BPOM)关注,公司随后加强质量管控和产品召回机制。
- 2020年至2021年,新冠疫情冲击线下客流,公司加速线上订单和配送能力建设,数字化投入显著加大。
- 2023年,营收突破100万亿印尼盾,门店数逼近18,500家,规模效应进一步显现。
- 2024年,门店总数增至约19,000家,菲律宾门店突破1,300家,海外业务进入收获期。
五、企业高管
Djoko Susanto是Alfamart的创始人,现任公司监事会主席(Komisaris Utama),通过控股实体PT Sigmantara Alfindo掌握公司控制权。据福布斯统计,其个人净资产约16亿美元,同时涉足地产和分销业务,是印尼零售业最具影响力的企业家之一。他的核心决策风格被概括为“选址优先、社区嵌入、稳步扩张”,对Alfamart的门店布局逻辑影响深远。
现任总裁董事(President Director)为Anggara Hans Prawira,自2019年起执掌日常经营,此前曾担任公司财务总监。他的管理重心集中在数字化升级、运营效率提升和海外扩张三个方向,任内推动了移动应用迭代、会员体系完善和菲律宾门店网络的加速铺设。其他关键高管包括董事Tjiu Tjiong Kwang和Hendra Setiawan,分别在不同业务条线协助推进战略落地。公司治理结构上,Susanto家族通过控股平台保持对重大决策的主导权,职业经理人团队负责执行层面的精细化运营。
六、商业模式
Alfamart的盈利模式以商品销售为主轴,辅以金融服务佣金和自有品牌溢价。门店销售涵盖食品、饮料、日用品、健康产品等品类,单店毛利有限,但依靠高周转和规模化采购实现整体盈利。公司同时提供账单支付、转账、手机充值等便民金融服务,与银行和金融科技公司合作获取佣金收入,在不显著增加库存成本的前提下拓宽收入来源。
供应链体系是Alfamart的核心竞争壁垒之一。公司在印尼全境运营27个配送中心,采用集中采购与实时库存管理系统,配合自有物流车队和第三方运力,实现门店补货的高频与稳定。自有品牌“Alfamart”覆盖食品、饮料和日用品,通过缩短中间环节提升毛利率,同时增强顾客对门店的黏性。
门店结构上,Alfamart采用自营与加盟混合模式,约七成门店为公司直营,三成左右为加盟店。加盟模式降低了资本开支压力,同时借助本地经营者加速网点渗透。会员体系以“Alfamart Poin”为核心,顾客通过消费累积积分并兑换折扣或商品,积分与移动应用深度绑定,形成线上线下一体化的忠诚度管理闭环。数字化方面,公司持续投入移动应用、电子支付和与电商平台的合作,将会员数据、促销推送和线上订单整合至统一平台。
七、财务数据透视
Alfamart近三年的核心财务指标如下,数据来源于公司年报及公开财务披露,口径为合并报表、印尼盾计价:
- 2021年:净营收84.9万亿印尼盾,净利润1.8万亿印尼盾,门店总数约15,000家。
- 2022年:净营收96.9万亿印尼盾,净利润2.9万亿印尼盾,门店总数约17,000家。
- 2023年:净营收106.94万亿印尼盾,净利润3.12万亿印尼盾,门店总数18,479家(印尼17,233家、菲律宾1,246家),同店销售增长(SSSG)为正。
- 2024年:净营收约118.4万亿印尼盾,净利润约3.6万亿印尼盾,门店总数约19,000家,同店销售增长约4%至5%。
- 2025年第一季度:净营收约30.5万亿印尼盾,净利润约9,500亿印尼盾,门店总数约19,200家。
从趋势看,Alfamart营收保持逐年增长,净利润率维持在2.5%至3%的区间,符合便利店行业“薄利多销”的典型特征。同店销售增长在2024年回升至中个位数,显示存量门店的经营质量有所改善。市值方面,2024年初约130万亿印尼盾,对应市盈率约40倍,反映市场对其扩张前景给予一定溢价。需要说明的是,菲律宾业务的营收和利润贡献未在公开摘要中单独披露,精确分部数据以企业年报为准。
八、竞品对比
印尼迷你市场赛道高度集中,Alfamart的主要对手及对标情况如下:
- Indomaret:印尼最大迷你市场连锁,门店数超过20,000家,市场份额约55%,归Salim Group所有。优势在于门店密度和覆盖广度,尤其在爪哇以外地区布局更深;劣势在于数字化和会员运营的相对滞后。Alfamart以约38%至40%的份额位居第二,在爪哇和巴厘岛强势,数字化工具和忠诚度计划领先于对手。
- Circle K:源自美国的便利店品牌,在印尼主要布局大城市交通枢纽和商业区,门店数远少于Alfamart和Indomaret,定位偏高端即时消费,与Alfamart的社区平价路线形成差异化。
- Lawson和FamilyMart:日系便利店品牌,在印尼门店规模有限,主打鲜食和日式服务体验,对Alfamart的威胁集中于特定商圈而非社区市场。
- 从国际对标看,Alfamart的模式与日本的7-Eleven、泰国的CP All有相似之处,均以高密度网点、集中物流和便民服务附加值为核心。差异在于Alfamart的自有品牌占比和金融服务深度仍低于7-Eleven,单店日均销售额和毛利率也有提升空间。
总体而言,Alfamart的竞争优势在于数字化会员体系、菲律宾先发布局和社区嵌入深度;劣势在于门店总数仍落后Indomaret,外岛渗透率有待提高,且两家企业的价格战和选址竞争持续压缩行业利润率。
九、争议与风险
Alfamart面临的已公开争议主要集中在食品安全、劳工关系和传统市场冲突三个领域:
- 食品安全方面,2019年和2021年均有媒体报道部分门店销售过期产品,印尼食品药品监管机构(BPOM)介入调查,公司随后加强保质期管控和产品下架流程。此类事件虽未形成系统性危机,但对品牌信任度构成持续压力。
- 劳工关系方面,Alfamart工会曾就最低工资标准和工作条件与管理层进行对话,2022年相关议题被媒体广泛报道。公司约15万名员工的用工规模使其劳工实践始终处于公众视野之下。
- 传统市场冲突方面,印尼多地传统市场商贩批评迷你市场挤压生计,部分地方政府出台规定限制迷你市场的营业时间和选址距离,要求其与传统市场保持最低间距。Alfamart需在扩张节奏与地方监管之间寻求平衡。
- 行业竞争风险同样不可忽视,Indomaret与Alfamart的门店争夺推高了选址成本和租金水平,行业净利润率长期维持在2%至3%的低位,抗风险缓冲空间有限。
- 监管风险方面,营业时间限制、外资持股规则以及烟草产品销售管制等政策变动,均可能对门店运营和收入结构产生实质性影响。
十、未来趋势及预判
Alfamart的战略方向已显露三条主线。其一是门店网络的持续下沉,公司计划每年新增约1,000家门店,重点布局爪哇以外的外岛和偏远地区,以抢占Indomaret尚未充分覆盖的空白市场。其二是菲律宾业务的加速扩张,菲律宾门店已突破1,300家,合资架构下的本地化运营逐渐成熟,海外市场有望成为新的增长极。其三是数字化和金融服务的深化,移动应用、会员积分和便民支付体系的持续迭代,旨在提升单客价值和顾客黏性,同时对冲线下客流增长放缓的风险。
挑战同样清晰。印尼迷你市场赛道已进入双寡头阶段,Alfamart与Indomaret的门店争夺和价格竞争将持续压缩利润空间;传统市场保护政策和地方政府管制可能限制外岛扩张的速度;食品安全和劳工议题的舆论敏感度较高,任何个体事件都可能被放大为品牌危机。此外,印尼盾汇率波动和最低工资上调会直接推高运营成本,对净利润率形成挤压。
综合判断,Alfamart在短期内将维持“规模扩张+数字化提效”的双轮驱动,营收有望保持中高速增长,但净利润率的提升空间有限。中期看点在于菲律宾业务能否复制印尼的规模效应,以及自有品牌和金融服务能否将毛利率推高一个台阶。长期而言,Alfamart的竞争力取决于其能否在社区嵌入深度、供应链效率和数字化会员运营三个维度上持续拉开与对手的差距,而非单纯依赖门店数量的比拼。
【本次调研结束】
本文由 零售百科网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|