|
|
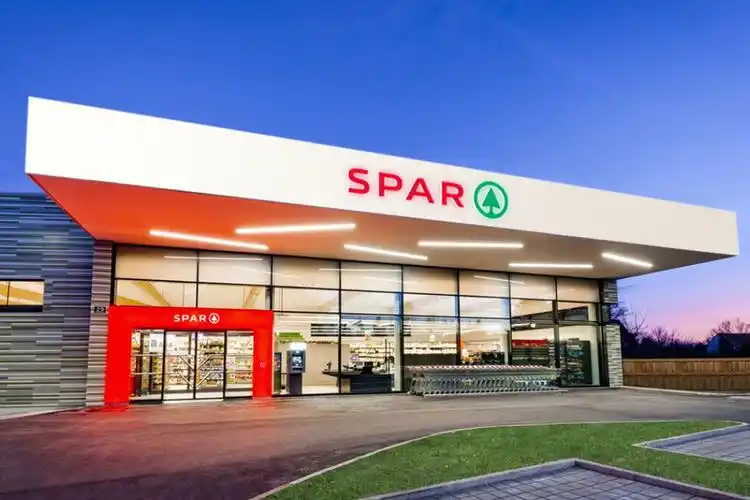
SPAR·超市/自愿连锁·荷兰
零售深研 · 零售百科网 · 资料截至 2026年10月31日
一、企业简介
- SPAR International定位:全球最大的自愿连锁食品零售组织
- 成立:1932年,荷兰
- 覆盖:48个国家,13,600+门店
- 全球营业额:约420亿欧元(2023年,需要核实)
- 核心业态:SPAR, EUROSPAR, INTERSPAR, SPAR Express, SPAR City
- SPAR Netherlands:约400+门店,市场份额约7%
二、发展历程
- 1932年:Adriaan van Well在荷兰创立SPAR
- 1930年代:荷兰批发商合作
- 1948年:SPAR International成立
- 1953年:进入比利时、德国
- 1960年代:欧洲扩张
- 1970年代:进入南非、澳大利亚
- 1990年代:东欧扩张
- 2000年代:亚洲扩张
- 2010年代:数字化转型
- 2020年代:可持续发展
三、企业文化
- 使命:通过合作让独立零售商受益
- 愿景:成为全球最好的食品零售网络
- 价值观:合作、本地化、可持续
- 管理哲学:自愿连锁、独立经营、联合采购
- 创始人理念:Adriaan van Well的"通过合作,所有人定期受益"
四、重大事件
- 1932年:成立
- 1948年:SPAR International成立
- 1953年:国际化
- 1970年代:南非
- 2000年代:亚洲
- 2010年代:数字化
- 2020年:疫情应对
- 2023年:可持续发展战略
五、企业高管
- Adriaan van Well - 创始人
- Tobias Wasmuht - SPAR International CEO
- SPAR Netherlands CEO:需要核实
- 关键人物画像
六、商业模式
- 自愿连锁:独立零售商+批发商合作
- 盈利模式:会员费、采购返点、自有品牌
- 供应链:区域配送中心
- 加盟/自营:以加盟为主
- 会员体系:无统一会员体系
- 数字化:各国独立发展
七、财务数据透视
- SPAR International:不公开详细财务
- 全球零售营业额:约420亿欧元(2023年)
- SPAR Netherlands:约15亿欧元(需要核实)
- 同店增速:需要核实
八、竞品对比
- 荷兰:Albert Heijn, Jumbo, Lidl, Aldi, PLUS, Coop, Dirk
- 国际:Carrefour, Tesco, Rewe, Edeka
- 差异与优劣势
九、争议与风险
- 自愿连锁模式的挑战
- 与大型连锁的竞争压力
- 食品安全事件
- 劳工问题
- 市场份额下滑
SPAR是全球最大的自愿连锁食品零售组织之一,1932年创立于荷兰,总部位于阿姆斯特丹。其名称源自荷兰语“Door Eendrachtig Samenwerken Profiteren Allen Regelmatig”,意为“通过团结协作,让所有人定期受益”,后简化为SPAR。该组织并非传统意义上的单一企业,而是由各国独立批发商与零售商组成的自愿连锁联盟,采用“联合采购、独立经营、统一品牌”的模式运作。
截至2023年前后,SPAR国际网络覆盖全球约48个国家和地区,门店总数超过13,600家,全球零售营业额量级约在400亿至420亿欧元之间(不同口径与年份存在差异,以SPAR International年度回顾为准)。核心业态包括面向社区的标准超市SPAR、面积更大的EUROSPAR、大卖场型INTERSPAR,以及便利店型SPAR Express和城市店SPAR City。在荷兰本土,SPAR同样是重要的超市品牌之一,门店数量约在400家上下,市场份额大致处于荷兰食品零售市场的第二梯队(以企业年报/实测为准)。
二、发展历程
- 1932年,Adriaan van Well在荷兰创立SPAR的前身,最初由一批独立批发商与零售商联合起来对抗大型连锁的采购优势,奠定自愿连锁模式的雏形。
- 1930年代,SPAR在荷兰逐步扩展,通过统一品牌与联合采购帮助中小零售商降低进货成本、提升竞争力。
- 1948年,SPAR International正式成立,标志着这一模式开始向跨国网络演进。
- 1950年代,SPAR进入比利时、德国等欧洲邻国市场,国际化步伐加快。
- 1960至1970年代,SPAR在欧洲多国扩张,并进入南非、澳大利亚等海外市场,形成跨洲网络。
- 1980至1990年代,SPAR在中东欧地区拓展,同时在部分市场进行业态创新,推出EUROSPAR与INTERSPAR等大店形态。
- 2000年代,SPAR继续在亚洲、非洲等新兴市场布局,全球门店数与营业额持续增长。
- 2010年代,SPAR推动数字化转型与自有品牌建设,强化供应链效率与门店现代化。
- 2020年前后,面对疫情冲击,SPAR各国组织加强线上业务与社区保供能力。
- 2023至2024年,SPAR国际持续强调可持续发展、自有品牌与数字化三大战略方向(具体战略文件以SPAR International公开发布为准)。
三、企业文化
SPAR的使命根植于“合作共赢”的初心,即通过独立零售商之间的联合,使其在采购、品牌、物流等方面获得与大型连锁抗衡的能力。其愿景是成为全球最优秀的食品零售网络,让本地化经营与全球规模效应并存。价值观强调合作、本地化、诚信与可持续,管理哲学上坚持“独立经营、联合支持”,总部不直接拥有门店,而是为成员提供品牌、采购、物流与培训等支持。
创始人Adriaan van Well的理念集中体现在“通过合作让所有人定期受益”这一名称中。他主张中小零售商不应被大型连锁挤压,而应通过自愿联合形成规模优势,同时保留各自对本地市场的理解与灵活经营。这一理念至今仍是SPAR区别于直营连锁的核心文化基因。
四、重大事件
- 1932年,SPAR在荷兰创立,开启自愿连锁模式的实验。
- 1948年,SPAR International成立,网络开始跨国整合。
- 1950至1960年代,SPAR进入多个欧洲市场,品牌国际化提速。
- 1970至1980年代,SPAR拓展南非、澳大利亚等市场,全球网络初具规模。
- 1990年代,SPAR在中东欧市场快速布局,抓住当地零售业转型机遇。
- 2000年代,SPAR在亚洲等新兴市场扩张,门店总数突破万家量级。
- 2010年代,SPAR推动自有品牌与数字化升级,部分市场进行门店翻新与业态调整。
- 2020年,疫情对全球门店运营与供应链形成冲击,SPAR各国组织加强线上渠道与社区配送。
- 2023年前后,SPAR国际强调可持续发展目标与自有品牌占比提升(具体举措以企业公开资料为准)。
- 荷兰本土市场方面,SPAR面临Albert Heijn、Jumbo、Lidl、Aldi等强势对手的竞争,部分门店进行业态与品牌调整(公开报道有限,以企业公告为准)。
五、企业高管
Adriaan van Well是SPAR的创始人,其核心贡献在于提出并实践了自愿连锁模式,使独立零售商得以联合采购、共享品牌。Tobias Wasmuht自2017年起担任SPAR International首席执行官,此前曾在零售与消费品领域任职,任内推动SPAR的国际化、数字化与可持续发展议程(任职信息以SPAR International公开资料为准)。
SPAR荷兰本土组织的管理层信息在公开渠道中披露有限,现任最高负责人的姓名与任职时间未检索到公开可靠来源。荷兰SPAR由SPAR Holding B.V.等实体运作,其治理结构以成员合作与职业经理人管理相结合,关键决策通常围绕采购联盟、物流网络与门店升级展开。由于SPAR各国组织相对独立,高管画像需区分“国际总部”与“荷兰本土组织”两个层面,不宜混为一谈。
六、商业模式
SPAR的核心盈利模式是自愿连锁:独立零售商或批发商加入SPAR体系,支付相关费用并承诺统一品牌与部分采购标准,换取联合采购的价格优势、自有品牌商品、物流支持与营销资源。SPAR国际总部主要通过品牌授权、服务与部分集中采购安排获得收入,而非直接经营门店利润。供应链体系以区域配送中心为枢纽,各国组织根据本地情况建设物流网络,荷兰本土的配送与采购体系由SPAR荷兰组织协调。
在自营与加盟关系上,SPAR以加盟/成员制为主,门店所有权多归独立零售商,总部不直接拥有大部分门店。会员体系方面,SPAR各国组织并不统一,荷兰市场是否存在全国性会员计划需以当地公开信息为准,整体上SPAR的会员化程度弱于Albert Heijn等直营连锁。数字化方面,SPAR各国组织分别推进线上商城、配送合作与门店数字化,荷兰市场的线上业务规模与渗透率相对有限,具体数据以企业年报/实测为准。
七、财务数据透视
SPAR International作为自愿连锁联盟,并不按单一上市公司口径披露合并营收与利润,其全球零售营业额通常以成员国汇总口径公布。2023年前后,SPAR全球零售营业额量级约在400亿至420亿欧元,门店数超过13,600家,覆盖约48个国家和地区(不同年份与统计口径存在差异,以SPAR International年度回顾为准)。利润、同店增速等指标未检索到公开可靠的统一披露,需以各国组织或企业年报为准。
荷兰本土方面,SPAR荷兰的具体营收、利润与同店增速未检索到公开可靠来源,以企业年报/实测为准。可参考的行业背景是,荷兰食品零售市场由Albert Heijn、Jumbo、Lidl、Aldi、PLUS、Coop、Dirk等企业主导,SPAR处于第二梯队,市场份额大致在个位数区间(以企业年报/实测为准)。由于SPAR荷兰并非上市公司,财务披露程度有限,研究者不宜对其利润率与同店表现做精确断言。
八、竞品对比
- 与Albert Heijn(Ahold Delhaize旗下)相比,SPAR在荷兰的品牌规模与市场份额明显较小,Albert Heijn拥有更强的直营体系、会员系统与线上能力,SPAR的优势在于本地化与独立零售商的灵活性。
- 与Jumbo相比,SPAR在门店密度与价格形象上不占优势,Jumbo以“低价+大店”策略占据荷兰市场第二位置,SPAR则更依赖社区店与成员商的本地经营。
- 与Lidl、Aldi等折扣店相比,SPAR的价格竞争力较弱,但商品结构与服务体验更偏向常规超市,适合对便利性与品类丰富度有要求的消费者。
- 与PLUS、Coop等荷兰本土自愿连锁或合作社相比,SPAR的品牌国际化程度更高,但在荷兰本土的市场份额与门店规模并不突出,两者在采购联盟与本地化策略上存在相似之处。
- 与国际自愿连锁或大型超市集团(如Edeka、Rewe、Carrefour)相比,SPAR的全球网络广度较大,但单国市场的规模效应与数字化投入强度因地区而异,整体盈利模式更依赖成员协同而非直营扩张。
九、争议与风险
SPAR作为自愿连锁组织,公开争议相对有限,但风险点集中在以下几个方面。其一,食品安全事件在零售行业具有普遍性,SPAR各国组织曾出现个别产品召回或质量投诉,具体事件需以当地监管机构与媒体公开报道为准,未检索到荷兰SPAR近期重大食安丑闻的可靠来源。其二,劳工争议方面,零售业普遍面临用工成本、排班与工会谈判压力,SPAR荷兰相关劳资纠纷的公开信息有限,不宜做过度推断。其三,自愿连锁模式本身存在成员管理难度,若成员商经营不善或退出,可能影响网络稳定性与采购规模效应。其四,荷兰市场竞争激烈,SPAR面临直营连锁与折扣店的双重挤压,市场份额与门店数存在下滑风险(以企业年报/实测为准)。其五,数字化与线上投入不足可能削弱长期竞争力,尤其在与Albert Heijn等数字化领先者的对比中更为明显。
十、未来趋势及预判
SPAR国际层面的战略方向预计仍围绕三条主线展开:一是强化自有品牌与联合采购,提升成员商的毛利空间与价格竞争力;二是推进数字化与线上线下一体化,但各国组织步伐不一,荷兰本土的数字化投入强度将决定其能否守住社区客群;三是可持续发展,包括减塑、减排、健康商品结构与供应链透明化,这既是监管要求也是品牌差异化的机会。
荷兰本土市场的挑战更为直接:Albert Heijn与Jumbo的双寡头格局稳固,Lidl与Aldi持续以价格优势分流客群,PLUS与Coop等本土对手也在争夺社区份额。SPAR荷兰若要在第二梯队中保持位置,需要更清晰地强化“本地化+便利性+成员商自主权”的差异化定位,同时在采购联盟、物流效率与线上履约上补齐短板。独立研判是:SPAR的全球网络广度与自愿连锁模式仍具生命力,但荷兰本土市场的份额压力与数字化短板将是中期主要制约因素,其表现高度取决于成员商的经营活力与总部支持的落地效率。
【本次调研结束】
本文由 零售百科网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|