|
|
一、企业简介
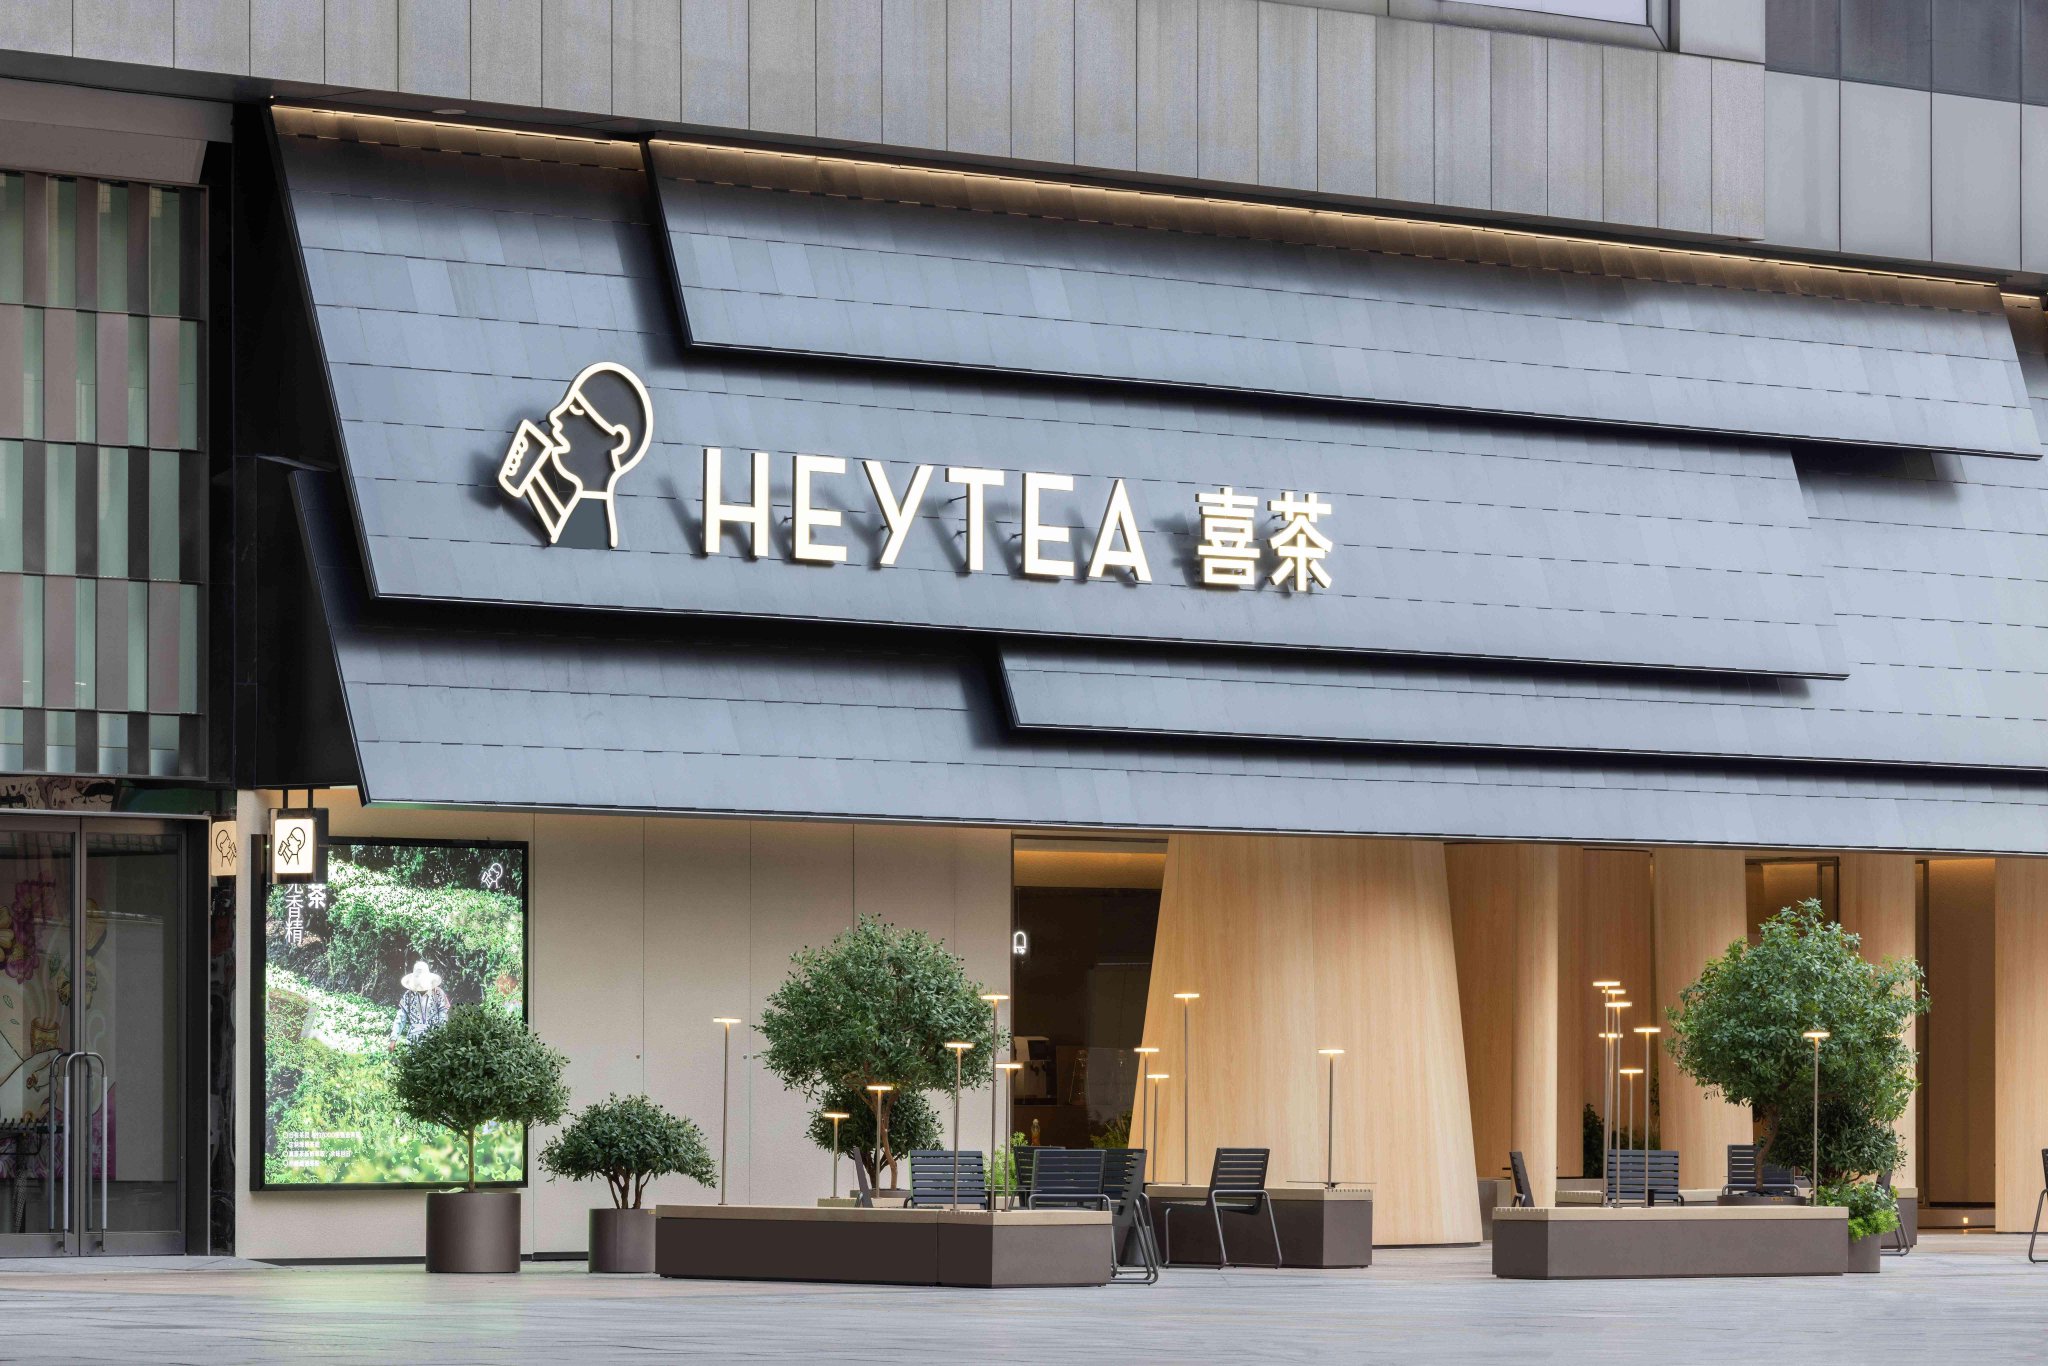
喜茶是中国新式茶饮行业的标志性品牌,由聂云宸于2012年在广东江门创立,原名“皇茶ROYALTEA”。
品牌以芝士奶盖茶为爆款起点,重新定义了中国现制茶饮的产品形态与消费体验。
从定位看,喜茶长期锚定“高端新茶饮”,强调原料升级、产品创新与空间体验,客单价曾长期处于25至35元区间。
2024年前后,喜茶主动调整价格带,主流产品价格下探至15至25元区间,以应对行业价格战与消费理性化趋势。
从规模看,喜茶门店数量在2023年突破3000家,2024年进一步向4000家迈进,是国内门店数量位居前列的高端茶饮品牌。
从覆盖区域看,喜茶已进入中国内地绝大多数省级行政区,并布局香港、澳门及多个海外国家。
从核心业态看,喜茶以现制茶饮门店销售为主,同时拓展瓶装即饮茶、零售茶包、烘焙轻食与品牌联名周边。
喜茶的组织形态为有限责任公司,运营主体为深圳美西西餐饮管理有限公司,总部设在深圳。
品牌未上市,股权结构由创始人团队与多家财务及战略投资方共同构成。
二、发展历程
2012年,聂云宸在广东江门开出第一家“皇茶ROYALTEA”门店,以原创芝士奶盖茶切入市场。
创业初期门店面积小、产品线单一,依靠差异化产品在本地积累口碑。
2015年前后,“皇茶”商标因被大量仿冒而难以维权,品牌决定更名。
2016年,品牌正式更名为“喜茶HEYTEA”,并进入深圳市场,开启向一线城市扩张的进程。
2017年,喜茶进入上海,首店引发长时间排队现象,“排队经济”成为其早期的社会话题标签。
2018年,喜茶获得美团龙珠资本等机构投资,资本化进程加速。
2019年至2020年,喜茶持续获得腾讯、红杉中国、高瓴、淡马锡等机构注资,门店网络快速铺开。
2021年,喜茶完成D轮融资,投后估值约600亿元人民币,成为新茶饮估值标杆。
2022年,喜茶宣布开放“事业合伙”加盟模式,从纯直营转向直营与加盟并行,扩张逻辑发生根本转变。
2023年,喜茶门店数量突破3000家,并加速下沉市场布局。
2024年,喜茶启动价格体系调整并加快出海,先后进入英国、美国、日本、澳大利亚等市场。
2024年至2025年间,市场多次传出喜茶考虑香港上市的消息,但公司未予正式确认。
三、企业文化
喜茶的品牌使命可概括为“让茶以更年轻、更日常的方式回归大众生活”,强调用现代方式传承茶文化。
品牌愿景是成为全球化的中国茶饮品牌,把中国茶带向世界。
核心价值观围绕“灵感”“真实”“极致”展开,主张用产品创新激发消费者的日常灵感。
品牌口号“灵感之茶”是其文化表达的核心符号,强调茶饮不只是饮品,更是情绪与创意的载体。
管理哲学上,喜茶强调产品主义与用户体验优先,早期以“直营控品质”为组织原则。
创始人聂云宸的公开理念强调“产品是1,营销是0”,主张以产品力驱动品牌而非依赖流量投放。
聂云宸亦多次表达对“品牌长期主义”的坚持,反对短期补贴换规模的打法。
在组织文化上,喜茶推崇扁平化与年轻化,员工平均年龄较低,强调快速试错与迭代。
品牌文化还体现在高频联名中,通过与艺术、动漫、时尚IP合作强化“灵感”标签。
四、重大事件
2016年的品牌更名是喜茶发展史上的第一个关键节点,解决了商标困局并确立“喜茶”这一核心资产。
2017年上海首店引发的排队现象,使喜茶从区域品牌跃升为全国性话题品牌,也带来“代购”“黄牛”等争议。
2018年至2021年的多轮融资,是喜茶资本化的标志性事件,腾讯、红杉、高瓴、淡马锡等相继入局。
2021年D轮融资后估值约600亿元,使喜茶成为新茶饮行业估值最高的企业之一。
2022年开放事业合伙加盟,是喜茶商业模式的重大转型,标志着其从纯直营转向规模化扩张。
2024年喜茶主动下调产品价格带,被视为对行业价格战的正面回应,也引发“高端定位是否松动”的讨论。
2024年起喜茶加速海外开店,进入英国、美国、日本、澳大利亚等市场,出海成为其第二增长曲线。
2021年及之后,喜茶多次因门店食安问题被监管部门通报或媒体曝光,构成其品牌声誉的重要负面事件。
2024年至2025年,市场多次传出喜茶筹备上市的消息,但截至公开信息未见正式递表。
五、企业高管
聂云宸是喜茶创始人,1991年出生,早年以手机配件生意起家,后转向茶饮创业。
作为创始人和实际掌舵者,聂云宸长期主导产品定义、品牌调性与扩张节奏等核心决策。
其关键决策包括2016年更名、坚持直营多年、2022年转向加盟以及2024年的价格调整与出海。
喜茶未公开设立与传统企业相同的CEO职位体系,创始人在战略层面拥有决定性话语权。
公司高管团队中包含来自餐饮、零售、互联网平台的职业经理人,负责供应链、数字化与海外业务。
据公开报道,喜茶在供应链与数字化板块引入了具备大型连锁经验的管理者,但具体名单与任职信息未系统披露。
关键人物的公开画像整体低调,创始人之外的高管较少接受深度访谈,信息披露程度有限。
六、商业模式
喜茶的盈利模式以门店现制茶饮销售为主,收入来自产品差价,辅以周边零售与联名商品。
单店模型上,喜茶依靠高客单、高出杯量与品牌溢价获取毛利,早期单店回本周期较短。
供应链体系是喜茶的核心能力之一,其自建茶园与水果基地,并布局区域仓配以保障原料稳定。
喜茶在原料端强调“真茶、真奶、真果”,通过自有供应链控制品质与成本。
经营模式上,喜茶早期坚持全直营,2022年起开放“事业合伙”加盟,形成直营与加盟并存的结构。
加盟模式下,喜茶收取加盟费、保证金与持续供货收益,扩张速度显著加快。
会员体系以“喜茶GO”小程序为核心,整合点单、会员积分、优惠券与新品首发。
数字化能力体现在小程序点单、私域运营、门店数据中台与供应链预测系统。
喜茶通过小程序积累大量用户数据,用于新品测试、精准营销与门店选址辅助。
整体看,喜茶的商业模式正从“高端直营体验”向“规模化连锁+数字化运营”演进。
七、财务数据透视
喜茶未上市,未公开披露经审计的年度营收、利润与同店增速数据,公开财务信息极为有限。
2021年D轮融资时,其投后估值约600亿元人民币,这是目前可核实的最重要估值口径。
关于营收规模,市场存在多种估算,但均未获官方确认,具体数值以企业年报或实测为准。
关于净利润与同店增速,未检索到公开可靠来源,任何具体数字均缺乏官方口径支撑。
2022年开放加盟后,其收入结构由纯门店零售转向“门店零售+加盟与供货收入”,口径发生变化。
2024年价格带下调可能对单店客单价与毛利率产生影响,但缺乏公开数据验证。
综合判断,喜茶仍处于规模扩张与模式转型期,盈利能力与单店效率的真实水平以企业年报或实测为准。
八、竞品对比
奈雪的茶是喜茶最直接的高端对标者,二者同为芝士奶盖茶与鲜果茶的代表品牌。
奈雪已于2021年在港交所上市,2023年营收约51.64亿元,具备公开财报可比性。
与奈雪“茶饮+烘焙”的大店模式相比,喜茶门店模型更轻,产品聚焦度更高。
蜜雪冰城以极致性价比占据下沉市场,2023年营收约203亿元,门店数量远超喜茶。
喜茶与蜜雪冰城形成“高端与平价”的鲜明分层,客群与价格带几乎不重叠。
霸王茶姬以“原叶鲜奶茶”大单品策略快速崛起,2023年GMV约108亿元,对喜茶形成品类分流。
茶百道、古茗等中端品牌依托加盟快速扩张,古茗2023年营收约76.76亿元,门店密度优势明显。
与上述品牌相比,喜茶的优势在于品牌势能、产品创新力与一线城市心智占位。
其劣势在于价格带偏高、下沉市场渗透不足,以及加盟起步较晚带来的规模差距。
国际化方面,喜茶出海节奏领先多数国内同行,但海外门店规模仍处早期。
整体竞争格局呈现“高端守擂、中端扩张、平价下沉”的三层结构,喜茶处于高端层的领先位置。
九、争议与风险
食安问题是喜茶最受关注的公开争议之一,2021年多家门店因操作不规范被媒体曝光并被监管部门检查。
相关事件涉及后厨卫生、原料管理等环节,公司随后进行整改并加强门店稽核。
排队与代购现象在2017年前后引发社会讨论,被质疑存在“饥饿营销”成分。
价格调整引发“高端定位是否动摇”的争议,部分消费者认为品牌溢价逻辑被削弱。
加盟模式开放后,如何保证数千家加盟门店的品质一致性,是喜茶面临的重大管理风险。
行业价格战与同质化竞争加剧,可能压缩单店利润空间。
新茶饮赛道竞争激烈,产品创新被快速模仿,品牌护城河的持续性受到考验。
海外扩张面临本地化运营、供应链跨境与合规监管等多重不确定性。
上市传闻反复出现但未落地,资本市场对其估值与盈利能力的审视趋于谨慎。
上述争议与风险均有公开报道支撑,但具体影响程度以企业披露与实测为准。
十、未来趋势及预判
战略方向上,喜茶预计将继续推进“国内下沉+海外扩张”的双轮驱动。
国内层面,县域与低线城市是其门店增量的主要来源,加盟模式将承担主要扩张任务。
海外层面,喜茶有望在东南亚与欧美重点城市继续加密门店,并探索本地化产品。
产品层面,价格带下探与健康化(低糖、真茶、鲜果)将是其应对竞争的核心抓手。
数字化层面,会员体系与供应链中台将继续强化,以提升单店效率与复购率。
挑战方面,加盟品质管控、价格战下的利润承压与品牌高端心智的维护构成三大考验。
独立研判认为,喜茶的核心资产仍是品牌势能与产品创新能力,但其增长逻辑已从“稀缺溢价”转向“规模效率”。
若能在加盟扩张中守住品质底线并跑通海外单店模型,喜茶有望巩固高端新茶饮的头部地位。
若品质或盈利出现明显滑坡,其高估值的基础将受到资本市场更严格的审视。
上市进程、海外表现与下沉市场渗透率,将是观察喜茶未来两至三年走向的三个关键指标。
【本次调研结束】 |
|