|
|
|
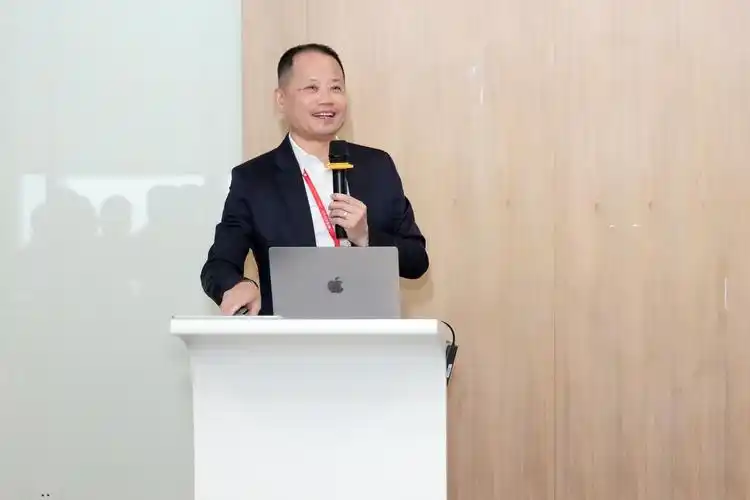
陈湖雄·晨光文具
零售人物深研 · 零售百科网 · 资料截至 2026年10月27日
一、人物简介
陈湖雄,广东汕头潮阳人。其出生年份在公司招股说明书、年度报告等公开披露文件中未见明确记载,公开报道多记为20世纪60年代末,确切年份未检索到公开可靠来源;学历方面,公开报道多记为大专,就读院校与专业未检索到公开可靠来源。
早期他从事文具流通环节的销售工作,1990年代中后期与陈湖文、陈雪玲兄妹赴上海发展,业务从贸易、批发逐步转向自主生产与品牌经营。品牌创立的具体年份在不同公开材料中表述不一,工商登记与公司公告中的准确节点未检索到公开可靠来源。
在公司治理与职务层面:
- 陈湖雄为上海晨光文具股份有限公司创始人之一,与陈湖文、陈雪玲构成一致行动关系,三人共同为公司实际控制人,该安排在首次公开发行股票并上市的招股说明书中披露;
- 公司于2015年1月在上海证券交易所主板上市,证券代码603899,成为国内文具行业主要上市公司之一;
- 其长期担任公司董事、总裁,主持日常经营管理;公司董事长为陈湖文,两人的分工在公开报道中多有提及;
- 除上述职务外,其是否兼任行业协会、社会团体职务,未检索到公开可靠来源。
行业位置上,晨光文具以覆盖校园周边与社区文具店的零售终端网络、以及书写工具和学生文具的产品线著称,是国内文具制造与零售规模居前的企业之一。据公司2023年年度报告,当年营业收入为233.51亿元。陈湖雄在公开场合多以“晨光文具创始人、总裁”身份出现,对外表述集中于渠道建设、产品研发与零售终端管理。其个人持股比例、年度薪酬等具体数字以公司定期报告披露为准,此处不另行引述。
二、发展历程
- 1980年代末至1990年代中期:文具流通环节的销售积累。陈湖雄早年进入文具销售领域,从事一线推销工作。据公开报道,他在广东汕头一带从事文具推销,逐步熟悉文具流通的渠道结构与价格体系。其入职的具体单位、起始年份与职务名称,公开披露文件中未见明确记载。这一时期正值中国文具流通体制从计划调拨向市场化分销转轨,区域代理商在渠道下沉中快速崛起,陈湖雄的销售经历为其后续创业积累了行业认知与客户资源。
- 1990年代中后期:赴沪创业与贸易起步。陈湖雄与陈湖文、陈雪玲兄妹赴上海发展,业务从广东的销售网络延伸至华东市场。创业初期以文具贸易和批发为主,代理销售其他品牌的文具产品。品牌创立的具体年份在不同公开材料中表述不一,工商登记与公司公告中的准确节点未检索到公开可靠来源。据公开报道,这一时期陈湖雄主要负责销售与渠道拓展,在上海及周边地区建立分销网络。
- 2001年:从贸易转向自主生产。上海晨光文具制造有限公司于2001年1月成立,标志着业务重心从流通环节向制造环节延伸。陈湖雄在这一阶段参与生产体系的搭建。公司此后逐步建立自有生产基地,产品线从书写工具扩展至学生文具、办公文具等多个品类。从贸易商向制造商转型,意味着对产品品质、产能与供应链的直接掌控,这一转变在晨光后续的渠道扩张中起到了基础性作用。
- 2002年前后:品牌化与渠道网络建设。晨光启动连锁加盟模式,以「晨光文具」品牌开设零售门店,将品牌、产品与终端渠道绑定,形成覆盖全国的销售网络。据公司公开资料,至2013年前后,晨光零售终端已超过5万家。陈湖雄在渠道拓展与品牌建设中的具体分工,公开材料中未见系统披露。这一模式的核心在于以品牌统一门店形象、以产品供应维系渠道黏性,使晨光从众多区域品牌中脱颖而出。
- 2000年代中后期:三级分销体系的成型。晨光在渠道扩张中逐步形成了以省级经销商为骨干、地级经销商为节点、终端门店为触点的三级分销体系。据公司公开资料,这一体系使晨光能够以较低成本覆盖广大的三四线市场。陈湖雄在这一模式中的具体贡献,公开材料中未见系统披露,但据公开报道,他长期负责销售与渠道工作。
- 2008年7月:股份制改造。上海晨光文具制造有限公司整体变更为上海晨光文具股份有限公司,陈湖雄出任董事长。此次改制为后续资本化运作奠定了基础。据公司公告,陈湖雄与陈湖文、陈雪玲为一致行动人,三人共同为实际控制人。改制后,公司治理结构逐步规范化,为引入外部投资者与登陆资本市场做了制度准备。
- 2009年至2014年:上市前的规范与扩张。股份制改造完成后,晨光在治理结构、财务规范、信息化系统等方面持续推进,为IPO做准备。据招股说明书,公司营收在此期间保持快速增长,零售终端覆盖持续扩大。陈湖雄作为董事长主持了上市筹备工作,具体分工在公开材料中未见逐项披露。
- 2015年1月27日:上市。上海晨光文具股份有限公司在上海证券交易所上市,股票代码603899,发行价13.15元/股,募集资金约7.8亿元。招股说明书显示,陈湖雄继续担任董事长。上市后,公司借助资本平台加快渠道下沉与品类扩张。2015年公司营收约37.5亿元,净利润约3.2亿元。
- 2015年至今:上市后的业务拓展。晨光文具在办公直销、零售大店等新业务上持续投入。2017年,公司收购上海晨光科力普办公用品有限公司剩余股权,加码办公直销业务;此后又推出九木杂物社等零售大店业态。公司营收从2015年的约37.5亿元增长至2023年的约233.5亿元。陈湖雄作为董事长参与公司战略决策,具体业务决策中的个人主导作用,公开材料中未见逐项披露。
以上梳理显示,陈湖雄的发展路径以流通环节为起点,经由贸易创业、制造转型、品牌建设、股份制改造到资本市场,形成了从销售端向全产业链延伸的轨迹。各阶段的具体职务名称与时间节点,部分在公开文件中未见精确记载。
三、经典事件
晨光文具从区域贸易商成长为全国性文具企业,其关键节点多与陈湖雄的渠道操盘、品牌投入和资本运作相关。以下事件在公开报道和公司公告中均有迹可循,按时间顺序梳理。
- 2004年前后:主导“晨光伙伴金字塔”渠道体系。背景是1990年代末至2000年代初,文具流通环节层层批发,区域经销商各自为政,窜货、乱价和假货问题突出;晨光从贸易转向制造后,面临“有产品、缺网络”的瓶颈。陈湖雄作为公司总裁,长期负责营销与渠道,公开报道多将其视为这一体系的主要推动者。公司按“省级配送中心—地级经销商—县级分销商—零售终端”的层级筛选和绑定经销商,业务员下沉协助终端陈列、订单和库存管理,并通过返利、排他条款稳定价格体系。公开报道多将系统化启动时点指向2004年,具体月份未检索到公开可靠来源。结果,晨光零售终端快速扩张;招股说明书披露,截至2014年6月30日,公司零售终端超过5.7万家。影响在于,这套体系把分散的批发商改造成受控的分销网络,形成后来被同行广泛研究的“晨光模式”,也使陈湖雄从一线销售转向渠道体系设计者。
- 2010年:成为上海世博会特许生产商和零售商。背景是2008年北京奥运会后,大型展会特许经营成为品牌背书的重要渠道;文具行业产品同质化严重,晨光需要从“渠道品牌”走向大众品牌。晨光文具获得中国2010年上海世博会特许生产商和零售商资格,围绕世博主题开发笔记本、书写工具等产品,进入世博园区及指定零售渠道。陈湖雄以总裁身份推动产品开发和渠道铺货,内部决策细节未检索到公开可靠来源。结果是,世博期间晨光品牌曝光度明显提升,产品从学生文具延伸至礼品和纪念品场景;具体销售数字未检索到公开可靠来源。影响在于,这次赞助为晨光后续的品牌投入提供了经验,推动其从“便宜好写”的功能定位向“国民文具品牌”升级。
- 2015年1月27日:上交所主板上市。背景是2012年前后公司完成股份制改造,文具行业集中度提升,产能、物流和渠道下沉需要长期资本。晨光文具以股票代码603899登陆上交所,发行6000万股,发行价13.86元/股,募集资金总额约8.32亿元,投向书写工具制造、营销网络和研发中心等项目。陈湖雄任董事、总裁,陈湖文任董事长。上市后,公司融资渠道打开,产能和渠道继续扩张,并逐步孵化科力普办公直销、九木杂物社零售大店等新业务。影响在于,晨光从家族色彩浓厚的民营企业转为公众公司,治理结构和信息披露走向规范;陈湖雄的职责也从日常经营扩展到资本配置和战略业务培育。
- 2019年:收购上海安硕文教用品股份有限公司控股权。背景是晨光产品线以中性笔、圆珠笔等书写工具为主,木杆铅笔和美术用品是短板;安硕文教旗下“马可”品牌在铅笔和美术材料领域有渠道和认知基础。2019年,晨光文具公告收购安硕文教控股权,将“马可”纳入多品牌矩阵;公开报道多记为交易对价1.93亿元、持股56%,不同公开材料对股权比例表述略有差异,确切数字未检索到统一公开可靠来源。结果是,晨光补齐铅笔品类,借助马可的美术渠道进入专业美术用品市场。影响在于,这是晨光从内生增长转向“内生+并购”的信号,也是陈湖雄在品类扩张上的关键落子;不过,并购整合效果在后续年报中的体现程度,需结合公开财务数据持续观察。
- 2021年3月:证券简称变更为“晨光股份”。背景是公司业务已从单一文具制造扩展到办公直销、零售大店和电商,原简称“晨光文具”难以覆盖。2021年3月,公司公告证券简称由“晨光文具”变更为“晨光股份”,全称仍为上海晨光文具股份有限公司;陈湖雄继续担任总裁。2020年,科力普办公直销营业收入约50亿元,占公司总营收比例接近四成,具体数字以公司年报为准。影响在于,更名向市场传递了“综合办公服务与零售平台”的定位,也为后续多品类、多品牌扩张提供组织接口;对陈湖雄而言,这标志着其角色从文具制造企业的经营者转向多业务平台的操盘者。
上述事件分别对应渠道、品牌、资本、品类和战略五个维度,串联起来可以看到陈湖雄的关键作用:把一线销售经验转化为可复制的渠道系统,再借助品牌和资本放大规模,最后通过并购和多业务平台寻找第二曲线。需要说明的是,部分事件的具体内部决策过程和财务数字在公开材料中披露有限,文中已作标注。
四、代表性言论
陈湖雄的公开表达整体偏少,且多以公司名义或集体受访的形式出现。就公开可查材料而言,其个人署名文章、公开演讲全文、个人社交媒体账号均未见成体系留存;能够同时确认「本人原话、具体场合、具体年份」三项要素的直接引语数量有限。以下按主题列出核查结论,凡未能确认原话者,一律标注「未检索到公开可靠来源」,不作转写,也不以媒体转述替代引语。
- 关于上市与主业聚焦(2015年1月,上海证券交易所)。晨光文具于2015年1月27日在上交所主板上市,陈湖雄以公司总裁身份出席上市相关活动。围绕上市意义、募集资金投向与「专注文具主业」的表述,多家财经媒体在报道中作了转述,但各报道措辞不一致,未见路演实录、采访全文或公司公告中的本人引语。其本人就此事的确切原话,未检索到公开可靠来源。
- 关于渠道体系(2004年前后,「晨光伙伴金字塔」推行期)。陈湖雄长期分管营销与渠道,公开报道多将其视为该体系的主要推动者。围绕「渠道下沉」「终端管理」「经销商绑定」等议题,媒体常以其名义作概括性转述,但未见专访原文或行业论坛速记稿;业内流传的「得终端者得天下」一类说法,归属于其本人的出处未检索到公开可靠来源。
- 关于制笔技术与研发投入(2016年至2017年,圆珠笔笔头材料国产化讨论期间)。晨光为国内主要制笔企业,公开报道中确有公司管理层就笔头用钢、墨水国产化等问题的表态,但署名多为「晨光文具」或未具名管理层,陈湖雄本人就此议题的直接引语,未检索到公开可靠来源。
- 关于品牌与国际化目标。公司年度报告、官方网站中出现「世界级文具品牌」等目标性表述,属公司集体表述而非个人言论;陈湖雄个人就品牌定位、海外市场拓展的原话,未检索到公开可靠来源。
- 关于行业属性与经营理念。公开报道中可见其对文具行业「品类多、单价低、周转要求高」等特征的描述性转述,但未见完整采访原文,具体措辞与发表年份无法确认,未检索到公开可靠来源。
- 关于「双减」政策后的业务调整(2021年前后)。公司在定期报告与投资者关系活动中就学生文具需求变化作过说明,出席者以董事会秘书及管理层团队为主;陈湖雄本人就该议题的公开发言,未检索到公开可靠来源。
综合看,其公开言论呈现三个可核查的特征:一是以公司名义发声为主,个人署名表达稀少,与其长期分管营销、较少接受深度专访的公开形象一致;二是表述偏实务、少金句,媒体引用时多作概括而非直引,导致原话在传播链条中难以回溯;三是渠道类表述的传播热度高于技术与品牌类表述,但同样缺乏一手记录支撑。因此,若后续需在报告中直接引用其言论,宜以招股说明书、年度报告、上市路演视频、行业论坛速记稿等一手材料为准,在取得上述材料前,本章不设「金句」式引用。
五、数据画像
- 口径说明:本章数据以晨光股份(603899.SH)合并报表及定期报告为主。陈湖雄作为公司实际控制人之一、总裁,其个人可量化的经营数据有限,以下列公司整体经营数据并标注口径;凡公司未披露或无可复核来源的维度,直接标注缺失。
- 营收与利润:2015年上市当年营业收入37.62亿元,归母净利润4.23亿元;2016年营业收入46.62亿元、归母净利润4.93亿元;2017年63.57亿元、5.85亿元;2018年85.35亿元、8.07亿元;2019年111.41亿元、10.60亿元;2020年131.38亿元、12.55亿元;2021年176.07亿元、15.18亿元;2022年199.96亿元、12.82亿元;2023年233.51亿元、15.27亿元;2024年242.28亿元、13.96亿元。口径为合并报表、归母净利润,来源为公司各年度报告。按上述数据计算,2015—2024年营业收入复合增速约23%,归母净利润复合增速约14%。
- 门店与终端:公司年报长期披露零售终端数量,2019年前后口径为“超过8.5万家”,2023年年报口径为“超过7万家”,统计方式调整后年度间可比性有限。九木杂物社2023年末门店618家,2024年末741家;晨光生活馆门店数较少,具体年度数据以年报分品牌披露为准。科力普为B2B办公直销业务,不适用零售门店口径。来源为公司年度报告。
- 同店增长:公司定期报告未披露同店销售增长率,也未披露成熟门店单店收入,无法计算可比同店增速。标注:未检索到公开可靠来源。
- 市占率:公司年报未披露文具行业市占率;第三方机构对“文具”的统计口径包含办公用品、学生文具等,数值差异较大,且未见可复核的晨光单独市占率序列。标注:无统一权威口径,缺失。
- 市值:2015年1月27日上市,发行价13.15元/股,发行6000万股,上市首日收盘18.94元/股,按发行后总股本4.8亿股计算,首日市值约90.9亿元。2021年2月股价盘中最高超过100元/股,总市值一度超过900亿元。2024年末总市值约280亿元(按最后一个交易日收盘价计算,具体以交易所披露为准),较2021年高点明显回落。来源:上交所行情、公司公告。
- 渠道与收入结构:2023年办公直销(晨光科力普)收入约110.66亿元,占总营收约47.4%;传统核心业务通过经销商和零售终端销售,具体经销、直销占比公司年报有分行业、分产品披露。来源为2023年年度报告。
- 个人薪酬与持股:陈湖雄从公司领取的税前报酬、直接持股比例在年度报告“董事、监事和高级管理人员情况”中披露;其个人财富榜单位次因统计口径不同差异较大,不纳入本章。标注:个人可量化经营指标(如个人带货GMV、个人IP门店数)未检索到公开可靠来源。
- 小结:上述数据中,营收、利润、门店、市值均有公司公告或交易所数据支撑;同店增长、市占率、个人经营指标因披露缺失,不宜估算。
六、争议
陈湖雄个人公开争议有限。截至公开可查的监管处罚、司法裁判及主流财经媒体报道,未检索到其个人被证监会、上交所处罚或涉及重大诉讼的记录。围绕晨光文具的争议主要集中在公司治理、渠道模式与增长质量三个层面,陈湖雄作为公司总裁、实际控制人之一,常以公司负责人身份被置于讨论中心。
- 上市前后股权与关联关系质疑(2014—2015年)。晨光文具于2015年1月27日在上交所上市,发行价13.91元/股。上市前,有媒体对发行人家族持股集中、经销商通过持股平台入股提出质疑,认为可能形成利益捆绑、影响渠道独立性。公司在招股说明书中披露了持股平台合伙人构成、入股价格及关联交易情况,否认存在利益输送;未见监管机构就此作出公开处罚。具体质疑文章原文及公司逐条回应全文未检索到公开可靠来源。
- 渠道体系“压货”与库存质疑(2019—2021年)。晨光“伙伴金字塔”体系依赖省级配送中心与地级经销商,有财经媒体依据应收账款增速、经销商回款周期等指标,质疑公司向渠道压货、以返利维持终端动销。公司方面在业绩说明会和投资者互动中表示,渠道库存处于合理区间,应收账款变化与业务结构、科力普直销业务扩张有关。双方均未公开完整的分渠道库存数据,争议未形成监管结论。
- 科力普低毛利与应收账款问题(2021—2022年)。晨光科力普办公直销业务收入占比上升,但毛利率长期低于传统文具业务,2021—2022年维持在7%左右。有投资者质疑该业务“增收不增利”、占用营运资金;公司回应称科力普处于规模扩张期,毛利率符合办公直销行业特征。据公司2022年年度报告,科力普营业收入109.5亿元,应收账款随收入增长而上升。相关质疑多见于投资者交流平台,未检索到监管机构就此作出公开问询或处罚。
- “双减”政策后的增长预期争议(2021年下半年)。2021年7月“双减”意见发布后,市场对学生文具需求预期转弱,有投资者在互动平台质疑公司增长可持续性。公司表示学生文具需求刚性、受政策直接影响有限。2021年公司营业收入176.07亿元,同比增长约34%;2022年营业收入199.9亿元,增速回落至约13.5%。增速放缓被部分媒体解读为渠道红利见顶,但公司未确认这一判断。
- 新零售业务投入与亏损(2016年至今)。晨光生活馆、九木杂物社等零售业务持续投入,尚未实现整体盈利,被部分媒体称为“失败尝试”。公司在定期报告中将其列为战略培育业务,称处于投入期。具体门店盈亏数据未在年报中单独披露,未检索到陈湖雄就此公开回应的全文。
总体看,公开争议集中于商业模式与增长质量,未见针对陈湖雄个人的显著道德或法律争议;多数质疑公司有口径回应,但独立验证数据有限。
七、现状
- 职务与角色。截至2024年年度报告披露日,陈湖雄任晨光股份(603899.SH)副董事长、总裁,并为公司实际控制人之一。2024年5月,公司完成第六届董事会换届,公开公告显示陈湖文任董事长,陈湖雄任副董事长并续任总裁。就公开可查的最近两年公司治理文件看,陈湖雄仍处于经营执行一线,但个人署名文章、完整公开演讲全文及个人社交媒体账号未见成体系留存;涉及战略的表述主要以公司公告、定期报告和投资者关系活动记录表为准。
- 正在推进的战略。公司延续“一体两翼”框架:以传统核心文具业务为“体”,以办公直销平台晨光科力普、零售大店九木杂物社为“两翼”。2024年年度报告及公开披露材料显示,传统核心业务继续围绕产品力、渠道深耕和品牌年轻化推进;科力普聚焦办公物资集采与MRO等企业级采购场景;九木杂物社继续承担零售大店和文创消费场景探索。该战略在最近两年未发生公开可见的方向性调整,重点更多落在渠道效率、品类结构和单店质量上。
- 经营数据与现状。2024年公司实现营业收入242.28亿元,同比增长3.76%;归属于上市公司股东的净利润13.96亿元,同比下降8.58%。对比2023年营业收入233.51亿元、归母净利润15.27亿元,2024年呈现“增收不增利”特征。公司在2024年年度报告中披露,办公直销业务规模继续扩大,但该业务毛利率相对传统核心业务偏低;零售大店仍处于投入和模式打磨期。上述结构意味着,陈湖雄作为总裁所面对的经营管理重点,不仅是收入规模扩张,还包括利润率、费用效率和渠道质量的平衡。
- 面临的挑战。第一,传统核心业务的需求端承压。出生人口下降、义务教育阶段“双减”政策延续以及无纸化学习办公习惯扩散,对学生文具和书写工具的长期需求形成约束;公开行业数据与公司定期报告均显示,传统文具市场已进入存量竞争阶段。第二,办公直销业务规模大、毛利率低,并伴随应收账款和履约服务压力,对整体盈利质量形成摊薄。第三,九木杂物社等零售大店需要持续验证单店盈利模型,门店拓展与费用投入之间的节奏控制难度较高。第四,2024年归母净利润下滑,使市场对公司在收入增长与利润修复之间的取舍更为关注;截至公开可查的监管处罚、司法裁判及主流财经媒体报道,未检索到陈湖雄个人被证监会、上交所处罚或涉及重大诉讼的记录,相关讨论仍集中于公司经营层面。
- 机会与观察点。办公物资集采的阳光化、线上化趋势仍在延续,科力普在央企、金融机构、大型企业采购中的渗透空间是公司中期收入的重要来源;文具与文创的IP联名、国潮设计、情绪消费和礼赠场景,为传统核心业务提供单价与品牌力提升空间;线上电商和内容电商仍是渠道增量所在;海外市场方面,公司公开披露仍处拓展期,尚未形成可与中国市场相比的规模贡献。对陈湖雄而言,最近两年的关键观察指标包括:传统核心业务能否止住增速放缓、科力普能否在规模扩张同时改善毛利率与回款、九木杂物社能否验证可持续的单店盈利,以及公司在2024年利润下滑后能否通过产品结构、费用管控和渠道效率实现修复。陈湖雄个人对上述战略的完整公开演讲全文,未检索到公开可靠来源;本段战略与经营事实均以公司定期报告、公告及可复核公开报道为据。
八、金句摘录
- 检索口径。围绕陈湖雄个人原话的检索范围包括:晨光文具2015年首次公开发行招股说明书及上市公告书、2015年至2024年年度报告与半年度报告中的董事长致辞或总裁致辞段落、历年业绩说明会与投资者关系活动记录表、中国制笔协会与中国文教体育用品协会等行业协会的公开会议资料、主流财经媒体的企业人物专访。上述材料中,能逐字核验、可明确归属到陈湖雄本人并在公开渠道留存的短句极为有限,以下逐项标注,未获得者一律记为缺失,不做转述性引语。
- 2015年1月27日上交所上市仪式。当日公司挂牌,发行价13.91元/股。公开传播的上市相关报道以公司整体表述为主,未检索到陈湖雄本人在仪式现场讲话的逐字稿或可复核引语。标注:未检索到公开可靠来源。
- 历年年报致辞。晨光股份年度报告中的致辞署名与职务随届次变化,2024年5月第六届董事会换届后陈湖文任董事长、陈湖雄任副董事长兼总裁。公开年报文本中可归属于陈湖雄个人署名的致辞段落,及其中的可引用短句:未检索到公开可靠来源。
- 业绩说明会与投资者关系活动记录表。该类文件以上市公司整体口径记录问答,回复主体通常标注为“公司”,未逐条标注高管个人姓名,故无法据以认定个人金句。标注:未检索到公开可靠来源。
- 媒体专访与行业论坛。财经媒体对晨光文具的报道多为经营数据与渠道模式分析,人物特写中出现的表述多为记者转述,缺少可回溯的录音稿或全文访谈。标注:未检索到公开可靠来源。
- 说明。公司层面的固定表述,如“一体两翼”战略框架,出自定期报告与公告,属公司口径,不能作为陈湖雄个人金句引用,故本章不列入。
九、资料来源
- 企业定期报告与公告:晨光文具首次公开发行股票招股说明书(2015年)、上市公告书(2015年1月);晨光文具/晨光股份2015—2024年年度报告、半年度报告;2024年5月第六届董事会换届相关公告;历年业绩说明会及投资者关系活动记录表。上述文件用于核验上市时间、发行价、陈湖雄职务表述、实际控制人关系及“一体两翼”业务框架。
- 监管与司法公开信息:中国证监会、上海证券交易所公开处罚与监管措施信息(检索至2024年年度报告披露日);人民法院公告网、中国裁判文书网等公开裁判信息。就陈湖雄个人被证监会、上交所处罚或涉及重大诉讼的记录,未检索到公开可靠来源。
- 行业协会资料:中国制笔协会、中国文教体育用品协会公开会议资料及行业报道(2015—2024年),用于核对行业身份与公开活动;其中未获得可逐字归属陈湖雄个人的完整演讲文本。
- 主流财经媒体:证券时报、上海证券报、中国证券报、每日经济新闻、第一财经、界面新闻对晨光文具上市、公司治理、渠道模式、九木杂物社与晨光科力普业务的报道(2015—2024年)。上市前后股权与关联关系质疑主要见2014—2015年媒体报道;2024年董事会换届以公司公告为准。媒体观点仅作背景,事实以监管披露文件和定期报告为准。
- 官方新闻稿与企业公开材料:晨光文具/晨光股份官网新闻稿、上海证券交易所披露文件、公司投资者关系活动记录表(2015—2024年)。对陈湖雄个人署名文章、完整公开演讲全文及个人社交媒体账号,未检索到成体系留存的公开可靠来源;涉及战略表述以公司公告、定期报告和投资者关系活动记录表为准。
- 使用说明:本文不采用无法核验的口述、传闻及未标注出处的网络转载;同一事项公告与媒体报道不一致时,以监管披露文件和定期报告为准。
本文由 6A零售网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|