|
|
一、公司概况
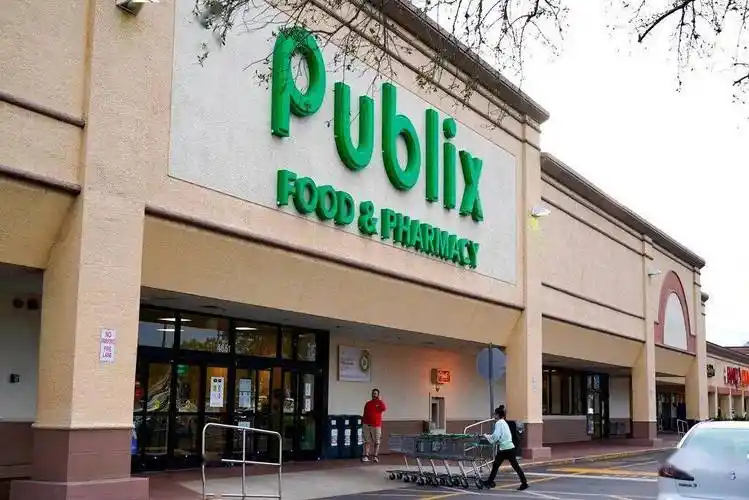
Publix是一家总部位于美国佛罗里达州莱克兰的连锁超市企业,长期以生鲜、熟食、烘焙和药房服务见长。
公司创立于1930年,由乔治·詹金斯在佛罗里达州温特黑文开设首家门店,随后逐步发展为美国东南部具有代表性的区域零售龙头。
Publix采用员工持股与非公开交易相结合的股权结构,是美国大型员工持股企业之一,这一治理特征深刻影响了其文化、激励与扩张节奏。
截至2024年前后,Publix门店数量约1400余家,员工规模约25万人,业务覆盖佛罗里达、佐治亚、阿拉巴马、南卡罗来纳、北卡罗来纳、田纳西、弗吉尼亚和肯塔基等州。
公司2024财年销售额处于约590亿美元量级,净利润保持在约40亿美元以上,净利率大致在7%左右,整体财务表现稳健。
Publix并非全国性铺开的折扣零售商,而是以高密度区域布局、较强门店体验和社区型服务建立差异化定位。
其核心客群包括重视生鲜品质、熟食便利和购物环境的家庭消费者,也包括依赖药房、烘焙和节庆采购的周边居民。
从企业性质看,Publix是私有公司,普通股不在公开市场自由交易,因而更重视长期经营、员工稳定和资产负债表安全。
二、发展历程
Publix的起点可追溯至1930年金融危机后,乔治·詹金斯以食品杂货店模式进入零售业,并在佛罗里达逐步建立品牌信誉。
20世纪中期,公司顺应美国超市大型化、自选化和生鲜化趋势,从传统杂货店向综合超市转型。
在成长过程中,Publix较早重视员工激励与门店自主性,逐步形成以服务文化和一线执行力为核心的经营传统。
20世纪90年代以后,Publix在巩固佛罗里达大本营的同时向佐治亚等周边州扩张,开始从区域连锁走向多州经营。
进入21世纪,公司继续进入阿拉巴马、南卡罗来纳、北卡罗来纳、田纳西和弗吉尼亚等市场,门店网络呈环佛罗里达向外扩散的路径。
近年来,Publix进一步进入肯塔基市场,表明其扩张策略仍以美国东南部为核心,并采取逐州渗透、配送中心配套和品牌势能复用的方式。
公司发展并非依赖大规模并购,而更多依靠内生开店、区域密度提升和供应链基础设施滚动投入。
这一路径使Publix扩张速度相对稳健,但也使其增长节奏受制于选址、配送半径、地方竞争和房地产市场条件。
三、商业模式与经营特色
Publix的商业模式以线下超市零售为主,收入主要来自食品、生鲜、熟食、烘焙、日用品和药房等品类。
与会员制仓储店不同,Publix不依赖会员费盈利,而是通过门店客流、客单价、复购率和品类毛利组合获取利润。
公司最具辨识度的特色是服务文化,员工被鼓励主动帮助顾客,门店管理强调清洁、补货、陈列和生鲜新鲜度。
熟食和烘焙是Publix的重要引流部门,三明治、炸鸡、沙拉、蛋糕和节庆餐食增强了门店的社区属性和高频消费场景。
Publix长期使用“买一送一”等促销方式,通过周度广告和会员体系强化价格感知,同时维持较高的门店服务水准。
Publix药房业务与超市客流形成协同,为周边居民提供处方、疫苗和健康咨询服务,并提高门店到访频次。
员工持股计划是商业模式的重要组成部分,它把一线员工稳定性、长期服务和公司绩效联系起来,但也要求公司持续维护内部股权流动机制。
Publix并不追求最激进的低价定位,而是以“合理价格加优质体验”吸引对生鲜、熟食和服务敏感的中产及家庭客群。
四、门店网络与区域布局
Publix的门店网络以佛罗里达州为绝对核心,佛州门店密度、品牌认知和供应链效率构成其最重要的区域基本盘。
在佛州之外,公司沿美国东南部相邻州逐步扩张,形成以配送中心为支点、以州府和人口增长都市圈为重点的布局逻辑。
门店选址多靠近中高收入社区、郊区商圈、社区购物中心和交通便利地段,强调停车便利、家庭采购和日常复购。
Publix门店通常兼顾生鲜、熟食、烘焙、药房和日用快消,单店面积和品类结构服务于一站式家庭采购。
多州扩张要求公司同步建设配送中心、冷链能力和区域管理体系,因此新市场进入往往采取渐进式开店而非短期爆发。
肯塔基等新市场的进入意味着Publix仍在延伸东南部边界,但其扩张仍会受制于距离、供应链成本和当地竞争强度。
区域高密度布局带来广告、配送、管理和品牌协同优势,但也使公司对佛州及东南部经济周期、人口变化和飓风风险更为敏感。
未来门店网络的关键不只是开店数量,而是新店能否在配送半径内形成密度,并与既有门店共享采购、物流和品牌资产。
五、财务表现与资本结构
Publix的营收规模长期处于美国超市行业前列,2024财年销售额约590亿美元,显示其在区域零售市场拥有稳定客群和较强复购能力。
公司净利率大致保持在7%左右,这在低毛利、高周转的超市行业中属于较为稳健的水平。
生鲜、熟食和自有品牌占比提升有助于优化毛利结构,但劳动力成本、物流成本和促销投入会持续压制利润率上行空间。
Publix的资本结构以自有资金、内部留存和员工持股为主,不依赖公开资本市场频繁融资,因而财务策略偏保守。
公司长期债务水平较低,资产负债表稳健,使其在经济下行、门店改造和供应链投资中拥有较强抗压能力。
资本开支主要用于新店建设、老店 remodel、配送中心、冷链设施、数字化系统和药房业务。
Publix股票不在公开市场自由交易,其估值和流动性主要通过公司内部机制安排,这既维护了员工持股文化,也带来股权流动性限制。
公司分红和股票回购安排会影响员工股东回报,但整体上Publix更重视长期经营安全和门店网络可持续扩张。
六、供应链与自有品牌
Publix的供应链体系围绕区域配送中心、冷链网络和门店高频补货构建,生鲜与熟食部门对时效和标准化要求尤其高。
公司通过多个配送中心和部分垂直整合设施增强对牛奶、烘焙、熟食和部分生鲜加工环节的控制,以稳定品质和供应。
自有品牌是Publix提升毛利、强化差异化和建立顾客忠诚的重要工具,覆盖食品、日用品、冷冻、烘焙和健康品类。
Publix主品牌强调性价比和日常需求,GreenWise侧重有机、天然和健康导向,Premium系列则覆盖更高品质和节庆场景。
Aprons等品牌与食谱、熟食和餐饮解决方案相连,帮助门店把商品销售转化为生活方式和家庭餐桌方案。
自有品牌的成功依赖规模采购、品质稳定和货架陈列,但也要求公司持续投入产品开发、供应商管理和食品安全。
在供应中断和食品价格波动环境下,Publix需要平衡全国统一采购与区域本地采购,以兼顾效率、新鲜度和社区适配。
供应链能力是Publix区域扩张的底层约束,新门店能否盈利往往取决于配送距离、补货频率和冷链成本能否被门店密度摊薄。
七、数字化与全渠道
Publix的数字化战略整体偏稳健,重点不是颠覆线下门店,而是用App、会员、线上下单和履约服务增强门店竞争力。
Club Publix会员体系承担优惠券、个性化促销、电子收据和顾客数据沉淀功能,是公司提升复购的重要抓手。
线上业务主要通过Publix自有平台与Instacart等第三方配送合作完成,覆盖到家配送和部分门店自提场景。
药房数字化、疫苗预约、处方管理和健康提醒增强了Publix药房与超市客流之间的联动。
自助结账、移动支付和门店库存系统逐步推广,但其数字化体验与部分全国性竞争对手相比仍有追赶空间。
生鲜线上履约的拣货、冷链、缺货替换和配送成本较高,Publix需要在便利性与盈利能力之间保持平衡。
数字化投入不会改变Publix以门店体验为核心的商业模式,但会越来越深地影响促销精准度、库存效率和顾客洞察。
未来全渠道竞争的关键在于线上下单能否无缝接入门店库存、熟食制作和药房服务,而不是单纯追求线上销售占比。
八、竞争格局与护城河
Publix面对的主要竞争者包括Walmart、Kroger、Costco、Aldi、Target以及区域性和地方性超市连锁。
Walmart以规模和低价形成强大压力,Kroger在品类和数字化上具备全国性能力,Aldi则以折扣和精简SKU争夺价格敏感客群。
Publix的护城河首先来自佛罗里达及东南部的高密度门店网络和长期品牌认知,顾客在社区内形成稳定购物习惯。
其次,Publix的服务文化、门店清洁度、生鲜陈列和熟食烘焙能力构成体验型壁垒,使部分顾客愿意接受非最低价。
员工持股和长期雇佣关系提升了组织稳定性,一线员工的服务意愿和门店执行力是竞争对手难以快速复制的软性资产。
自有品牌、药房、熟食和社区参与共同提高顾客转换成本,使Publix不只是卖商品,而是嵌入周边居民的日常 routines。
但Publix的价格形象弱于折扣零售商,数字化和全国性采购规模也不及最大竞争对手,这使其护城河更多集中在区域密度和体验差异。
长期看,Publix需要守住服务和生鲜优势,同时补足价格分层、线上履约和数据能力,否则护城河可能被折扣店和全国性平台逐步侵蚀。
九、风险与挑战
Publix面临的首要风险是食品零售价格竞争加剧,Walmart、Aldi和Kroger等对手可能通过低价和促销挤压其客流与毛利。
劳动力成本上升、员工福利压力和门店服务要求会推高运营费用,而超市行业难以完全通过提价转嫁成本。
佛罗里达及东南部是飓风、洪水和极端天气高发区域,门店停业、供应链中断和保险成本上升可能造成阶段性损失。
多州扩张需要新配送中心、管理团队和地方供应链配套,若新市场密度不足,扩张可能拖累整体盈利能力。
数字化投入和线上履约成本较高,Publix若不能提升会员数据、库存准确率和履约效率,可能在便利性竞争中落后。
私有股权和员工持股机制虽然稳定,但也带来股票流动性、估值公平性和员工退休账户集中度等治理问题。
公司还需应对食品安全、药房监管、最低工资立法、工会关系和社区舆论等外部约束。
家族传承、高管更替和员工持股文化的延续也是长期风险,任何治理失误都可能削弱Publix最核心的组织优势。
十、未来趋势及预判
Publix未来仍将坚持东南部区域扩张,以佛罗里达为核心,逐步向肯塔基等相邻市场渗透,并通过配送中心和新店密度提升摊薄成本。
门店形态将继续强化生鲜、熟食、烘焙和药房,即食餐食、节庆食品和社区便利场景会成为差异化竞争重点。
自有品牌占比有望继续提升,Publix主品牌、GreenWise和Premium系列将承担毛利优化与顾客忠诚的双重任务。
数字化将稳步推进,会员体系、线上下单、门店自提、第三方配送和药房服务会进一步整合,但公司不会轻易放弃线下体验核心。
价格策略可能更分层,一方面通过促销和自有品牌维持价格感知,另一方面通过服务、品质和便利性支撑非最低价定位。
财务上,Publix大概率继续保持低负债、稳健现金流和内生扩张节奏,并购仍会谨慎,资本开支重点投向新店、供应链和数字化。
竞争压力将使销售增长保持中个位数至温和增长区间,利润率可能受工资、物流和促销投入影响而承压。
长期预判是Publix仍将是美国东南部最具竞争力的区域超市之一,但其成功取决于能否在保持员工持股文化和服务优势的同时,补齐价格分层、数字化和跨州供应链效率。
【本次调研结束】 |
|