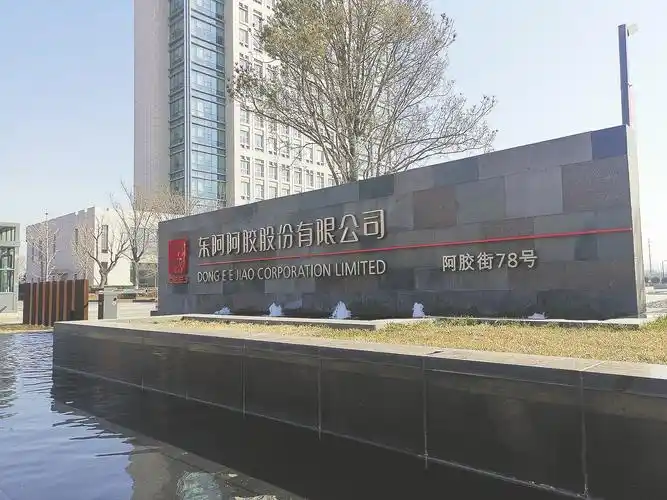
一、企业简介
东阿阿胶股份有限公司是中国阿胶行业的代表性生产企业。
公司总部位于山东省聊城市东阿县,核心品牌为“东阿阿胶”。
公司定位为以阿胶及系列滋补产品为核心的医药工业和健康消费品企业。
据公司2024年年度报告,公司营业收入为59.21亿元,归母净利润为15.57亿元,营收量级为数十亿元人民币。
公司总市值量级为数百亿元人民币,具体随二级市场行情波动。
公司核心业态是厂家直供品牌产品,并非以零售连锁门店为主要收入来源。
公司产品覆盖阿胶块、复方阿胶浆、阿胶糕、桃花姬阿胶糕等品类。
市场覆盖以中国大陆为主,并通过电商和部分出口覆盖海外市场。
截至公开年报,公司未披露统一口径的门店数,线下销售主要依托经销商和连锁药店。
公司覆盖区域包括全国主要省市,具体区域收入结构以企业年报为准。
公司兼有工业旅游和品牌体验场景,如东阿阿胶城和阿胶世界。
公司是深交所上市公司,证券代码000423。
二、发展历程
东阿阿胶的现代企业基础可追溯至1952年建厂,属于老牌中药滋补品生产企业。
1996年公司在深交所上市,进入资本市场并加快品牌化和规模化发展。
2000年代华润集团通过股权重组成为公司重要股东,公司治理和资源协同随之变化,具体时间以公告为准。
2006年秦玉峰出任公司总经理,随后推动“价值回归”和高端化策略。
2010年前后公司进入频繁提价阶段,阿胶块终端价格持续上行。
2018年前后媒体和科普账号对阿胶功效提出质疑,引发行业性舆论争议。
2019年公司营收大幅下滑并出现上市以来首次亏损,渠道库存问题集中暴露。
2019年秦玉峰辞任,公司进入渠道清理和经营调整阶段。
2020年至2021年公司推进去库存、控发货和终端动销修复。
2022年公司营收和利润恢复增长,经营拐点逐步确认。
2023年公司营业收入为47.15亿元,归母净利润为11.51亿元,恢复态势进一步巩固。
2024年公司营业收入增至59.21亿元,归母净利润增至15.57亿元,业绩回到历史较高水平。
2024年公司推进限制性股票激励计划,具体方案以公司公告为准。
三、企业文化
公司公开文化资料中的核心使命表述为“寿人济世”,强调以滋补产品服务大众健康。
公司愿景常围绕中医药现代化、品牌国际化和世界一流中药企业展开,具体以官网最新版本为准。
公司核心价值观公开表述包括“厚道、地道、传承、创新”。
“厚道”对应企业伦理和长期主义,“地道”对应药材与工艺品质。
“传承”强调阿胶传统技艺和中医药文化,“创新”强调产品年轻化和数字化。
公司管理哲学强调质量是品牌生命线,生产环节执行药品GMP和质量管理体系。
公司并非典型单一创始人驱动企业,关键管理者秦玉峰任内提出“价值回归”和“隐去品牌推品类”等理念。
秦玉峰的提价策略强化了高端滋补品心智,但也带来需求弹性和渠道库存挑战。
公司当前文化传播更强调消费者导向、品类创新和合规经营。
公司文化落地与品牌溢价、产品质量和渠道秩序高度相关,文化执行效果需结合经营数据观察。
四、重大事件
1952年建厂是公司从传统作坊走向现代工业企业的起点。
1996年深交所上市是公司资本化和品牌全国化的重要里程碑。
2000年代华润系入股改变了公司股权结构和治理框架,具体交易细节以历史公告为准。
2006年秦玉峰上任后公司确立高端化路线,阿胶块逐步成为高客单价滋补品。
2010年至2018年公司多次提价,品牌势能提升的同时也累积了渠道压力。
2018年“阿胶功效”舆论争议对公司品牌环境和行业认知造成冲击。
2019年公司营收降至29.59亿元,归母净利润为负4.44亿元,业绩暴雷成为标志性事件。
2019年管理层更替后公司转向去库存和控货,短期收入承压。
2020年至2021年公司清理渠道库存并修复终端价格体系。
2022年公司业绩恢复增长,市场对其经营修复形成阶段性共识。
2023年公司营收47.15亿元、归母净利润11.51亿元,恢复至较强盈利水平。
2024年公司营收59.21亿元、归母净利润15.57亿元,创出近年新高。
2024年公司推出激励计划,意在绑定核心团队并支撑中长期增长。
公司未检索到公开可靠的大规模关店事件,因其核心模式并非零售连锁扩张。
五、企业高管
截至2025年公开公告,公司董事长为程杰,总裁为孙金妮,具体任职以最新公告为准。
程杰具有华润系医药企业管理背景,当前决策重点围绕“双轮驱动”和渠道效率提升。
孙金妮担任总裁后承担经营执行和财务纪律职责,公开履历以公司公告为准。
秦玉峰是公司发展史上的关键人物,2006年至2019年主导高端化和提价策略。
秦玉峰的关键决策包括推动阿胶块价值回归、强化品牌文化和拓展滋补品类。
秦玉峰任内公司收入和市值一度快速上升,但后期渠道库存和需求透支问题显现。
王春城曾作为华润系代表出任董事长,推动公司治理与华润资源协同。
白晓松在2022年至2024年担任董事长期间推进渠道修复和经营恢复,具体任期以公告为准。
公司高管团队普遍具有华润医药体系或中药行业背景,战略执行强调合规和预算管理。
当前管理层的核心考验是平衡提价、动销和品类创新,避免重回库存驱动老路。
公司高管激励与业绩考核挂钩,2024年激励计划的具体指标以公告为准。
六、商业模式
公司盈利模式以医药工业产品销售收入为主,核心利润来自阿胶块和复方阿胶浆等高毛利品种。
健康消费品是第二增长曲线,阿胶糕、桃花姬和“阿胶+”新品承担年轻化和日常化任务。
公司供应链上游依赖驴皮资源,驴皮价格和供给稳定性直接影响成本与产能。
公司建设驴皮基地、溯源体系和质量标准,以强化原料掌控和产品真实性。
生产端按药品GMP组织,阿胶块和复方阿胶浆具有较强药品属性。
销售端以经销模式为主,通过连锁药店、医院、商超和电商触达消费者。
公司线下存在品牌专卖店和体验店,但直营与加盟比例未检索到统一公开披露。
公司电商和直播渠道承担品牌年轻化和新品测试功能。
会员体系方面,公司推进私域运营和消费者数据沉淀,具体会员数未检索到公开可靠来源。
数字化方面,公司推进一物一码、渠道库存管理和终端动销监测。
公司自营电商与平台旗舰店并行,但整体仍以经销体系为收入基本盘。
公司商业模式的核心是品牌溢价加高毛利品种,同时依赖渠道秩序和终端动销。
公司并非靠门店扩张取胜,而是靠品牌、品种和供应链效率取胜。
七、财务数据透视
据公司2024年年度报告,2024年营业收入为59.21亿元,归母净利润为15.57亿元。
据公司2023年年度报告,2023年营业收入为47.15亿元,归母净利润为11.51亿元。
据公司2022年年度报告,2022年营业收入为40.42亿元,归母净利润为7.80亿元。
2021年公司营业收入为38.49亿元,归母净利润为4.40亿元,可作为修复起点参考。
公司近三年毛利率大体在70%左右,具体年度口径以企业年报为准。
公司销售费用率与品牌推广、渠道维护和新品培育相关,具体数值以年报为准。
公司同店增速不适用于以经销和医药工业为主的企业,公开资料未披露同店指标。
公司存货和渠道库存是观察经营质量的关键,2019年高库存教训仍具参考意义。
公司经营活动现金流受回款、票据和渠道政策影响,具体年度数据以年报为准。
公司分红水平近年有所提升,具体方案以年度利润分配公告为准。
公司市值量级为数百亿元人民币,估值受业绩恢复和消费品属性影响。
公司营收已恢复至历史较高水平,但利润弹性仍与产品结构和费用投放相关。
公司财务分析应区分年报口径、追溯调整口径和单季度口径,避免简单外推。
八、竞品对比
福牌阿胶是公司最直接的本土竞品,主打阿胶块和阿胶糕,价格定位更偏大众化。
福牌阿胶在山东及部分区域市场具有较强渠道基础,性价比优势明显。
同仁堂阿胶依托同仁堂品牌和中药连锁体系,具备强渠道和品牌信任优势。
同仁堂产品线更宽,阿胶只是其滋补品类之一,抗单一品类风险能力较强。
片仔癀代表稀缺原料加提价模式,品牌势能和市值量级高于东阿阿胶。
片仔癀的肝病用药属性和独家品种壁垒与阿胶品类存在差异。
云南白药在中药消费化和渠道运营方面较强,但阿胶并非其核心品类。
汤臣倍健代表膳食补充剂模式,年轻化、线上化和产品迭代速度更快。
Swisse和GNC代表国际保健品品牌,在跨境电商和年轻消费者中具有影响力。
东阿阿胶的优势是阿胶品类心智、标准制定能力、上游布局和复方阿胶浆药品属性。
东阿阿胶的劣势是品类集中度高、价格带偏高、原料依赖强和功效争议余波。
福牌和同仁堂在中低价格带和渠道覆盖上对东阿形成分流。
国际保健品品牌则从年轻化、便携化和日常化场景争夺滋补消费预算。
九、争议与风险
2019年公司营收29.59亿元、归母净利润负4.44亿元,业绩下滑本身构成公开争议焦点。
据公司公告和主流财经媒体报道,2019年业绩暴雷与渠道库存高企、终端动销放缓密切相关。
公司长期提价策略被部分媒体和投资者质疑为透支需求,提价可持续性存在争议。
2018年前后“水煮驴皮”等舆论对阿胶功效提出质疑,公司未因此披露重大行政处罚。
公司未检索到公开可靠来源的重大食品安全处罚记录。
公司未检索到公开可靠来源的重大劳工争议记录。
公司未检索到公开可靠来源的垄断处罚记录。
公司曾因业绩大幅波动受到监管关注,具体问询和回复以公告为准。
驴皮原料稀缺和价格波动是长期经营风险,可能挤压毛利率。
渠道库存反弹风险仍存在,若压货过快可能再次伤害价格体系。
阿胶品类认知争议可能抑制年轻消费者渗透,尤其在功效宣传合规趋严背景下。
复方阿胶浆等药品品种受医保控费和处方药监管变化影响。
公司品牌高端化与大众化之间存在定位张力,新品放量仍需时间验证。
十、未来趋势及预判
公司战略方向是“药品+健康消费品”双轮驱动,阿胶块和复方阿胶浆守住基本盘。
健康消费品承担年轻化和第二曲线任务,阿胶糕、桃花姬和“阿胶+”新品是主要抓手。
数字化和渠道精细化仍是重点,公司需要以终端动销而非压货驱动增长。
上游驴皮资源掌控和溯源体系将继续决定成本底线和品质叙事。
国际化是长期方向,但短期收入贡献预计有限,具体以年报区域数据为准。
公司面临的首要挑战是提价天花板和消费者价格敏感度上升。
公司面临的第二个挑战是功效争议和广告合规,品牌沟通需要更审慎。
公司面临的第三个挑战是竞品分流,福牌、同仁堂和国际保健品均在争夺滋补预算。
公司面临的第四个挑战是原料价格波动,驴皮供给不足会限制规模扩张。
独立研判看,公司2024年业绩恢复较强,但高增长中包含渠道修复和低基数因素。
未来两至三年公司收入更可能保持中速增长,利润弹性取决于产品结构和费用效率。
若健康消费品和线上渠道成功放量,公司有望降低对提价和单一阿胶块的依赖。
若渠道库存再次累积或功效争议反复,公司业绩波动风险将上升。
投资者应重点跟踪终端动销、渠道库存、驴皮价格、复方阿胶浆增速和分红政策。
【本次调研结束】



