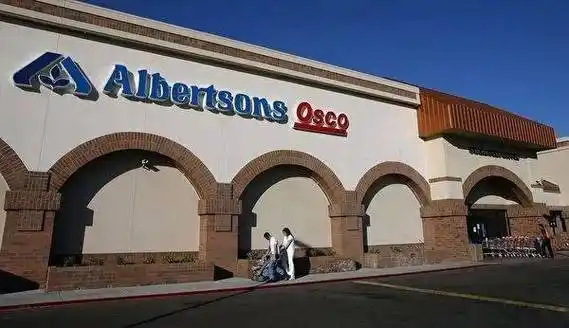
|
|
一、企业简介
艾伯森公司(Albertsons Companies, Inc.)是美国头部传统超市运营商之一。
公司定位为以社区超市为基础、覆盖药房和燃油等多业态的食品与日常消费品零售平台。
截至可核实的公司FY2023年报口径,艾伯森年净销售额和其他收入约792亿美元。
公司市值长期处于百亿美元量级,属于美国传统超市上市公司中的大型企业。
艾伯森在美国34个州和华盛顿特区经营约2270家门店。
公司门店品牌包括Albertsons、Safeway、Vons、Jewel-Osco、Shaw’s、Acme、Tom Thumb、Randalls、United Supermarkets等。
艾伯森核心业态包括传统超市、药房、燃油中心、数字零售、自有品牌制造和配送中心体系。
公司还经营约1730家药房和约400个燃油中心,形成高频到店与社区服务网络。
艾伯森的自有品牌覆盖食品、有机食品、健康食品和日用消费品等多个价格带。
公司总部位于美国爱达荷州博伊西,证券代码为NYSE: ACI。
�
二、发展历程
艾伯森由乔·艾伯森(Joe Albertson)于1939年在美国爱达荷州博伊西创立。
创始店以低价、丰富商品和社区服务为特色,奠定了公司超市经营的基本基因。
20世纪50至60年代,艾伯森通过新店开设和区域扩张逐步扩大门店网络。
1999年,艾伯森收购美国商店公司(American Stores),显著扩大超市和药房版图。
2006年,艾伯森公司经历重大拆分,部分门店和资产被SuperValu、Cerberus及CVS等机构收购。
2013年,Cerberus控制的AB Acquisition收购SuperValu旗下部分超市业务,并与Albertsons LLC合并。
2015年,艾伯森完成对Safeway的收购,交易规模约92亿美元并包含债务,门店网络大幅扩张。
2020年6月,艾伯森在纽约证券交易所完成首次公开募股,重新成为上市公司。
2022年10月,艾伯森与克罗格(Kroger)宣布约246亿美元的合并协议。
2022年,艾伯森还宣布约40亿美元特别股息,引发多个州总检察长关注和诉讼。
2024年12月,美国联邦法官阻止克罗格与艾伯森的合并,随后艾伯森终止交易并起诉克罗格。
2025年,艾伯森完成CEO更替,Susan Morris出任首席执行官,公司进入独立发展新阶段。
三、企业文化
艾伯森公开使命通常表述为“将人们围绕食物的乐趣聚在一起,并激发健康福祉”。
公司文化表达强调以食品为核心、以社区门店为触点、以顾客服务为长期基础。
艾伯森公开价值观强调顾客第一、诚信经营、关爱员工、团队协作和追求卓越。
创始人乔·艾伯森的零售理念强调满足顾客需求、保持商品丰富和贴近社区。
公司管理哲学重视区域品牌自治与集团供应链、采购和数字化能力的结合。
艾伯森在文化上保留多个区域超市品牌,而非完全统一为单一全国品牌。
这种多品牌文化有利于贴近本地社区,但也带来品牌管理和运营标准化的复杂度。
公司公开强调食品安全、员工安全、包容性和社区公益。
艾伯森长期通过基金会和社区项目支持饥饿救助、教育和健康相关议题。
企业文化中的服务导向与其高频、低毛利、重运营的超市商业模式相匹配。
公司文化同时受到工会化劳动力和多区域监管环境的影响。
总体看,艾伯森文化更偏传统零售运营型,而非纯互联网平台型。
四、重大事件
1939年创立是艾伯森成为美国区域超市连锁的起点。
1999年收购American Stores是公司全国化扩张的重要里程碑。
2006年公司拆分是艾伯森历史上最重大的资本与资产重组事件之一。
2013年Cerberus推动超市资产合并,重新整合了Albertsons和部分SuperValu门店。
2015年收购Safeway使艾伯森形成覆盖东西海岸和多区域品牌的超市集团。
2020年IPO标志着公司完成资本化重启并改善资产负债表。
2022年与克罗格宣布合并是近年来美国超市业最受关注的并购事件。
2022年特别股息事件引发州级监管诉讼,并成为合并审查中的争议点。
2024年合并被法院阻止,使艾伯森失去通过大型并购缩小规模差距的路径。
2024年艾伯森终止合并并起诉克罗格,标志着双方从合作转向法律对抗。
2025年Susan Morris接任CEO,是合并失败后的关键管理层调整。
公司历史上还经历过多轮关店、区域品牌整合和供应链优化,但公开披露的重大丑闻有限。
五、企业高管
创始人乔·艾伯森是公司早期扩张和社区超市理念的核心人物。
现任CEO Susan Morris于2025年出任首席执行官,此前长期在艾伯森体系内担任运营高管。
Susan Morris曾担任公司首席运营官,熟悉门店运营、供应链和零售执行。
她的上任被视为艾伯森在合并失败后强化运营、稳定组织和推进独立战略的信号。
前任CEO Vivek Sankaran于2019年至2025年领导公司,并主导了克罗格合并交易。
Vivek Sankaran此前有百事可乐等消费品企业背景,强调数字化、自有品牌和效率提升。
他在任内推动艾伯森IPO后的资本结构优化和与克罗格的大型合并谈判。
合并失败后,公司管理层重点转向独立增长、成本控制和股东回报。
艾伯森的关键高管团队还包括CFO、COO和区域品牌运营负责人等角色。
公司高管决策深受工会、州级监管和多品牌运营环境影响。
未检索到公开可靠来源显示创始人乔·艾伯森仍在世或直接参与现代公司治理。
总体看,艾伯森高管画像体现“内部运营型CEO回归”的特征。
六、商业模式
艾伯森主要通过超市商品销售获取收入,辅以药房、燃油和数字渠道。
公司以直营门店为主,少量业务涉及特许经营或合作安排。
艾伯森不采用Costco式仓储会员制,而采用“Albertsons for U”等忠诚度计划。
其会员体系以数字优惠券、个性化促销和积分权益为核心。
公司自有品牌是提升毛利和顾客黏性的关键工具。
艾伯森自有品牌包括Signature SELECT、O Organics、Open Nature、Lucerne等。
公司通过自有制造设施和配送中心控制部分商品成本与供应稳定性。
艾伯森供应链体系由区域配送中心、制造工厂、供应商网络和门店补货系统构成。
药房业务贡献高频到店和健康服务收入,但受处方报销政策影响。
燃油中心为门店带来引流作用,并增强社区一站式服务能力。
数字化方面,艾伯森通过App、线上下单、门店自提和配送提升全渠道能力。
公司还发展零售媒体和供应商合作业务,以挖掘消费者数据价值。
整体盈利模式是低毛利、高周转、重运营,并通过自有品牌和药房优化利润结构。
七、财务数据透视
艾伯森财年通常截止于次年2月,以下采用公司FY2021至FY2023年报口径。
FY2023净销售额和其他收入约792.4亿美元,净收入约12.96亿美元。
FY2023调整后EBITDA约38.5亿美元,同店销售增长约0.6%。
FY2022净销售额和其他收入约776.5亿美元,净收入约15.13亿美元。
FY2022调整后EBITDA约42.8亿美元,同店销售增长约5.9%。
FY2021净销售额和其他收入约718.9亿美元,净收入约16.20亿美元。
FY2021调整后EBITDA约42.7亿美元,同店销售增长约1.5%。
上述同店增速采用公司“identical sales”口径,主要反映可比门店销售变化。
FY2023同店增速明显放缓,显示疫情后食品通胀红利和消费行为变化的影响。
公司净收入在FY2023同比下降,部分与合并相关成本、利息和经营费用有关。
艾伯森负债水平受到Safeway收购、特别股息和门店租赁安排影响。
FY2024及FY2025完整审计数据未在可核实公开来源中完整确认,以企业年报/实测为准。
整体看,艾伯森收入规模稳定,但利润率和同店增长对成本与竞争高度敏感。
八、竞品对比
克罗格是艾伯森最直接的美国传统超市竞争对手,规模更大且门店网络更广。
克罗格与艾伯森曾尝试合并,但监管阻止使双方继续作为独立竞争者运营。
沃尔玛以巨大采购规模和低价能力构成艾伯森最强的跨业态竞争压力。
Costco以会员制和仓储店模式吸引高黏性家庭客群,对艾伯森形成分流。
Amazon和Whole Foods在线上履约、生鲜和高端食品方面形成竞争。
Aldi和Lidl等折扣超市以低价和精简SKU冲击传统超市的价格带。
Target以品牌化食品和日用品组合争夺中产家庭消费。
艾伯森优势在于区域品牌认知、社区门店密度、药房和燃油协同。
艾伯森劣势在于全国规模不及沃尔玛和克罗格,数字化投入承压。
与中国超市相比,艾伯森更依赖线下门店和药房服务,线上渗透率相对有限。
与永辉、盒马等中国同业相比,艾伯森供应链更成熟但增长弹性较低。
总体看,艾伯森处于“区域强、全国中强、面对巨头承压”的竞争位置。
九、争议与风险
艾伯森与克罗格合并案引发美国联邦贸易委员会和多个州总检察长的反垄断挑战。
监管机构认为合并可能削弱超市竞争、影响价格和劳工市场。
2024年法院阻止交易后,艾伯森终止合并并起诉克罗格,形成公开法律争议。
2022年特别股息计划曾遭多个州总检察长诉讼,争议集中在合并前资金安排。
艾伯森作为高度工会化零售商,面临劳动合同谈判、工资成本和罢工风险。
超市行业食品召回时有发生,但未检索到艾伯森单一重大食安丑闻的公开可靠来源。
公司面临沃尔玛、Costco、Aldi和亚马逊等带来的价格与客流竞争。
FY2023同店增速放缓显示业绩增长压力。
药房业务受处方报销、政策监管和行业整合影响。
高负债和租赁承诺限制公司财务弹性。
多品牌、多区域运营增加合规和管理复杂度。
总体风险集中在反垄断监管、劳工成本、价格竞争和合并失败后的战略执行。
十、未来趋势及预判
艾伯森在合并失败后更可能坚持独立经营,优先修复组织和运营执行力。
公司战略重点预计包括门店体验、自有品牌、药房服务、数字化和成本控制。
Susan Morris的上任意味着运营细节和门店执行的重要性上升。
艾伯森可能继续优化区域品牌组合,强化本地社区超市定位。
自有品牌和零售媒体是提升毛利的重要抓手。
数字化重点将从单纯促销转向会员个性化、履约效率和数据变现。
供应链优化和制造设施利用率仍将是利润改善关键。
公司需要通过现金流管理应对债务、租赁和资本开支压力。
大型并购短期内重启概率较低,监管环境仍构成硬约束。
区域补强型收购或资产优化仍有可能,但规模不会轻易比肩克罗格交易。
艾伯森最大挑战是规模劣势下的价格竞争力与成本结构。
独立研判:艾伯森将维持美国传统超市头部阵营地位,但增长更依赖运营改善而非并购扩张。
【本次调研结束】 |
|