|
|
一、调研背景与公司概况
海澜之家是中国大众男装领域的代表性企业,其发展轨迹折射出中国服装零售从渠道扩张向效率提升的转型过程。
公司起步于江苏江阴,早期以毛纺与职业装业务积累供应链能力,后通过“海澜之家”品牌切入男装零售并形成全国化网络。
截至近年,海澜之家已形成以男装为主体、多品牌协同的业务结构,营收规模长期处于本土男装企业前列。
公司总部与供应链体系深度绑定长三角产业集群,使其在面料采购、生产组织与物流配送上具备一定区位优势。
从资本市场角度看,海澜之家是A股服装板块中市值与分红关注度较高的标的之一,其经营质量对行业具有样本意义。
本报告围绕商业模式、产品供应链、渠道运营、品牌营销、财务质量、竞争格局、治理机制、风险因素与未来趋势展开系统梳理。
二、商业模式与品牌矩阵
海澜之家的核心商业模式可概括为“品牌运营加平台化供应链加类直营零售网络”,公司掌握品牌、商品企划与门店管理标准。
在男装主品牌之外,公司通过圣凯诺覆盖职业装与团体定制市场,通过OVV、黑鲸、海澜优选等品牌探索女装、年轻潮流与生活方式品类。
多品牌矩阵的价值在于分摊渠道与供应链资源,同时降低单一男装周期波动对整体收入的冲击。
但多品牌扩张也带来定位重叠、管理复杂度上升与培育周期较长的问题,新品牌尚未形成与主品牌相当的规模贡献。
公司收入结构仍以海澜之家主品牌为主,这意味着主品牌的客流、店效与产品力仍是决定整体基本盘的关键变量。
从盈利模式看,公司通过品牌溢价、供应链议价与门店零售价差获取毛利,再以加盟与联营模式控制资本开支。
三、产品与供应链
海澜之家产品覆盖商务正装、休闲服、外套、针织、裤装与配饰等品类,强调基础款、高性价比与大众化穿着场景。
公司供应链采用“可退货采购”与“赊购”相结合的安排,使存货风险在供应商与公司之间形成一定分担。
这种模式在扩张期有助于降低公司库存资金占用,但在需求波动时也可能带来退货集中、供应商利润承压与新品开发保守等问题。
近年来公司推进供应链数字化与柔性化改造,尝试通过销售数据反馈缩短补单周期并优化SKU效率。
产品力方面,公司持续调整版型、面料与年轻化设计,但大众男装同质化竞争强,设计创新与快反能力仍需长期投入。
供应链的规模化优势使公司具备成本控制能力,但如何平衡规模化采购与个性化需求,是其产品升级的核心难点。
四、渠道结构与门店运营
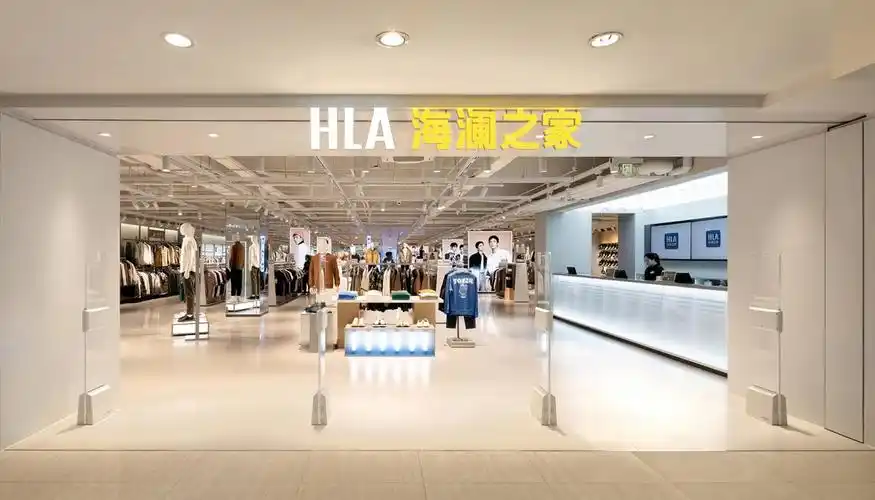
海澜之家门店以购物中心、百货商场与街边店组合布局,形成覆盖一二线到低线城市的广泛网络。
公司渠道模式以加盟与联营为主,门店运营由公司统一管理,加盟商承担部分资金与场地资源,公司掌握货品与零售标准。
类直营模式有利于品牌形象统一与价格管控,但也使公司对加盟商激励、门店淘汰与区域密度管理提出更高要求。
线上渠道方面,公司通过电商平台、直播与社交电商补充销售,线上占比提升有助于触达年轻客群与清理库存。
门店运营效率的关键在于店效、坪效与存货周转,低效门店的调整速度直接影响整体渠道质量。
未来渠道策略需要在扩张速度与单店质量之间取得平衡,避免单纯依靠门店数量增长驱动收入。
五、营销与品牌年轻化
海澜之家早期凭借“男人的衣柜”定位与大规模广告投放建立全国认知,品牌记忆度高但形象偏传统。
近年来公司通过代言人更替、综艺合作、联名产品与社交媒体传播,试图改善品牌年轻度与时尚感。
营销投入能够短期提升曝光,但品牌年轻化最终取决于产品设计、门店体验与价格带匹配,而非单一传播事件。
公司在大众男装市场拥有广泛客群基础,但年轻消费者对个性化、场景化与内容化表达的要求更高。
品牌矩阵中的OVV与黑鲸承担年轻化与细分场景探索任务,其成败会影响公司多品牌战略的可信度。
营销效率方面,公司需要控制费用投放的边际效果,避免在流量成本上升环境中形成投入依赖。
六、财务表现与质量
从收入端看,海澜之家营收规模长期位居本土男装前列,但增速与宏观消费、门店调整及品类周期高度相关。
公司毛利率处于服装行业较高水平,主要来自品牌溢价、供应链议价与类直营渠道的价格管理。
费用结构中销售费用占比较高,反映出门店运营、广告投放与渠道维护对利润的侵蚀。
存货是分析公司财务质量的关键科目,可退货采购安排降低了部分风险,但库存账龄与跌价准备仍需重点关注。
现金流方面,公司经营现金流总体较稳健,分红能力较强,但需结合加盟商回款、采购付款与库存变化综合判断。
财务质量的核心不是单一年度利润高低,而是收入增长、库存周转、现金回款与门店效率能否形成良性循环。
七、行业竞争格局
中国男装市场集中度较低,海澜之家虽为头部企业,但仍面临优衣库、太平鸟、报喜鸟、七匹狼、雅戈尔及大量区域品牌的竞争。
国际快时尚品牌在基础款与供应链效率上具备优势,本土品牌则更熟悉低线城市渠道与大众消费习惯。
职业装与定制市场由圣凯诺等品牌参与竞争,该市场客户黏性较强但订单波动与应收账款管理要求更高。
线上白牌与直播电商的崛起分流了部分基础款需求,使大众男装价格带竞争更加激烈。
行业竞争已从门店数量扩张转向产品效率、会员运营与全渠道体验的综合比拼。
海澜之家的优势在于规模、渠道下沉与供应链基础,短板在于品牌时尚度与年轻客群心智占位。
八、公司治理与激励机制
海澜之家股权结构相对集中,创始人及家族对公司战略与经营方向具有较强影响力。
公司引入职业经理人团队负责日常经营,治理结构在家族控制与专业化管理之间寻求平衡。
激励机制方面,公司曾通过股权激励、员工持股与回购等方式绑定核心团队利益,但激励覆盖面与考核指标仍需观察。
加盟商与供应商是公司生态的重要参与者,治理质量不仅体现在股东层面,也体现在对渠道伙伴的公平与稳定政策上。
信息披露与投资者关系方面,公司作为上市公司需持续提升经营透明度,尤其是门店效率与库存结构的披露颗粒度。
良好的治理机制应能在战略连续性、管理专业化与中小股东权益保护之间形成制度约束。
九、风险因素与挑战
首要风险是大众消费疲软与男装需求分化,若宏观消费恢复不及预期,公司店效与加盟商信心可能承压。
其次是品牌老化风险,主品牌形象若不能持续更新,年轻客群可能流向快时尚、运动休闲与线上新品牌。
第三是存货与供应链风险,可退货模式虽分担压力,但需求误判仍可能造成库存积压与供应商关系紧张。
第四是渠道风险,加盟与联营模式依赖加盟商持续投入,低效门店淘汰与区域密度管理不当会削弱渠道质量。
第五是多品牌培育风险,新品牌若长期无法形成规模,将分散管理资源并拖累整体费用效率。
第六是竞争与流量成本风险,线上平台流量价格上升与线下商业体客流变化都会影响公司营销投入回报。
十、未来趋势及预判
未来男装行业的增长逻辑将从门店扩张转向单店效率、会员复购与全渠道运营,海澜之家需要以精细化运营替代粗放增长。
产品端预计将继续向基础款升级、场景化搭配与年轻化设计推进,同时通过供应链快反能力缩短新品迭代周期。
渠道端将优化购物中心与低线城市布局,强化线上线下一体化,并通过数字化会员体系提升复购与客单。
品牌端多品牌矩阵仍会延续,但资源将更集中于具备规模潜力的品牌,非核心品牌可能面临收缩或重定位。
财务端公司有望保持较强分红能力,但市场将更关注库存周转、经营现金流与店效改善的持续性。
总体预判是海澜之家具备稳固的基本盘与供应链基础,但能否完成品牌年轻化与渠道效率提升,将决定其从规模龙头向质量龙头转型的成败。
【本次调研结束】 |
|