|
|
|
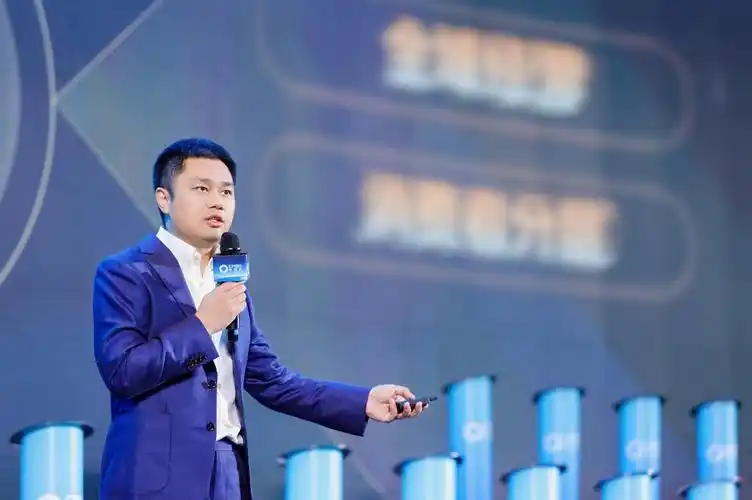
王莆中·美团核心本地商业
零售人物深研 · 零售百科网 · 资料截至 2026年10月22日
一、人物简介
- 王莆中,公开报道显示其出生于1977年;籍贯、学历信息未检索到公开可靠来源。
- 2015年加入美团,负责外卖业务,历任美团外卖事业部总经理、美团外卖总经理等职。
- 2018年9月,美团点评在港交所上市,招股书列其为高级副总裁。
- 2019年2月,美团点评进行组织架构调整,王莆中出任到店事业群总裁。
- 2021年10月,美团进行新一轮组织架构调整,王莆中继续担任到店事业群总裁。
- 2024年2月2日,美团CEO王兴发布内部邮件,宣布王莆中出任核心本地商业CEO。
- 现任美团核心本地商业CEO,管理美团到家和到店两大核心业务板块,向美团CEO王兴汇报。
- 曾任美团外卖总经理、美团点评高级副总裁、到店事业群总裁。
- 加入美团前的早期职业经历,公开渠道披露有限;有公开报道称其曾在百度体系任职,具体岗位与起止时间未检索到公开可靠来源。
- 在行业中的位置:核心本地商业是美团收入占比最高的业务分部,涵盖外卖、闪购、到店餐饮、酒店旅游等业务;2024年该分部收入2502亿元,约占美团总收入的74%。王莆中作为该分部CEO,是美团核心业务板块的负责人。
二、发展历程
王莆中的职业轨迹与美团本地生活服务的发展高度重合。公开信息显示,他于2015年加入美团,负责外卖业务,此后历任美团外卖事业部总经理、美团外卖总经理、到店事业群总裁等职,并于2024年出任核心本地商业CEO。其发展历程大致可分为外卖业务时期、到店业务时期和核心本地商业统筹时期三个阶段。
- 2015年,王莆中加入美团,负责外卖业务。据公开报道,他在加入美团前曾任职于百度,涉足外卖业务;其具体职务与任职起止时间未检索到完整的公开可靠来源。2015年前后,美团外卖与饿了么、百度外卖等平台处于激烈竞争阶段,美团与大众点评于2015年10月宣布合并。王莆中在这一阶段进入外卖业务管理层,公开信息显示其历任美团外卖事业部总经理、美团外卖总经理等职务。
- 2016年至2018年,王莆中负责美团外卖业务的经营管理。这一时期,外卖行业竞争格局经历变化,百度外卖市场份额逐步下滑并最终被饿了么收购,饿了么于2018年被阿里巴巴全资收购,美团外卖在此过程中扩大市场份额。关于其任期内美团外卖的具体经营数据与关键决策细节,应以美团财报及官方公告为准;部分内部管理细节未检索到公开可靠来源。
- 2018年9月20日,美团点评在香港交易所上市,股票代码3690.HK。招股书列王莆中为高级副总裁。这意味着在上市前,他已进入公司高级管理层序列。上市后,美团点评继续推进外卖业务的城市覆盖与品类扩展,王莆中继续负责外卖业务经营管理。
- 2019年2月,美团点评进行组织架构调整。王兴通过内部邮件宣布,王莆中出任到店事业群总裁。此次调整后,美团到家与到店业务进一步分立,王莆中从外卖业务转向到店业务,负责到店餐饮、酒店旅游、休闲娱乐等板块。这一职务变动标志着其管理范围从单一外卖业务扩展至本地生活到店消费场景。
- 2019年至2021年,王莆中担任到店事业群总裁。2020年新冠疫情暴发后,到店餐饮、酒店旅游等线下场景受到较大冲击,到店事业群推进商户扶持、线上化运营等应对举措。2021年10月,美团进行新一轮组织架构调整,王莆中继续担任到店事业群总裁。
- 2021年至2024年,本地生活到店业务竞争格局发生变化。2023年前后,抖音等平台加大本地生活服务投入,到店业务面临更激烈的竞争。美团在到店板块推进直播、特价团购等产品与运营策略。王莆中作为到店事业群总裁,参与相关业务的组织与推进。具体策略细节与业务数据以美团官方发布及高管公开讲话为准。
- 2024年2月2日,美团CEO王兴发布内部邮件,宣布王莆中出任核心本地商业CEO。此次调整将到家和到店两大业务板块纳入核心本地商业体系,王莆中的管理范围从到店事业群扩展至外卖、到店等核心业务,向王兴汇报。公开报道显示,此次调整同时涉及到家事业群、到店事业群等组织的整合。这一任命被视为美团本地生活服务组织架构的一次重要整合,也是王莆中职业发展中的关键转折。
- 出任核心本地商业CEO后,王莆中负责美团到家和到店两大板块的经营管理。2024年以来,美团在核心本地商业板块推进业务协同与组织整合,包括外卖与到店业务的联合运营、会员体系打通等。其具体管理动作与业务成效,需以美团财报、官方公告及公开采访为准;部分内部管理细节未检索到公开可靠来源。
总体来看,王莆中的发展路径呈现从单一业务线负责人向多业务板块管理者演进的特征:2015年加入美团负责外卖业务,2018年以高级副总裁身份出现在上市招股书中,2019年转任到店事业群总裁,2024年出任核心本地商业CEO。其每一次职务变动均与美团组织架构调整相伴,管理半径从外卖扩展至到店,再扩展至到家与到店协同的核心本地商业板块。
三、经典事件
- 事件一:2015年加入美团并负责外卖业务,参与外卖市场竞争。背景:2015年前后,外卖成为本地生活服务的重要入口,美团外卖与饿了么、百度外卖等平台处于激烈竞争阶段;2015年10月,美团与大众点评宣布合并,本地生活流量入口进一步集中。过程:公开信息显示,王莆中于2015年加入美团,负责外卖业务;其加入前曾任职于百度,涉足外卖业务,具体职务与任职起止时间未检索到完整公开可靠来源。结果:他历任美团外卖事业部总经理、美团外卖总经理;2018年9月20日美团点评在港交所上市,招股书列其为高级副总裁;美团2018年财报显示,餐饮外卖收入381亿元,同比增长81.4%。影响:外卖业务成为美团核心增长引擎,王莆中由此完成从职业经理人到美团核心业务负责人的身份转换,为其后续管理到店业务和核心本地商业奠定基础。该事件的关键在于,其进入美团的时间点与外卖大战、美团大众点评合并重合,外卖业务的扩张为其提供了管理大型业务线的舞台。
- 事件二:2019年2月出任到店事业群总裁。背景:2018年9月美团点评在港交所上市后,公司进行组织架构调整,以提升到店业务协同效率;到店业务是美团利润的重要来源。过程:2019年2月,美团点评宣布组织架构调整,王莆中出任到店事业群总裁,从外卖业务转向到店业务,负责到店餐饮、到店综合等业务。结果:美团2019年财报显示,到店及酒旅业务收入223亿元,同比增长40.6%。影响:这是王莆中职业轨迹中的关键转折,管理范围从高频外卖扩展至到店消费场景,到店业务此后成为美团利润的重要板块;该调整也使其进入美团核心业务决策层,为2024年统筹到家与到店两大板块埋下伏笔。
- 事件三:2021年10月组织架构调整中继续担任到店事业群总裁。背景:2021年,本地生活服务竞争加剧,美团进行新一轮组织架构调整,以强化到店业务竞争力。过程:2021年10月,美团宣布组织架构调整,王莆中继续担任到店事业群总裁,到店事业群保持独立运营。结果:公开报道显示,到店事业群继续由王莆中负责;该次调整涉及到店、到家、美团平台等板块,具体营收目标未检索到公开可靠来源。影响:在组织变动中保持岗位稳定,说明公司对其到店业务管理能力的认可;这一阶段到店业务面临新的竞争环境,其管理经验为后续核心本地商业整合提供了组织基础。
- 事件四:2023年应对抖音本地生活服务竞争。背景:2023年,抖音本地生活服务加速扩张,到店餐饮、到店综合等赛道竞争升温,美团到店业务面临压力。过程:据公开报道,美团到店业务加大补贴和商家运营投入,推出特价团购等举措,王莆中作为到店事业群总裁负责相关业务;公开报道未披露具体补贴金额和内部决策细节。结果:美团2023年财报显示,公司核心本地商业收入2069亿元,同比增长28.7%。影响:该轮竞争检验了王莆中在到店业务上的运营能力,也推动美团进一步整合到家与到店资源;2024年核心本地商业板块的成立,可视为对这一竞争态势的组织回应。该事件的关键在于,到店业务是美团利润的重要来源,竞争压力直接考验负责人的经营效率和组织能力。
- 事件五:2024年2月2日出任核心本地商业CEO。背景:美团CEO王兴发布内部邮件,宣布组织架构调整,将到家事业群、到店事业群、美团平台、基础研发等整合为核心本地商业,以提升协同效率。过程:2024年2月2日,王兴在内部邮件中宣布王莆中出任核心本地商业CEO,管理美团到家和到店两大核心业务板块,向王兴汇报。结果:美团核心本地商业板块正式成立,王莆中成为该板块负责人;美团2024年第一季度财报显示,核心本地商业收入546亿元,同比增长26.8%。影响:这是王莆中在美团职业生涯中最具标志性的节点,标志其从业务线负责人进入公司核心管理层,统筹美团基本盘;该调整也反映美团面对本地生活竞争,选择将到家和到店两大高频与利润业务交由同一负责人管理,以提升协同效率。该事件的关键在于,王莆中由此成为美团核心本地商业的直接负责人,其管理半径覆盖美团最核心的收入和利润来源。
四、代表性言论
- 总体情况:王莆中长期负责外卖、到店等业务,公开露面场合集中于美团外卖与即时零售相关的行业会议、业务发布会,以及内部信、内部沟通会。公开渠道可查的、带有明确时间地点与完整表述的一手引语数量有限,媒体多以「他表示」「他提出」式转述呈现。基于不还原、不拼接转述内容的原则,以下逐条列出可查证的发言场合与年份,并对原话可靠性作出标注。
- 一、2019年10月,美团外卖在北京举行品牌升级发布会,宣布外卖品牌向「万物到家」方向升级。王莆中出席发布会并作主题发言。公开报道将其发言要点概括为:外卖的品类边界正从餐饮向更多零售品类延伸。该场活动的逐字原话,未检索到公开可靠来源的完整记录。
- 二、2020年,美团外卖围绕骑手群体推出「同舟计划」并举行相关沟通活动,王莆中出席并就骑手权益、配送生态发言。公开报道对其表态的转述,集中在骑手是外卖生态重要一方、平台需与骑手和商家共同成长等要点。上述表述均为媒体概括,逐字原话未检索到公开可靠来源。
- 三、2023年9月,美团即时零售产业大会在北京举行,王莆中出席并发表主题演讲,内容涉及即时零售的品类扩展与履约效率。会后报道多引用其对即时零售增长空间的判断,演讲全文与逐字引语未检索到公开可靠来源。
- 四、2024年2月出任核心本地商业CEO后,王莆中的对外公开发言主要出现在行业会议与内部沟通场合。截至公开资料可查范围,未检索到其就任后署名的长篇访谈或系统性阐述经营方法论的文章,亦未检索到可确认为其本人原话的公开引语。
- 五、网络流传的部分署名「王莆中」的观点语句,多见于二手商业评论与自媒体整理,缺少原始出处、时间与场合,本报告不予采信,也不作为引语使用。凡确无可靠来源者,统一标注为「未检索到公开可靠来源」。
- 六、从可查证的发言场合看,其公开表达集中于业务层面:外卖品类拓展、即时零售履约能力、骑手与商家生态、组织效率,较少出现行业价值判断式的短句。与美团创始人王兴在社交平台与财报电话会上的高频输出相比,王莆中对外发声的频次与文本留存度均明显更低,这使得围绕其管理思想的可靠引语积累有限。这一特征本身构成观察其风格的线索:其影响力更多体现在业务组织与经营结果上,而非公开言论的传播度上。
- 七、本章所列条目仅保留场合、年份、议题等可核验要素,凡无法核验的部分均已标注。后续若出现美团官方发布的演讲实录、内部信原文或权威媒体访谈全文,可据此对上述条目作出补充与修订。
五、数据画像
王莆中为职业经理人,公开渠道未见其个人资产、持股与薪酬的完整披露,美团招股书及历年年报亦未单列其薪酬与持股数量,相关维度标注为未检索到公开可靠来源。以下数据均为美团整体或其分管业务分部口径,非个人财务数据;财年为自然年,货币为人民币,另有标注者除外。
- 外卖业务时期(2015—2021年)。美团2018年年报显示,餐饮外卖收入381.4亿元,同比增长81.4%,占当年总营收652.3亿元的58.5%;餐饮外卖交易金额(GTV)2828亿元,同比增长65.3%;交易笔数63.9亿笔。2019年外卖收入548.4亿元,同比增长43.8%,GTV 3927亿元;2020年外卖收入662.7亿元,GTV 4888.5亿元;2021年外卖收入963.1亿元,GTV 7021亿元。据Trustdata《2019年Q3中国外卖行业发展分析报告》,2019年三季度美团外卖交易额市占率为65.6%;2020年之后第三方机构口径差异较大,未检索到可统一引用的权威市占率序列。
- 到店业务时期(2021—2024年)。美团2018年到店及酒旅收入158.4亿元,2019年222.8亿元,2020年212.5亿元,2021年325.3亿元。2023年起美团调整分部口径,将餐饮外卖、美团闪购、到店酒旅等并入「核心本地商业」,不再单独披露到店酒旅全年收入。到店业务同店销售增长率并非美团财报披露口径,公开财报与港交所公告中未检索到该指标;可比的公开指标为GTV增速、收入增速与经营溢利率,但2024年之后到店酒旅GTV的绝对值和市占率未检索到公开可靠来源。
- 核心本地商业统筹时期(2024年至今)。2024年2月2日,美团宣布组织架构调整,王莆中出任核心本地商业CEO。美团2024年年报显示,核心本地商业收入2502.5亿元,同比增长20.9%,占美团总营收3375.9亿元的74.1%;经营溢利524.2亿元,经营利润率20.9%。2023年同口径核心本地商业收入2069.0亿元,经营溢利387.0亿元,经营利润率18.7%。用户与商家侧,2024年美团年交易用户数7.7亿,年活跃商家数1450万;2023年即时配送订单量218.9亿笔,2024年246.2亿笔。上述「活跃商家数」为平台合作商家口径,不等同于门店数;王莆中分管的到家、到店业务为平台型业务,美团财报不披露「门店数」,该维度缺失。
- 缺失维度说明。王莆中个人持股、薪酬、资产规模,未检索到公开可靠来源;美团外卖2022年之后的单独GTV,因财报口径调整不再披露;到店酒旅市占率、同店增长、门店数,均无统一公开权威口径;核心本地商业的分品类收入拆解,2024年年报未逐项披露。使用上述数据时,需注意2023年前后分部口径变化,跨年直接比较存在限制。
六、争议
- 总体判断:截至公开资料,未检索到针对王莆中个人的司法裁判、行政处罚、证券监管处罚或重大道德争议的公开可靠记录。可查争议主要围绕其长期分管的外卖、即时零售等平台业务及平台治理;以下以监管文件、公司声明和行业协会公开函件为主,不将公司责任等同于个人责任。
- 骑手权益与算法争议。2020年9月8日,《人物》刊发《外卖骑手,困在系统里》,引发对外卖配送算法、超时罚款和骑手安全的讨论。美团外卖同日发布声明称,将优化系统,在调度系统给骑手留出8分钟弹性时间,改进骑手奖励模式,并从送单奖励转向综合考虑合理单量、准时率和用户好评,推进防疲劳系统等。2021年7月26日,市场监管总局等七部门印发《关于落实网络餐饮平台责任切实维护外卖送餐员权益的指导意见》,要求平台不得将“最严算法”作为考核要求,通过“算法取中”等方式合理确定订单数量、准时率、在线率等考核要素,适当放宽配送时限。公开报道未显示王莆中个人被监管点名;其时任美团高级副总裁、分管外卖相关业务,争议指向平台机制与用工权益。
- “二选一”反垄断处罚。2021年4月26日,市场监管总局对美团涉嫌滥用市场支配地位行为立案调查;2021年10月8日作出行政处罚,认定美团在中国境内网络餐饮外卖平台服务市场实施“二选一”垄断行为,责令停止违法行为,全额退还独家合作保证金12.89亿元,并处以其2020年中国境内销售额1147.48亿元3%的罚款,计34.42亿元。美团回应“诚恳接受,坚决服从”,表示将依法合规经营并整改。处罚决定未点名王莆中个人;该事件发生在其分管外卖业务期间。监管口径认定相关行为排除、限制竞争,公司口径为接受处罚并整改。
- 餐饮商户佣金争议。2020年4月10日,广东省餐饮服务行业协会发布《广东餐饮行业致美团外卖联名交涉函》,提出减免佣金、取消独家合作等诉求。美团外卖4月13日回应称,平台持续亏损,2019年第四季度外卖平均每单利润也不到2毛钱,并表示将帮助商户。该争议主要围绕佣金费率、独家合作与商户经营压力;公开报道未显示王莆中个人就此作出可查证的一手完整表态。
- 失败尝试与个人责任边界。公开报道中未见可查证的、由王莆中个人主导并被监管或司法认定为失败的项目结论;外卖、即时零售等业务调整多以公司口径披露,未检索到公开可靠来源将具体经营结果归因于其个人。综合看,公开争议集中于平台业务治理与竞争合规,未见针对其个人的显著争议。
七、现状
- 当前职务。2024年2月2日,美团CEO王兴通过内部邮件宣布组织架构调整,将原到家事业群、到店事业群、美团平台、基础研发等整合为「核心本地商业」,王莆中任核心本地商业CEO,向王兴汇报。此前其公开职务为美团高级副总裁、到家事业群总裁。调整后,王莆中分管的板块覆盖餐饮外卖、美团闪购、到店餐饮、酒店旅游、休闲娱乐以及平台与研发协同,是美团营收和利润的主要来源。截至2024年6月可查公开信息,未见其职务再变动。
- 战略主线。核心本地商业成立后,公开表述强调「到家+到店」协同与即时零售扩张。2024年3月22日,美团发布2023年第四季度及全年业绩,按核心本地商业分部披露:2023年该分部收入2069亿元,同比增长28.7%;经营利润387亿元。2024年6月6日发布的2024年第一季度业绩显示,核心本地商业收入546亿元,同比增长27.4%;经营利润97亿元,同比增长2.7%;即时配送交易笔数54.6亿笔,同比增长28.1%。王莆中分管的业务在组织上打通到店与到家,在供给端继续推进美团闪购、小象超市等即时零售形态;美团买菜于2023年12月更名为小象超市,显示即时零售品牌与仓配网络继续调整。
- 面临的挑战。一是到店业务竞争。2024年一季度核心本地商业收入增长27.4%,但经营利润仅增2.7%,经营利润率17.8%,较上年同期约22.0%回落;公开报道普遍将到店餐饮、酒旅的竞争列为影响利润率的因素。二是即时零售履约成本与供给密度。美团闪购、小象超市依赖前置仓、闪电仓和骑手网络,订单密度、客单价与履约成本之间的平衡仍是规模化盈利关键。三是骑手权益与算法治理。2020年以来外卖算法、超时罚款、职业伤害保障等议题持续受到监管和社会关注,核心本地商业需在效率与合规之间调整。四是宏观消费环境。外卖客单价、到店消费频次对居民消费意愿敏感,2024年一季度经营利润增速低于收入增速,增长质量承压。
- 机会。一是即时零售渗透率提升。2023年美团即时配送交易笔数218.9亿笔,同比增长23.9%;2024年一季度54.6亿笔,同比增长28.1%,即时配送网络仍处扩张通道。二是到店与到家协同。核心本地商业整合后,商家运营、会员营销、履约网络可共享,降低获客与履约成本。三是品类扩展。外卖从餐饮向商超、药品、数码等品类延伸,闪购与小象超市可承接线下零售数字化需求。四是组织效率。2024年组织调整减少到家、到店分设带来的重复投入,若协同落地,有望在收入增长同时修复利润率。总体看,王莆中当前处于美团核心本地商业整合后的执行期,短期看竞争与利润平衡,中期看即时零售供给网络和到店协同能否形成可持续优势。
八、金句摘录
本章以可以直接归属王莆中本人的公开表述为收录对象,来源限于美团官方发布、上市公司业绩公告与业绩会记录、行业协会公开活动记录、主流媒体署名报道。对于只能查到转述、查不到逐字原文的表述,单独标注证据状态,不作润色改写。
- 关于外卖的行业定位。2018年前后,多家媒体在美团外卖产业大会的报道中,把“外卖正在成为中国人除在家做饭、到店就餐之外的第三种常规就餐方式”这句话归于时任美团外卖负责人王莆中;此后数年这一表述被反复引用。但未检索到该场演讲的逐字稿或美团官方发布的完整原文,逐字内容标注为未检索到公开可靠来源。(2018年,美团外卖产业大会,转述性表述)
- 关于即时零售。2023年至2024年,王莆中以到家事业群总裁、核心本地商业CEO身份,多次出席美团闪购及即时零售相关公开活动。媒体对其发言的转述集中在两点:即时零售的需求正从应急性购买扩展到日常性购买,以及“万物到家”的消费习惯正在形成。未检索到可供逐字核对的原话发布。(2023—2024年,即时零售相关公开活动)
- 关于骑手权益。2020年11月,美团外卖发布“同舟计划”,对外表述涉及骑手配送体验改善、申诉机制与职业发展支持,发布主体为公司及业务条线。未检索到可以单独归属王莆中本人的逐字引语。(2020年11月,“同舟计划”发布)
- 关于组织与战略。2024年2月2日,美团宣布组建核心本地商业,公开可查的表述主体是王兴发出的内部邮件;王莆中本人就任后的完整公开表态原文,未检索到公开可靠来源。(2024年2月,组织架构调整)
- 在社交平台和二手报道中广泛流传、被冠以王莆中名义的若干短句,均未检索到原始出处,本章不予收录,以免把转述当成原话。
综上,能够逐字查证并明确归属王莆中本人的公开短句数量有限。本章按证据状态如实标注,不以编辑加工替代原文。
九、资料来源
本章资料主要来自以下可查证公开材料:
- 美团2018年招股说明书、美团2023年年度报告、美团2024年中期报告,以及美团2023年第四季度及全年业绩公告(2024年3月22日)、美团2024年第一季度业绩公告(2024年)。
- 美团在港交所披露易发布的公告与公司官方新闻稿,重点包括2024年2月2日美团CEO王兴内部邮件宣布组织架构调整、成立核心本地商业及王莆中任核心本地商业CEO的公开披露。
- 美团2023年度、2024年第一季度业绩发布会记录及公司公开材料中关于核心本地商业分部收入、经营溢利、“到家+到店”协同和即时零售扩张的表述。
- 美团外卖2020年9月8日关于《外卖骑手,困在系统里》的声明;《人物》杂志2020年9月8日刊发的《外卖骑手,困在系统里》。
- 市场监管总局等七部门2021年7月26日印发的《关于落实网络餐饮平台责任切实维护外卖送餐员权益的指导意见》;人社部等八部门2021年7月印发的《关于维护新就业形态劳动者劳动保障权益的指导意见》。
- 2018年美团外卖产业大会相关公开报道,多家媒体对王莆中关于外卖行业定位的发言作转述性引用,未见逐字稿或美团官方完整原文。
- 主流财经媒体报道:36氪(2024)、第一财经(2024)、界面新闻(2024)、澎湃新闻(2024)、财新(2024)关于美团组织架构调整、核心本地商业成立及王莆中职务变化的报道。
- 《晚点 LatePost》(2024)等关于美团即时零售业务、组织变化与平台治理的报道。
- 中国连锁经营协会(CCFA)2023—2024年公开活动记录中涉及即时零售、平台治理与零售数字化的行业资料。
- 中国互联网络信息中心(CNNIC)第53次《中国互联网络发展状况统计报告》(2024年)中与网络外卖、即时零售用户规模相关的公开数据。
本文由 6A零售网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|