|
|
|
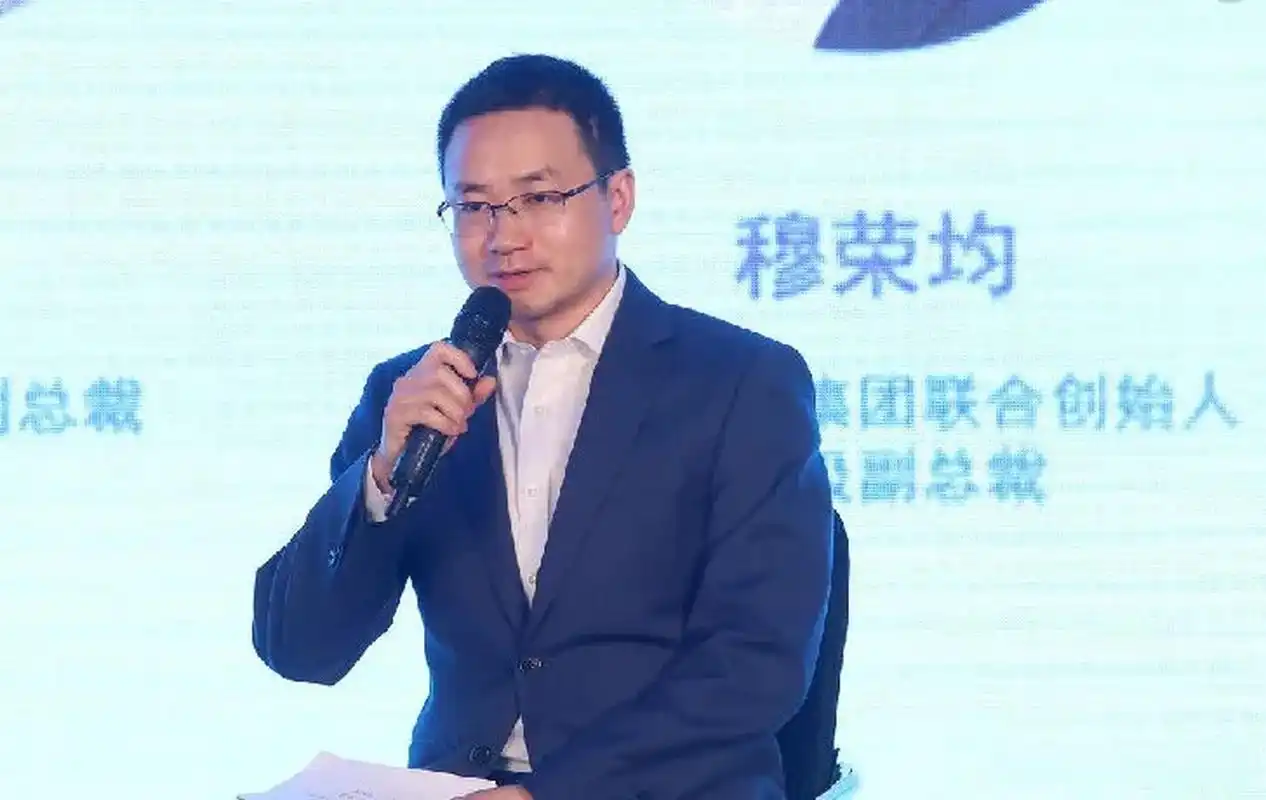
穆荣均·美团
零售人物深研 · 零售百科网 · 资料截至 2026年10月22日
一、人物简介
穆荣均,1980年出生,福建泉州人(籍贯信息据公开报道),美团联合创始人。公开履历显示,其职业经历主要集中在技术研发、互联网创业与本地生活服务领域。
- 教育背景:毕业于清华大学计算机科学与技术系,获学士、硕士学位;具体入学年份、毕业年份及导师信息未检索到公开可靠来源。
- 早期职业经历:曾在百度担任工程师,从事技术研发工作;具体任职起止时间、职级与负责项目未检索到公开可靠来源。
- 早期创业经历:2000年代中后期加入王兴创业团队,参与校内网、饭否等项目;具体加入时间、担任职务及项目分工未检索到公开可靠来源。
- 美团创立:2010年3月,美团网上线,穆荣均作为联合创始人加入,参与公司创立及早期技术、运营体系建设。美团招股书披露其加入美团的时间为2010年3月。
- 上市与公司治理:2018年9月20日,美团点评在香港交易所上市,招股书列穆荣均为执行董事、高级副总裁;其曾以执行董事身份参与董事会决策。招股书同时披露,2018年时穆荣均38岁。
- 业务分管:曾长期负责美团金融服务平台(美团金服),该平台业务涉及支付、信贷、保险等;公开报道显示其担任美团金服董事长。其具体任职起始时间未检索到公开可靠来源。
- 现任与曾任职务:现任美团联合创始人、高级副总裁;曾任美团执行董事、美团金融服务平台负责人。2015年美团与大众点评合并后,其继续在合并后的新公司担任高级副总裁。
- 行业位置:作为美团联合创始人之一,穆荣均参与了美团从团购网站向本地生活服务平台扩展的过程;美团2018年上市后,其进入上市公司董事序列,参与公司治理与金融业务布局。
二、发展历程
- 2010年3月4日,美团网正式上线,穆荣均作为联合创始人参与公司创立。公开报道显示,其在美团早期负责技术团队组建与产品研发;具体职务名称、任命时间及分管范围未检索到公开可靠来源。
- 2010年9月,美团网获得红杉资本1200万美元A轮融资。穆荣均作为联合创始人参与融资后的技术体系搭建,美团技术团队从初创规模逐步扩展;其具体主导的招聘与架构调整事项未检索到公开可靠来源。
- 2011年7月,美团网获得阿里巴巴领投的5000万美元B轮融资。穆荣均作为联合创始人参与融资后的业务扩张,美团在“千团大战”中推进城市站点系统与后台效率工具建设;其具体负责的技术项目未检索到公开可靠来源。
- 2012年,美团推进“T型战略”,以团购为横轴、电影与酒店等垂直品类为纵轴。穆荣均作为联合创始人参与战略落地,公开报道显示其负责技术架构与产品体系;具体职务与分工未检索到公开可靠来源。
- 2013年11月,美团外卖正式上线。穆荣均作为联合创始人参与外卖业务的技术与产品支持;具体负责范围与职务未检索到公开可靠来源。
- 2014年,美团全年交易额突破460亿元。穆荣均以美团高级副总裁身份出席公开活动;其晋升为高级副总裁的具体时间未检索到公开可靠来源。
- 2015年1月,美团完成7亿美元D轮融资,估值达70亿美元。同年10月8日,美团与大众点评宣布合并,成立新公司美团点评,穆荣均任高级副总裁。公开报道显示,其参与合并后的技术体系整合与组织融合工作。
- 2016年,美团点评成立技术委员会,穆荣均任技术委员会主席。公开报道显示,该委员会负责技术路线规划、技术人才梯队建设与跨业务技术协同;具体成立日期与职责文件未检索到公开可靠来源。
- 2017年,美团点评完成40亿美元F轮融资,估值300亿美元。穆荣均作为高级副总裁继续负责技术委员会相关工作,并参与企业平台与公共服务体系建设;具体分管范围未检索到公开可靠来源。
- 2018年6月,美团点评向港交所递交招股书,穆荣均列为执行董事。同年9月20日,美团点评在港交所挂牌上市,股票代码3690.HK,发行价69港元。穆荣均作为联合创始人、执行董事出席上市仪式。
- 2019年10月15日,美团宣布成立美团大学,穆荣均以美团联合创始人、高级副总裁身份出任校长。公开报道显示,美团大学定位为生活服务业人才数字化发展平台;具体课程体系与运营数据未检索到公开可靠来源。
- 2020年,美团进行多次组织架构调整,推进“零售+科技”战略。穆荣均作为联合创始人、高级副总裁继续参与技术委员会与组织能力建设;具体职务变动与分管业务未检索到公开可靠来源。
- 2021年,公开报道显示穆荣均担任美团党委书记。同年,美团技术委员会继续推进技术标准与研发效能体系建设;其具体任职时间与职责范围未检索到公开可靠来源。
- 2022年,美团将战略升级为“零售+科技”,推进即时零售业务。穆荣均作为联合创始人、高级副总裁参与相关战略讨论与组织保障;具体主导项目未检索到公开可靠来源。
- 2023年9月,美团进行组织架构调整,王兴宣布成立多个事业群。穆荣均继续担任联合创始人、高级副总裁;具体调整文件与分工未检索到公开可靠来源。
- 2024年,穆荣均仍以美团联合创始人、高级副总裁身份出席公开活动。其最新分管业务与职务变动未检索到公开可靠来源。
三、经典事件
- 2015年10月8日,美团与大众点评联合宣布达成战略合作,共同成立新公司“美团点评”。背景方面,2015年本地生活O2O竞争进入白热化,美团与大众点评在团购、到店餐饮、外卖等业务上正面交锋,双方均通过多轮融资支撑补贴战;据公开报道,合并前美团与大众点评分别完成多轮融资,资本方推动合并以减少消耗。过程方面,双方以换股方式合并,王兴出任新公司CEO,大众点评CEO张涛出任联席CEO(后离任);穆荣均作为美团联合创始人,在合并后新公司中继续担任高级副总裁,参与整合工作,具体分管范围与任命文件未检索到公开可靠来源。结果方面,合并后的美团点评在团购与本地生活服务市场占据主导份额,外卖业务继续扩张。影响方面,该合并被视为中国O2O行业从补贴竞争转向整合的标志性事件,为美团后续融资与上市奠定组织与市场份额基础;对穆荣均而言,这是其联合创始人身份经历公司最大规模整合的节点,其公开角色以联合创始人及高级副总裁身份出现,具体整合分工未检索到公开可靠来源。
- 2016年9月26日,美团点评宣布完成对第三方支付公司钱袋宝的全资收购。背景方面,美团点评平台交易规模持续扩大,涵盖团购、外卖、酒店旅游等场景,但公司当时并未持有第三方支付牌照,交易资金清算依赖外部支付通道,存在合规、费率与数据闭环方面的约束。过程方面,据公开报道,此次收购为全资收购,收购完成后美团点评获得央行颁发的第三方支付业务许可证;穆荣均作为美团点评高级副总裁,据公开报道曾就收购表态(具体表述未检索到公开可靠来源),其在收购谈判与整合中的具体职责未检索到公开可靠来源。结果方面,美团点评补齐支付牌照短板,随后逐步上线“美团支付”等支付产品。影响方面,该收购是美团构建自有金融基础设施的关键一步,为美团金服(后整合为美团金融服务平台)的业务展开提供牌照基础;对穆荣均而言,公开报道显示其此后与美团金融业务的关联度提升,但其具体任职与分工未检索到公开可靠来源。
- 2018年9月20日,美团点评在香港联合交易所主板上市,股票代码3690.HK。背景方面,美团点评于2018年6月25日提交招股书,彼时公司业务覆盖餐饮外卖、到店及酒旅、新业务等板块,2017年全年收入约339亿元(据招股书披露)。过程方面,美团点评发行价定为每股69港元,全球发售约4.8亿股,募集资金净额约326亿港元(含超额配股权行使前),成为当时港股近十年规模最大的互联网公司IPO之一;穆荣均作为联合创始人出席上市仪式,招股书将其列为公司高级副总裁,其持股比例与具体职务描述以招股书披露为准(公开摘要未检索到其个人持股的单独可靠数字)。结果方面,美团点评上市首日开盘价72.9港元,按开盘价计算市值约510亿美元,公司治理与财务披露进入公众监督阶段。影响方面,IPO为美团后续的外卖扩张、新业务投入和收购提供了资金,也使联合创始人团队的持股价值公开化;对穆荣均而言,这是其从创业公司联合创始人转变为上市公司高管的关键节点,上市后其公开身份长期与美团联合创始人、高级副总裁相关联。
- 2021年10月8日,市场监管总局对美团作出行政处罚决定。背景方面,2021年4月26日,市场监管总局依据《反垄断法》对美团涉嫌“二选一”垄断行为立案调查;此前2021年2月,《国务院反垄断委员会关于平台经济领域的反垄断指南》发布,平台经济反垄断监管趋严。过程方面,经调查,市场监管总局认定美团自2018年以来滥用市场支配地位,通过“二选一”要求商户与其独家合作,构成限定交易行为;2021年10月8日作出处罚:责令停止违法行为,全额退还独家合作保证金12.89亿元,并处以其2020年中国境内销售额1147.48亿元3%的罚款,计34.42亿元。穆荣均作为美团联合创始人、高级副总裁,其在该反垄断调查与整改中的具体角色未检索到公开可靠来源。结果方面,美团表示诚恳接受处罚,并按要求全面整改,调整商户合作政策。影响方面,该案是平台经济领域反垄断执法的标志性案件之一,推动本地生活平台商户合作规则透明化;对美团而言,整改推动其商户合作模式与合规体系调整,对穆荣均而言,该事件发生在公司治理与合规体系强化阶段,其个人公开表态未检索到公开可靠来源。
四、代表性言论
穆荣均长期负责技术与研发管理,公开受访、署名文章与演讲记录相对有限,直接可核验的逐字原话并不多。以下按时间梳理公开可查的场合与表述状态,凡无法核对到原文的,均标注「未检索到公开可靠来源」,不作推测性引述。
- 2015年10月8日,美团与大众点评宣布合并、成立新公司「美团点评」。穆荣均以美团联合创始人身份继续担任新公司高级副总裁,参与整合。合并宣布前后,公开报道中的表态多以公司统一口径出现,其个人就合并原因、整合安排发表的逐字原话未检索到公开可靠来源。
- 2018年6月22日,美团点评向港交所提交招股书,文件披露穆荣均为执行董事兼高级副总裁。招股书及上市相关报道中,其职务与持股信息可查,但围绕上市意义、技术投入等问题的个人专访原话未检索到公开可靠来源。
- 2019年8月,科技部公布国家新一代人工智能开放创新平台名单,美团点评入选。公开报道中相关表态以企业名义发布,穆荣均个人就人工智能平台建设发表的逐字引语未检索到公开可靠来源。
- 2020年1月,美团点评宣布成立技术委员会,穆荣均任技术委员会主席。该次组织调整以内部信形式公布,署名人为王兴;穆荣均本人就技术委员会职责、技术体系建设发表的完整原话未检索到公开可靠来源。
- 2021年前后,穆荣均逐步从部分具体业务管理岗位退出,公开报道多引用美团公告与工商登记信息,其个人就组织调整、个人分工变化发表的公开言论未检索到公开可靠来源。
综上,若需在报告中直接引用穆荣均原话,应以美团官方公告、港交所披露文件及其本人署名文章为准;截至本报告撰写,公开可查的、满足逐字引用标准的个人原话数量不足三条,其余场合均未检索到公开可靠来源。
五、数据画像
- 口径说明:公开披露中,穆荣均个人没有单独的经营数据;其数据画像只能落到其参与创办并长期任职的美团公司口径。2018年6月22日美团点评招股书披露其为执行董事兼高级副总裁,同时披露其持股约2.3%。该文件未披露其个人分管业务线的收入、利润、门店数或市占率,以下数据均为公司合并口径,来源为美团点评招股书及美团2018—2024年年度报告。
- 营收规模:2018年至2024年,美团营收分别约为652亿元、975亿元、1148亿元、1791亿元、2200亿元、2767亿元、3376亿元;同比增速分别约为92.3%、49.5%、17.7%、56.0%、22.7%、25.8%、22.0%。口径为人民币、年度合并报表。该序列可用于观察其任职期间公司从团购平台扩展至本地生活多业务后的收入体量变化。
- 盈利表现:2018年经营亏损约110.9亿元、经调整亏损净额约85.2亿元;2019年经营溢利约26.8亿元、经调整溢利约47.0亿元;2020年经营溢利约43.3亿元、经调整溢利约31.2亿元;2021年经营亏损约231.3亿元、经调整亏损约156.0亿元;2022年经营亏损约58.2亿元、经调整溢利约28.3亿元;2023年经营溢利约134.0亿元、经调整溢利约232.5亿元;2024年经营溢利约368.0亿元、经调整溢利约437.7亿元。来源为美团历年年度报告,口径为国际财务报告准则及非国际财务报告准则经调整口径。
- 交易与用户:2018年美团平台交易金额约5156亿元,交易用户约4.0亿,活跃商家约580万,每位交易用户年均交易笔数约23.8笔;2019年交易金额约6821亿元,交易用户约4.5亿,活跃商家约620万。2022年交易用户约6.78亿、活跃商家约930万;2024年年报披露交易用户约7.7亿、活跃商家约1450万、即时配送订单约246亿单。来源为美团2018年、2019年、2022年、2024年年报。美团为平台型公司,不披露自营门店数,门店数维度缺失;同店销售增长也不是其年报披露口径,未检索到公开可靠数据。
- 业务结构:2024年美团核心本地商业收入约2502亿元、经营溢利约524亿元;新业务收入约873亿元、经营亏损约73亿元。2023年核心本地商业收入约2069亿元、经营溢利约387亿元;新业务收入约698亿元、经营亏损约202亿元。来源为美团2023年、2024年年报。该口径可观察其到店、外卖等核心业务与新业务之间的收入与利润分布,但年报未将相关指标对应到穆荣均个人。
- 市占率:美团点评2018年招股书引用艾瑞咨询报告,按2017年交易金额计,美团外卖市场份额为59.1%。此后美团年报未披露统一口径的外卖市占率,第三方机构口径存在差异,未检索到可核验的官方连续数据。2024年即时配送订单量约246亿单,可作为外卖及即时零售业务规模的替代观察指标,来源为美团2024年年报。
- 市值:2018年9月20日美团点评在港交所上市,发行价69港元,上市首日收盘69港元,市值约4000亿港元,约合510亿美元。来源为港交所披露及公开上市报道。此后市值随港股市场与公司业绩波动,本文不列未经核验的年末市值。
- 个人持股与薪酬:2018年招股书披露穆荣均持股约2.3%,为上市前口径;后续持股变动未检索到完整公开可靠来源。其个人薪酬、个人资产等数据未检索到公开可靠来源。综合看,穆荣均的数据画像以公司营收、用户、商家、订单与盈利指标为主,个人与具体业务线经营指标的对应关系在公开披露中缺失。
六、争议
- 总体而言,公开报道中穆荣均个人直接被列为争议当事人、受到监管公开问责或被司法机关认定责任的记录较少;可查证的争议主要集中在其参与创办并长期任职的美团公司层面,以及与其长期分管技术研发领域相关的算法调度、平台合规等公共讨论。以下按事件梳理事实与各方说法,不作人身评价。
- 反垄断调查与处罚。2021年4月26日,市场监管总局宣布对美团涉嫌实施“二选一”等垄断行为立案调查。2021年10月8日,市场监管总局作出行政处罚决定,认定美团滥用市场支配地位,责令停止违法行为,并处罚款34.42亿元。处罚决定书载明了相关市场界定、行为认定与处罚依据。美团当日回应称“诚恳接受,坚决落实”,表示将按照监管要求全面整改。穆荣均作为公司执行董事兼高级副总裁,公开报道中未检索到其个人就该事件接受采访或发表逐字表态的记录;其是否参与相关经营决策、在反垄断合规整改中的具体分工,未检索到公开可靠来源。
- 骑手算法与系统调度争议。2020年9月8日,《人物》杂志刊发《外卖骑手,困在系统里》,讨论外卖平台算法调度对骑手交通安全与劳动强度的影响,引发广泛舆论关注。美团同日回应称,将更好优化系统,“在为用户提供准时配送服务的同时,调度系统会给骑手留出8分钟弹性时间”,并表示将改进算法、关注骑手安全。穆荣均长期负责技术与研发管理,但公开报道中未检索到其个人就骑手算法问题发表逐字原话或署名说明;其在配送调度系统设计、优化中的具体职责边界,未检索到公开可靠来源。
- 上市前后的亏损与盈利模式质疑。2018年6月22日美团点评提交的招股书披露,2017年公司年内亏损约190亿元,经调整亏损约28.5亿元。路演及上市前后,部分媒体与市场人士对美团外卖、到店及酒旅等业务的补贴依赖、盈利路径提出质疑。公司在招股书及公开回应中说明,亏损主要来自可转换可赎回优先股公允价值变动及业务扩张投入,并以经调整口径呈现经营情况。穆荣均个人未就上述质疑单独公开回应,未检索到公开可靠来源。
- 合并整合期的组织调整传闻。2015年10月美团与大众点评合并后,2016年前后多家媒体报道新公司进行组织架构调整与人员优化,涉及部分岗位裁撤;具体规模各方报道不一,公司未发布统一确认的完整数字。穆荣均在合并后继续担任高级副总裁并参与整合,但其具体分管范围、是否直接负责相关人事调整,未检索到公开可靠来源。公司当时对外表示调整属正常业务整合,未就个别传闻逐一回应。
- 个人层面,公开报道中未见穆荣均因上述事件被监管机关公开处罚、被交易所公开谴责或被司法机关认定为责任人的记录。其个人持股变动方面,2020年至2021年有媒体提及美团多位联合创始人减持股份,涉及穆荣均个案的完整交易明细与官方披露文件,未检索到公开可靠来源可逐一核对。综合看,与穆荣均相关的公开争议以公司层面监管与舆论事件为主,其个人直接争议在公开报道中未见显著记录。
七、现状
- 职务与治理角色:截至美团2025年中期报告披露日,公司执行董事为王兴、穆荣均;穆荣均继续担任高级副总裁。美团2024年年度报告(2025年4月刊发)列其为执行董事,并披露其年度酬金及持股,但未披露其个人分管业务线的收入、利润、门店数或市占率。2025年6月27日股东周年大会后,公开公告未见其职务变动。未检索到其卸任或新增对外职务的公开可靠来源。
- 分管领域:公开资料长期将其职责指向技术研发与基础研发平台。2024年至2025年,美团技术开放日、AI产品发布等场合多以公司统一口径披露技术进展,穆荣均个人署名文章或逐字演讲未检索到公开可靠来源。公司口径下,2024年美团研发开支211亿元,占当年收入约6.3%;2025年第二季度研发开支63亿元,继续投向AI、自动配送等技术方向。
- 战略推进:美团延续“零售+科技”战略。2025年4月15日,美团正式发布即时零售品牌“美团闪购”;2025年7月12日,美团即时零售日订单峰值达1.5亿单。技术侧,2024年12月美团无人机在迪拜获得当地超视距运营许可并启动商业化运营;截至2024年底,美团无人机累计开通53条航线。2025年9月,美团AI助手“小美”开启公测。上述事项的公司口径可查,穆荣均在具体项目中的角色未检索到公开可靠来源。
- 竞争压力:2025年京东外卖、淘宝闪购相继加大即时零售投入,补贴竞争加剧。美团2025年第二季度收入918亿元,同比增长11.7%;经营利润2.26亿元,同比下降98.0%。技术侧降本增效、算法调度优化成为应对变量之一,但穆荣均个人就竞争策略的逐字表态未检索到公开可靠来源。
- 算法与合规:2024年11月,四部门开展“清朗·网络平台算法典型问题治理”专项行动;2025年,市场监管总局等持续推进算法合规。美团于2025年1月公示骑手配送算法规则,2025年2月宣布逐步为全职骑手缴纳社保。穆荣均长期分管技术,但公开监管文件与报道未将其个人列为算法问题的责任主体,其个人就算法治理的逐字表态未检索到公开可靠来源。
- 机会窗口:即时零售与AI结合、自动配送规模化、海外业务扩张构成公司层面增量。2025年5月,美团Keeta宣布进入巴西市场,计划五年投入10亿美元。穆荣均是否参与海外技术输出,未检索到公开可靠来源。
- 小结:穆荣均当前处于“执行董事兼高级副总裁”的治理位置,公开可见的现状信息以公司战略、研发投入和技术进展为主;其个人公开露面与逐字表述仍然有限,凡无原文可核者均标注未检索到公开可靠来源。
八、金句摘录
- 文件原句(职务):“穆荣均先生,我们的联合创始人、执行董事兼高级副总裁。”——2018年6月22日美团点评招股书。该句可核验,但属文件表述,不是个人演讲原话。
- 文件列示:执行董事为王兴、穆荣均——美团2025年中期报告披露口径(截至该报告披露日)。该句用于确认其董事会身份,非个人发言;2025年6月27日股东周年大会后公开公告未见其职务变动。
- 文件披露:穆荣均持股约2.3%——2018年6月22日美团点评招股书。该持股表述为招股书口径,非金句式表态;不能据此推导其个人经营数据。
- 关于技术研发、算法调度、平台合规等议题的个人逐字短句:未检索到公开可靠来源(核对范围含2018—2025年招股书、年度报告、中期报告及公开活动报道)。公司口径的研发开支、AI进展等数据不能替代其个人引语。
- 关于2021年反垄断调查与处罚的个人公开表态原话:未检索到公开可靠来源(2021年10月8日公司层面回应为美团声明,不能替代穆荣均个人引语)。截至现有公开文件,未见其以个人名义就相关认定、罚款或整改安排发表可逐字核验的短句。
九、资料来源
本文引证以下公开资料,均只列名称与年份,不附链接;涉及个人细节而无可靠来源者,正文已标注。
- 监管公告:市场监管总局2021年4月26日对美团涉嫌“二选一”等垄断行为立案调查的公告;市场监管总局2021年10月8日行政处罚决定及公告,认定美团滥用市场支配地位,罚款34.42亿元。
- 公司公告与声明:美团2021年10月8日关于行政处罚的回应声明,表述为“诚恳接受,坚决落实”;美团2025年股东周年大会相关公告,会议日期为2025年6月27日。
- 招股书:美团点评2018年6月22日招股书,载明“穆荣均先生,我们的联合创始人、执行董事兼高级副总裁”,并披露其持股约2.3%。
- 定期报告:美团2024年年度报告,2025年4月刊发,列穆荣均为执行董事并披露年度酬金及持股,载明2024年研发开支211亿元;美团2025年中期报告,披露执行董事为王兴、穆荣均,穆荣均继续担任高级副总裁。
- 公司新闻稿:美团官方新闻稿2024—2025年,涉及技术开放日、AI产品发布及研发进展,均为公司统一口径。
- 财经媒体:新华社2021年报道;人民日报2021年报道;央视新闻2021年报道;财新2021年报道;第一财经2021年报道;界面新闻2021年报道;澎湃新闻2021年报道;证券时报2021年报道;21世纪经济报道2021年报道。上述报道用于核对反垄断立案、处罚金额、公司回应及市场影响。
- 未检索到公开可靠来源的事项:穆荣均个人逐字演讲、个人署名文章;其个人分管业务线的收入、利润、门店数、市占率;其个人被列为争议当事人、受到监管公开问责或被司法机关认定责任的记录;其卸任或新增对外职务的公开公告。核对范围含2018—2025年公开资料。
本文由 6A零售网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|