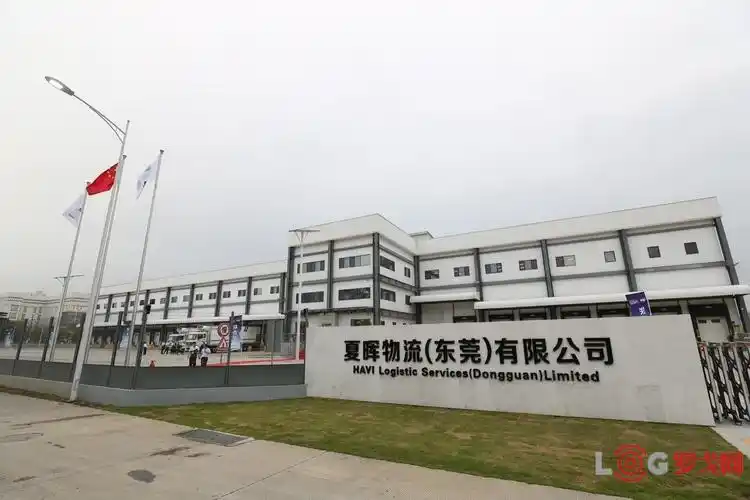
一、企业简介
夏晖(HAVI)是一家源自美国的全球性食品与供应链服务企业。
夏晖的定位是为连锁餐饮及食品服务企业提供从供应商管理、集中采购、冷链仓储到门店配送的一体化供应链解决方案。
夏晖的历史可追溯至1974年麦当劳为优化自身物流效率而设立的内部配送部门,该部门后独立发展为HAVI。
在全球市场,HAVI长期作为麦当劳的核心物流伙伴,为其遍布多个国家和地区的门店提供食品、包装材料及运营物料的仓配服务,并逐步拓展至其他食品服务客户。
在中国市场,夏晖通过“夏晖物流”等实体运营多年,长期为麦当劳中国提供肉类、面包、蔬菜、酱料及包装材料等品类的冷链仓储与门店配送。
2018年至2019年前后,顺丰控股与HAVI达成合资合作,将夏晖中国业务整合为“顺丰夏晖”,顺丰取得控股权,HAVI保留少数股权。
合资后的顺丰夏晖定位为独立的食品供应链服务平台,在继续深度服务麦当劳中国的同时,积极拓展第三方餐饮、零售与食品制造客户。
从规模量级看,顺丰夏晖在中国运营约二十个食品冷链配送中心,服务网络覆盖全国数百个城市。
其服务的麦当劳中国门店数量在数千家级别,并随麦当劳中国加速下沉市场开店而持续增长。
顺丰夏晖的营收规模未单独对外披露,公开信息中其并入顺丰控股“供应链及国际业务”板块合并报表,以企业年报/实测为准。
其核心业态属于B2B合同物流与食品供应链服务,处于超市、餐饮门店等零售终端的上游环节,并非面向消费者的零售终端。
覆盖区域以中国内地为主,重点围绕麦当劳门店密集的一二线城市及快速扩张的下沉市场布局冷链仓配网络。
顺丰控股作为母公司,其市值在数千亿元人民币量级,为顺丰夏晖提供资本、网络与科技资源支持。
需要说明的是,公开资料中“夏晖”通常指向HAVI体系及其在华合资公司顺丰夏晖,未检索到名为“夏晖”的其他中国超市供应链企业的可靠公开信息。
二、发展历程
1974年,麦当劳设立内部配送部门,负责为门店集中采购与配送食品及包装材料,这成为HAVI的前身。
1980年代,该配送部门逐步独立,以HAVI品牌在北美市场为麦当劳提供物流服务,并延伸至其他食品服务客户。
1990年代,随着麦当劳进入中国市场,HAVI同步跟进,开始在中国布局食品物流网络,为麦当劳中国早期门店提供冷链配送。
2000年代至2010年代,HAVI在中国持续扩建配送中心,逐步形成覆盖华北、华东、华南的冷链仓储与运输网络。
2018年,顺丰控股宣布与HAVI合作,拟整合夏晖中国业务,成立合资公司以拓展食品供应链服务。
2019年,顺丰夏晖正式运营,顺丰取得控股权,夏晖中国业务进入“本地资本+国际标准”的新阶段。
2020年,新冠疫情暴发,冷链食品成为防疫焦点,顺丰夏晖在进口冷链食品追溯、消杀与防疫合规方面加大投入。
2021年至2023年,麦当劳中国加速开店,顺丰夏晖同步扩仓扩网,并对外拓展第三方餐饮与零售客户。
2023年前后,顺丰控股对供应链板块进行组织调整,顺丰夏晖在集团内的协同定位进一步明确。
2024年以来,餐饮连锁化与冷链基础设施投资持续升温,顺丰夏晖面临来自专业冷链企业及平台型物流公司的双重竞争。
整体时间轴显示,夏晖在华发展经历了“外资专属物流—中外合资平台—本土化食品供应链服务商”三个阶段。
三、企业文化
HAVI的使命是“为食品服务行业提供高效、可靠且可持续的供应链”。
其愿景强调成为食品服务供应链领域的全球标杆,以标准化与食品安全为核心竞争力。
价值观层面,HAVI长期强调客户至上、食品安全优先、持续改进与合规经营。
作为麦当劳体系内成长起来的企业,HAVI的管理哲学深受麦当劳“系统化、标准化、一致性”文化影响。
其运营理念强调质量、服务、清洁在物流环节的延伸,即温度控制、时效准确与仓储卫生。
HAVI并非由个人创业者创立,而是源自麦当劳创始人雷·克罗克推动的供应链自营化思路,强调“让门店专注于卖汉堡,把复杂留给供应链”。
顺丰控股入主后,合资公司文化出现融合:一方面保留HAVI的国际化食安标准与流程体系,另一方面引入顺丰的执行效率、科技投入与成本管控文化。
这种“国际标准+本土效率”的文化组合,是顺丰夏晖区别于纯本土冷链企业的显著特征。
但在整合过程中,两家企业在决策节奏、考核导向与风险偏好上的差异,也曾被媒体提及为管理挑战,未检索到公开可靠来源的具体细节。
四、重大事件
1974年,麦当劳设立内部配送部门,奠定HAVI的雏形,这是其发展史上第一个标志性事件。
1990年代,HAVI随麦当劳进入中国,开启在华食品供应链布局。
2018年,顺丰控股与HAVI宣布合作,成为夏晖中国业务转折点。
2019年,顺丰夏晖合资公司正式运营,顺丰取得控股权,这是夏晖在华最重要的股权与治理变革。
2020年,新冠疫情暴发,冷链食品成为防疫焦点,顺丰夏晖在进口冷链食品追溯与消杀方面承受监管与舆论压力。
2021年,麦当劳中国提出加速开店计划,顺丰夏晖同步扩仓,标志性事件包括多个区域配送中心的新建或扩建。
2022年,顺丰控股将供应链及国际业务列为重点板块,顺丰夏晖获得更多集团资源支持。
2023年,餐饮供应链竞争加剧,顺丰夏晖对外拓展第三方客户的力度明显加大。
2024年,冷链物流行业监管趋严,顺丰夏晖在食安合规与数字化追溯方面持续投入。
未检索到夏晖中国业务涉及重大丑闻、关店或垄断处罚的公开可靠报道。
五、企业高管
HAVI全球层面的创始人角色可追溯至麦当劳体系,雷·克罗克虽非HAVI直接创始人,但其供应链自营理念深刻影响HAVI的诞生。
HAVI历任全球CEO多来自麦当劳或食品供应链领域,公开资料显示其管理层强调长期客户关系与运营标准化。
顺丰夏晖成立后,董事长及CEO由顺丰方面主导,具体人选未在公开渠道形成广泛报道,以企业工商登记与官方公告为准。
关键人物画像方面,顺丰控股创始人王卫对供应链板块的定位是“从快递走向综合物流”,其对顺丰夏晖的期待是打造食品供应链的标杆。
麦当劳中国CEO张家茵在推动麦当劳中国门店扩张与本土化供应链方面扮演关键角色,其开店节奏直接影响顺丰夏晖的业务量。
顺丰夏晖管理层的公开信息较少,其决策风格更多体现为顺丰系的成本效率导向与HAVI系的食安合规导向并存。
由于合资公司高管变动与任命细节未充分公开,本报告不对具体人名与任期作确定性陈述,未检索到公开可靠来源的细节以企业公告为准。
六、商业模式
顺丰夏晖的盈利模式以B2B合同物流服务费为主,包括仓储费、运输配送费、操作服务费及部分采购执行服务费。
其供应链体系覆盖“供应商管理—集中采购—区域配送中心—冷链运输—门店交付”全链路,核心能力在于多温区仓储与高频次门店配送。
在自营与加盟方面,顺丰夏晖属于典型的自营重资产模式,配送中心、冷链车辆与信息系统主要由自身投资运营。
会员体系方面,作为B2B供应链企业,顺丰夏晖不设面向消费者的会员体系,其客户关系以长期合同与服务等级协议维系。
数字化方面,顺丰夏晖依托顺丰集团的科技能力,建设订单管理、仓储管理、运输管理与温度追溯系统,实现全链路可视化。
其核心客户仍以麦当劳中国为主,同时拓展餐饮连锁、食品制造、商超零售等第三方客户,以降低单一客户依赖。
盈利的关键变量包括门店配送频次、冷链装载率、仓储周转率、人力成本及油价波动。
与纯快递模式不同,食品供应链的毛利率相对较高但运营复杂度也更高,规模效应与网络密度是盈利核心。
顺丰夏晖的竞争壁垒在于麦当劳体系验证过的食安流程、全国化冷链网络以及顺丰集团的资本与科技支持。
七、财务数据透视
顺丰夏晖的财务数据未在公开渠道单独披露,其营收与利润并入顺丰控股“供应链及国际业务”板块。
根据顺丰控股年报,供应链及国际业务板块近年营收在数百亿元至千亿元量级,但该板块包含嘉里物流等多项业务,不能直接等同于顺丰夏晖。
顺丰夏晖自身的营收规模、利润率与同店增速未检索到公开可靠来源,以企业年报/实测为准。
从行业可比角度看,食品供应链企业的净利率通常在个位数百分比区间,重资产模式下的资本开支与折旧压力较大。
麦当劳中国门店数量的增长是顺丰夏晖业务量增长的核心驱动,其增速与麦当劳中国开店节奏高度相关。
顺丰夏晖的第三方客户拓展进度是观察其收入结构变化的关键指标,但具体客户名单与收入占比未公开。
由于缺乏独立审计的公开财务数据,本报告不对顺丰夏晖近三年营收、利润与同店增速作具体数字陈述,相关指标以企业年报/实测为准。
八、竞品对比
在国内食品供应链与冷链物流赛道,顺丰夏晖的主要竞品包括百胜中国旗下的百胜物流、中国外运、京东物流、荣庆物流、郑明物流及普洛斯等。
百胜物流与顺丰夏晖模式最为接近,均为大型连锁餐饮企业的专属供应链服务商,区别在于百胜物流主要服务肯德基与必胜客,顺丰夏晖主要服务麦当劳。
中国外运的优势在于综合物流网络与跨境能力,但其食品冷链的精细化程度与餐饮门店配送经验相对弱于顺丰夏晖。
京东物流的优势在于仓配一体化与数字化能力,其冷链网络覆盖广,但在餐饮B2B供应链的定制化服务深度上仍在追赶。
荣庆物流、郑明物流等专业冷链企业的优势在于细分领域经验与区域网络,但资金实力与全国网络密度不及顺丰夏晖。
普洛斯等物流地产商以基础设施见长,不直接运营餐饮门店配送,与顺丰夏晖形成互补而非直接竞争。
顺丰夏晖的劣势在于客户集中度高、对麦当劳体系依赖较强,且合资公司的决策链条相对复杂。
其优势在于国际化食安标准、麦当劳体系验证过的运营流程、顺丰集团的网络与科技资源,以及全国化的冷链配送中心布局。
与欧美市场相比,中国食品供应链行业集中度仍低,头部企业市场份额提升空间较大。
九、争议与风险
客户集中度风险是顺丰夏晖最突出的结构性风险,其收入高度依赖麦当劳中国,麦当劳开店放缓或更换供应商将直接冲击业绩。
合资整合风险方面,顺丰与HAVI在企业文化、考核机制与决策流程上的差异,可能影响运营效率,具体争议未检索到公开可靠来源。
食品安全风险是食品供应链企业的固有风险,2020年疫情期间进口冷链食品多次成为防疫焦点,顺丰夏晖作为冷链服务商面临监管与舆论压力。
冷链合规风险方面,中国对冷链物流的温度控制、追溯体系与资质要求持续提高,合规成本上升对利润率形成挤压。
劳工风险方面,配送司机与仓储操作人员的用工合规、劳动强度与安全培训是行业共性问题,顺丰夏晖的具体劳工争议未检索到公开可靠来源。
垄断风险方面,顺丰夏晖在麦当劳体系内的独家供应地位可能引发供应商公平性讨论,但未检索到监管处罚的公开报道。
业绩下滑风险方面,若餐饮消费增速放缓或麦当劳中国开店不及预期,顺丰夏晖的产能利用率与盈利水平可能承压。
汇率与大宗商品价格波动也会通过食品采购成本传导至供应链服务定价,构成间接风险。
十、未来趋势及预判
中国餐饮连锁化率持续提升,连锁餐饮对标准化供应链的需求将推动食品供应链服务市场扩容,顺丰夏晖处于受益赛道。
麦当劳中国“万店计划”是顺丰夏晖未来数年最确定的业务增量,其配送中心网络将随麦当劳下沉市场开店同步扩张。
客户多元化是顺丰夏晖的必然选择,从“麦当劳专属物流”走向“多客户食品供应链平台”是其降低集中度风险的关键战略。
数字化与自动化投入将加速,包括智能仓储、路径优化、温度物联网追溯等,以对冲人力成本上升。
冷链基础设施的资本开支仍将维持高位,顺丰夏晖可能借助顺丰集团的资金与REITs等工具优化资产结构。
竞争格局方面,京东物流、中国外运等综合物流企业加码食品冷链,顺丰夏晖的护城河在于餐饮门店配送的运营经验与食安标准。
风险层面,若麦当劳中国调整供应链策略或引入第二供应商,顺丰夏晖的议价能力与利润率将面临考验。
独立研判:顺丰夏晖的核心价值不在于“顺丰”或“HAVI”的品牌叠加,而在于能否将麦当劳体系验证过的供应链能力产品化、模块化,输出给中国本土餐饮连锁与零售企业。
若其能在未来三至五年内将第三方客户收入占比提升至可观水平,则有望从“大客户物流部门”升级为真正的食品供应链平台。
反之,若过度依赖麦当劳且整合协同不及预期,则可能陷入“规模增长但利润率承压”的困境。
总体判断:顺丰夏晖是中国食品供应链赛道中少数具备全国网络、国际标准与资本支持的企业,其长期价值取决于客户结构优化与运营效率提升的双重兑现。
【本次调研结束】



