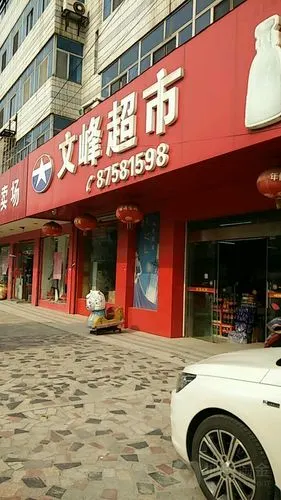
一、企业简介
文峰股份是总部位于江苏南通、以百货购物中心和超市为核心业态的区域零售上市公司。
公司全称为文峰大世界连锁发展股份有限公司,证券代码601010,上交所主板上市。
用户给定的“超市”标签只覆盖其部分业务,公司的真实业态是百货、购物中心、超市、电器等多业态组合。
据公司2023年年度报告,公司营业收入约21.66亿元,归母净利润约1.71亿元,属于数十亿元营收量级的区域零售企业。
公司市值随股价波动,按总股本约18.48亿股和近年股价区间估算,市值量级约数十亿元,具体以交易所行情为准。
截至2023年末,公司年报口径披露百货门店13家、购物中心2家、超市23家,门店总数约38家,未计电器等专业店。
公司覆盖区域以江苏南通为核心,辐射盐城、泰州、连云港及上海等长三角地区。
核心业态包括“文峰大世界”百货、“文峰城市广场”购物中心、“文峰千家惠”超市和电器专业店。
公司定位为区域深耕型零售集团,依托本地品牌心智、自持物业和多元业态协同经营。
与全国性超市龙头相比,公司规模不大,但在南通及周边县市具备较高的本地认知度和网点密度。
公司营收结构仍以百货联营扣点和租金收益为重要来源,超市业务承担流量和民生消费功能。
公司门店数、营收和市值均应以最新年度报告和交易所公告为准,本章数据主要采用2023年年报口径。
二、发展历程
公司起步于南通,创始人徐长江在20世纪90年代推动文峰大世界项目建设,形成百货主业基础。
1996年南通文峰大世界开业,是公司百货业态和本地品牌心智形成的关键起点。
此后公司以南通为核心,通过自建、租赁和收购等方式向周边县市扩张,形成区域连锁网络。
公司推动“文峰千家惠”超市品牌发展,进入民生超市和社区商业场景。
2011年公司在上交所主板上市,股票代码601010,资本实力和品牌影响力显著提升。
上市后公司推进百货购物中心化,建设文峰城市广场等大型商业综合体,增加餐饮、娱乐和体验业态。
2010年代后期公司面临电商冲击和百货客流下降,开始调整门店结构并强化超市和体验业态。
2020年11月公司公告实际控制人徐长江因涉嫌操纵证券市场被证监会立案调查,成为公司治理层面的标志性事件。
2021年证监会相关行政处罚落地,公司实际控制人层面的合规风险受到市场关注,具体处罚以证监会决定书为准。
2022年公司出现归母净利润亏损约1.62亿元,反映疫情扰动、百货承压和资产减值等多重影响。
2023年公司实现归母净利润约1.71亿元,同比扭亏,但营收仍下降至约21.66亿元。
2024年以来公司继续推进门店调改、业态优化和降本增效,具体关店和开店数据以企业年报/实测为准。
三、企业文化
公司公开资料中常见“诚信经营、服务社会、创新发展、合作共赢”等价值表述,但完整使命愿景文本未检索到统一官方版本。
从经营行为看,公司的管理哲学更接近“区域深耕、多业态协同、本地化运营、稳健经营”。
创始人徐长江的公开理念强调立足南通、辐射长三角,并以百货购物中心化提升物业和品牌价值。
公司重视本地供应商和政企关系,门店运营强调本地化选品、节庆营销和社区服务。
在超市业态中,公司强调民生商品供应和日常消费黏性,但在全国性会员体系和数字化运营上并不突出。
公司企业文化中“稳健”特征明显,扩张节奏相对克制,更多依靠区域密度而非全国铺开。
同时,创始人个人风格和家族治理色彩曾较强,这也是公司治理现代化需要持续解决的问题。
公司未在公开渠道披露系统化的员工培训学院或全国统一服务标准,具体以公司官网和年报为准。
总体看,公司文化偏重本地关系、物业经营和传统零售经验,互联网化和年轻化表达相对有限。
本章关于使命愿景的完整表述未检索到公开可靠来源,涉及官方文本应以公司官网最新披露为准。
四、重大事件
1996年南通文峰大世界开业,是公司从项目开发走向百货连锁经营的首个里程碑。
2011年公司在上交所上市,成为南通本地重要商贸零售上市平台。
上市后公司推进百货购物中心化,文峰城市广场等项目提升了餐饮、娱乐和体验业态占比。
2020年11月公司公告实际控制人徐长江因涉嫌操纵证券市场被证监会立案调查,引发市场对公司治理的关注。
2021年相关行政处罚落地,实际控制人合规风险成为公司发展史上的重大负面事件,具体罚没和市场禁入信息以证监会决定书为准。
2022年公司归母净利润亏损约1.62亿元,业绩下行成为经营转折点。
2023年公司归母净利润约1.71亿元,实现同比扭亏,但营收继续下降,显示修复更多来自成本费用和投资收益等因素。
2023年前后公司推进门店调改和业态优化,部分传统百货面积转向体验、餐饮和超市民生业态。
公司还通过盘活自持物业、调整租赁结构等方式改善现金流,具体资产处置以公告为准。
2024年公司继续面临百货客流下降和超市竞争加剧,关店、调改和降本措施并行。
公司未检索到公开可靠的大规模并购事件,扩张更多体现为区域网点和物业项目推进。
本章事件按时间与重要性综合排列,未披露交易细节以企业公告和年报为准。
五、企业高管
徐长江是公司创始人及原实际控制人,曾长期担任董事长,是公司发展早期最关键的人物。
徐长江的关键决策包括推动南通文峰大世界开业、构建百货连锁网络、推动2011年上市和百货购物中心化。
2020年后徐长江因涉嫌操纵证券市场被调查处罚,逐步退出日常管理,其个人风险成为公司治理的重要变量。
据公司2023年年度报告,公司董事长为贾云博,总经理为王钺,具体任职以最新公告为准。
贾云博属于接任型管理层,主要任务是稳定经营、推进门店调改、修复业绩和强化合规治理。
王钺长期从事零售运营,职责更偏向门店经营、招商运营和日常管理体系执行。
公司高管团队整体具有本地零售和物业经营经验,但全国化视野和数字化背景相对有限。
创始人时代强调扩张和物业升值,现任管理层更强调存量优化、现金流和风险控制。
公司关键人物决策对区域网点布局、百货购物中心化方向和超市业务定位具有直接影响。
本章高管履历和分工未检索到完整公开简历,涉及个人任职时间以公司公告为准。
六、商业模式
公司盈利模式由百货联营扣点、自营商品进销差价、物业租金、广告促销和管理服务费等构成。
百货和购物中心主要依靠联营扣点和租金,收益与商户销售、客流和招商能力高度相关。
超市业务主要依靠自营进销差价,生鲜、食品和日用品是引流核心,毛利率低于百货。
公司采用自营与联营相结合的模式,百货以联营为主,超市以自营为主,部分品牌和柜台采用租赁合作。
供应链体系以区域采购和本地供应商为主,生鲜和日用品强调本地化响应,但全国统采规模有限。
公司自持物业占比较高,这带来租金成本和资产升值优势,也带来资本开支和资产周转压力。
会员体系方面,公司推行会员营销和线上微商城,但会员规模、复购率和贡献度未检索到公开可靠来源。
数字化方面,公司推进小程序、线上商城和到家业务,整体仍处于辅助渠道阶段,未形成独立线上增长极。
公司超市业态面临大卖场衰落和社区生鲜、即时零售的分流,门店模型需要向社区化和小型化调整。
百货业态通过增加餐饮、娱乐、教育和体验业态提升停留时间,但联营扣点模式对品牌招商依赖较强。
公司区域密度和本地供应链是护城河,但采购规模、数字化和自有品牌能力弱于全国龙头。
总体看,公司商业模式偏传统,现金流和物业价值是底线,增长更多依赖存量调改而非快速开店。
七、财务数据透视
本章财务数据采用公司年度报告口径,金额单位为人民币,归母净利润为归属于上市公司股东的净利润。
2021年公司营业收入约24.52亿元,归母净利润约2.37亿元,净利率约9.7%,为近年较好水平。
2022年公司营业收入约23.12亿元,归母净利润约-1.62亿元,净利率约-7.0%,出现明显亏损。
2023年公司营业收入约21.66亿元,归母净利润约1.71亿元,净利率约7.9%,实现同比扭亏。
上述净利率由营业收入和归母净利润计算得到,未剔除资产处置、投资收益和政府补助等非经常性损益。
2022年亏损与疫情扰动、百货客流下降、资产减值及费用刚性等因素相关,具体构成以年报为准。
2023年扭亏更多体现为费用控制、低基数和可能的非经常性损益修复,营收端仍未恢复增长。
同店增速未在本次检索中取得可交叉验证的确切值,以企业年报/实测为准。
2024年度营收、利润和同店数据在本次检索中未取得可靠确切值,以企业年报/实测为准。
公司营收规模连续承压,说明百货和超市主业均面临客流分流和竞争加剧。
公司利润波动较大,非经常性损益对归母净利润影响明显,经营质量需结合扣非净利润观察。
公司资产负债、现金流和物业重估价值应结合年报附注分析,本章不编造未核实数据。
八、竞品对比
与大润发相比,文峰股份规模小、全国采购和数字化能力弱,但区域密度和本地物业资源更强。
与永辉超市相比,文峰超市生鲜供应链和全国统采能力不足,但百货购物中心协同和租金收益更突出。
与家家悦相比,两者同为区域零售企业,家家悦超市主业更聚焦、连锁复制更强,文峰则更偏百货和物业经营。
与盒马相比,文峰在即时零售、自有品牌和线上线下一体化方面明显落后,但本地中老年客群和县市网点更稳固。
与Costco相比,文峰不具备会员制仓储店的全球供应链和爆品能力,但更贴近本地日常消费和区域政企资源。
与沃尔玛相比,文峰门店规模和供应链效率不占优,但自持物业和本地品牌心智构成差异化。
公司优势在于南通及周边县市的品牌认知、网点密度、自持物业和百货购物中心协同。
公司劣势在于营收规模小、数字化弱、会员体系弱、自有品牌弱和全国采购议价能力不足。
超市业态的竞争关键是生鲜效率、履约成本和社区覆盖,文峰需要补足即时零售和小型社区店能力。
百货业态的竞争关键是品牌招商和体验运营,文峰需要持续调改以对抗电商和城市新区商业分流。
总体判断,公司是区域型多业态零售商,护城河来自本地化和物业,短板在规模化和数字化。
九、争议与风险
实际控制人徐长江涉嫌操纵证券市场案是公司最受关注的公开争议,来源为公司公告及证监会行政处罚信息。
该事件带来公司治理和合规风险,实际控制人层面的处罚可能影响融资、市场信心和关联交易审查。
公司2022年归母净利润亏损约1.62亿元,业绩下滑风险已经公开显现,来源为2022年年度报告。
百货业态受电商、即时零售和城市新区商业分流,传统联营扣点模式承压,属于行业性风险。
超市业态面临大卖场客流下降、社区生鲜和折扣零售竞争,门店调改失败可能带来减值风险。
公司自持物业占比较高,若区域商业地产价值下行,可能带来资产减值和现金流压力。
公司未检索到公开可靠的食品安全重大争议,食品安全风险仍需以市场监管部门通报为准。
公司未检索到公开可靠的劳工或垄断重大争议,相关风险以监管部门披露为准。
关联交易、资金占用和内部控制是家族色彩较强区域零售企业的常见监管关注点,公司需持续强化合规。
公司营收连续下降,若调改和降本不能对冲客流流失,利润修复可能不可持续。
本章争议只采用已公开信息,未核实事项标注为未检索到公开可靠来源。
十、未来趋势及预判
公司战略方向大概率继续围绕区域深耕、百货购物中心化、超市社区化和存量资产盘活展开。
百货端将继续增加餐饮、娱乐、体验和民生业态,降低纯零售面积占比,以提升客流和租金收益。
超市端需要向社区化、小型化、生鲜化和即时零售转型,否则难以对抗社区团购和折扣店分流。
数字化方面,公司需要补齐会员一体化、线上商城、到家履约和私域运营能力,但投入能力有限。
供应链方面,公司应提升区域统采、生鲜直采和自有品牌占比,以改善毛利和差异化。
资产方面,自持物业是公司重要安全垫,但也会限制资本回报,盘活低效物业和优化负债是关键。
治理方面,公司需要降低实际控制人风险影响,强化独立董事、内控和关联交易管理。
挑战在于区域人口和消费增长有限、全国性龙头和即时零售平台下沉、百货客流长期承压。
独立研判是公司短期营收仍将承压,利润修复更多依赖费用控制、资产盘活和非经常性损益。
公司中长期仍具区域龙头价值,但全国扩张概率低,核心看南通及周边县市的门店调改和超市模型迭代。
若公司能在三年内完成会员数字化、超市社区化和低效资产出清,经营质量有望企稳。
若调改缓慢且数字化投入不足,公司可能继续丢失年轻客群和超市份额,估值难有系统性提升。
以上预判基于公开资料和行业逻辑,不构成投资建议,具体经营数据以企业年报/实测为准。
【本次调研结束】



