|
|
一、企业概况与全球定位
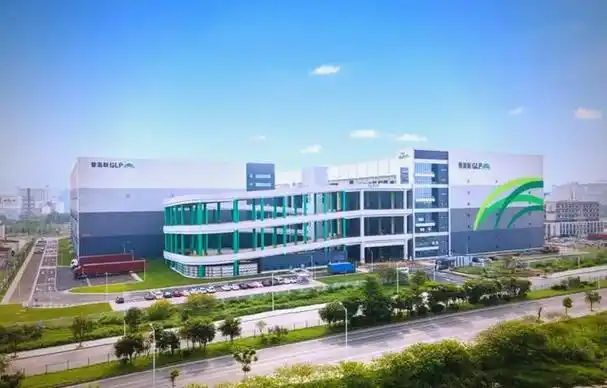
普洛斯是一家以物流基础设施为起点、向供应链解决方案和另类资产管理延伸的全球化平台型企业。
集团总部位于新加坡,业务网络覆盖中国、日本、欧洲、美洲及东南亚等重点市场。
从公开定位看,普洛斯并非单纯的仓库开发商,而是“资产开发—运营管理—基金循环—产业服务”的综合平台。
其核心资产包括高标准物流园区、冷链设施、数据中心、新能源基础设施及相关配套服务能力。
普洛斯的客户结构横跨电商、快递快运、制造业、医药、冷链、汽车和零售等产业链。
在全球物流地产格局中,普洛斯常被视为规模领先的另类资产管理人之一,管理资产处于千亿美元级口径。
但不同市场、不同基金和不同会计口径下的资产规模与收入确认方式存在差异,横向比较需要统一口径。
因此,理解普洛斯的关键不在于单一资产面积,而在于其资本循环能力和客户网络密度。
二、发展历程与资本运作
普洛斯的发展史带有明显的资本驱动与区域整合特征。
2010年前后,集团通过收购原普洛斯在中国和日本的业务资产完成平台化起步。
此后,普洛斯借助基金化模式快速扩张,将开发资产导入基金并回收资本,再投入新一轮开发。
2017年,普洛斯完成私有化交易,投资方包括厚朴投资、万科、高瓴等机构,随后进入新一轮战略调整。
私有化之后,集团更强调长期资本、产业协同和多元资产类别,而不是单纯追求物流园区规模。
在中国市场,普洛斯通过物流开发基金、收益增值基金和不动产投资信托等工具形成多层次资本结构。
这种结构使其能够在保持品牌和运营控制的同时,降低表内资产负债压力。
但基金化模式也带来对募资环境、资产估值和退出渠道的更高依赖。
三、业务版图与商业模式
普洛斯的业务版图可以概括为物流基础设施、资产管理、供应链金融与科技服务、数据中心和新能源几条主线。
物流基础设施仍是其基本盘,收入主要来自园区租金、物业管理费和开发增值收益。
资产管理业务通过基金募集、资产管理和退出安排获取管理费及业绩报酬。
供应链金融与科技服务则围绕园区客户和物流场景,提供融资、系统、数据和运营支持。
数据中心与新能源业务是近年来的第二曲线,目的是把物流园区的屋顶、土地和能源需求转化为新收益来源。
从商业模式看,普洛斯真正出售的是“高标准空间+资本组织能力+产业客户网络”的组合。
这一模式的优势在于资产可循环、客户可复用、服务可叠加。
其难点在于每个环节都需要专业能力,且对宏观利率和资产价格较为敏感。
四、物流地产网络与资产组合
普洛斯的物流园区通常选址于核心城市周边、交通枢纽和产业带节点,强调网络化布局。
高标准仓库、自动化分拣空间、冷链设施和定制化厂房构成其主要空间产品。
网络效应使普洛斯能够服务跨区域经营的电商、快递和制造业客户。
客户在选择园区时不仅看租金,也看区位、层高、承重、消防、自动化和扩张弹性。
普洛斯的资产组合兼具稳定运营资产和开发阶段资产,前者贡献现金流,后者贡献增值空间。
在中国市场,其园区网络覆盖主要物流枢纽和经济活跃区域,但不同城市的供需分化明显。
部分区域面临新增供应压力,租金增长和出租率表现需要分城市观察。
因此,资产组合质量比总规模更能解释普洛斯的长期回报。
五、供应链金融与科技平台
普洛斯的供应链金融业务围绕物流场景中的货权、应收账款和客户信用展开。
科技平台则承担园区管理、客户服务、数据分析和运营协同等功能。
这类业务的价值在于把空间租赁关系延伸为交易关系和数据关系。
对客户而言,普洛斯可以提供仓储、配送、融资和系统对接的一站式方案。
对集团而言,服务收入有助于降低对租金和开发收益的单一依赖。
但供应链金融的风险控制要求较高,需要真实贸易背景和严密贷后管理。
科技平台的投入回报周期也较长,短期难以成为利润主引擎。
因此,这部分业务更适合作为增强客户粘性的战略配套,而非独立扩张的规模竞赛。
六、中国区业务与客户生态
中国是普洛斯最重要的市场之一,也是其物流园区网络和基金化实践的核心区域。
中国区客户涵盖电商平台、快递快运、第三方物流、制造业、医药冷链和零售品牌。
电商和快递客户带来高周转需求,制造业和医药客户则带来更稳定的长期租约。
普洛斯在中国区的竞争力来自区位储备、开发能力、客户关系和资本合作网络。
同时,中国物流地产已从高速增量阶段转向存量运营和精细化竞争阶段。
新增供应、土地成本和租金回报率的变化,直接影响新项目测算和基金退出预期。
公募不动产投资信托的推进为优质物流资产提供了新的退出和循环渠道。
但REITs对资产合规性、现金流稳定性和估值合理性要求较高,并非所有项目都适合。
七、财务表现与资本循环
普洛斯的财务逻辑应放在“开发—运营—基金化—再投资”的循环中理解。
租金和管理费提供相对稳定的经常性收入,开发增值和基金业绩报酬则具有周期性。
2024年前后的公开数据需要结合财年、合并范围和基金口径审慎解读。
在利率上升和资产估值承压的环境下,普洛斯的融资成本和退出节奏会受到明显影响。
基金募集顺利时,资本循环效率高,表内压力可控。
基金募集放缓时,资产周转下降,开发投入和债务管理面临更大约束。
因此,观察普洛斯不能只看营收增速,还要看经营性现金流、资产出租率、基金募集和债务期限结构。
其财务稳健性最终取决于资产质量与资本循环速度的匹配程度。
八、竞争格局与护城河
普洛斯面临的竞争来自物流地产开发商、产业方物流平台、综合不动产管理人和区域园区运营商。
在中国市场,万科物流、京东产发、ESR、安博、顺丰以及地方国资平台均在不同维度形成竞争。
普洛斯的护城河首先体现为全球化网络和跨区域客户服务能力。
其次是长期积累的园区选址、开发标准和运营体系。
第三是与机构资本形成的基金合作网络和资产退出经验。
第四是围绕物流场景延伸的产业服务能力。
但这些护城河并非不可复制,资本实力强的产业方和本土平台正在快速追赶。
普洛斯需要持续证明其运营效率、客户粘性和资本组织能力仍具领先性。
九、风险因素与治理观察
普洛斯的主要风险包括利率与汇率波动、物流地产供需变化、租户信用和基金募资不及预期。
资产估值下行会影响基金退出收益,也会削弱新基金的募集吸引力。
租户集中度和行业景气度变化会影响出租率和租金回收。
跨境资本流动和监管政策变化会影响全球资本配置效率。
治理层面需要关注关联交易、基金利益分配、表内外风险隔离和信息披露透明度。
ESG要求正在成为物流园区融资和招商的重要变量,绿色建筑和能源管理投入需要平衡回报。
对普洛斯而言,风险管理的关键是把资本循环、资产运营和客户信用纳入同一套监控框架。
只有治理和风控跟上业务复杂度,平台化模式才能持续成立。
十、未来趋势及预判
未来物流地产将从增量开发转向存量运营,园区价值更多取决于效率、服务和客户结构。
冷链、医药、高端制造和自动化仓储等细分需求仍具增长空间,但项目测算会更谨慎。
数据中心和新能源有望成为普洛斯的重要第二曲线,但其资本强度和管理复杂度不容低估。
基金化轻资产模式仍将是核心方向,募集能力和退出渠道决定扩张节奏。
中国公募REITs和私募基金退出机制若进一步成熟,将改善优质物流资产的资本循环。
行业整合可能加速,资金成本低、运营能力强、客户网络密的平台更具优势。
普洛斯的中期策略大概率是控制新增开发节奏、盘活存量资产、强化客户服务和推进新业务协同。
综合判断,普洛斯的核心命题不是继续放大资产规模,而是在利率与周期约束下证明资产循环、客户粘性与新业务协同的可持续性。
【本次调研结束】 |
|