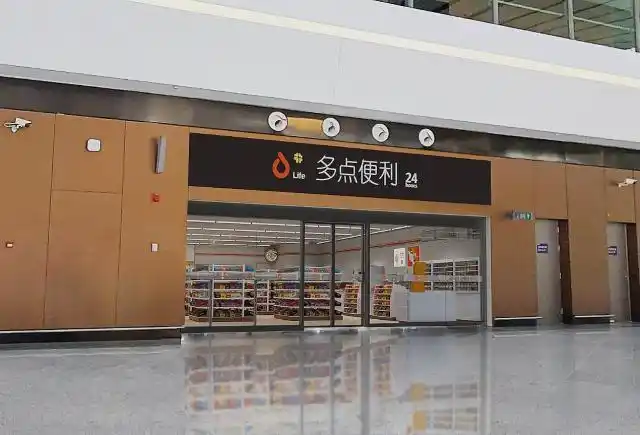
一、企业简介
多点DMALL(下称“多点”)是中国零售数字化解决方案服务商,不是传统意义上的超市连锁运营商。
公司以Dmall OS、多点App和零售联合云为核心,向商超、便利店、百货等零售企业提供数字化系统与运营服务。
其业务本质是“零售SaaS+平台运营+增值服务”,核心场景包括门店数字化、线上线下一体化、会员运营、供应链协同和即时履约。
公司由物美体系孵化,创始人张文中同时是物美集团创始人,因此多点与物美、麦德龙等商超网络存在深度协同。
公开资料显示,多点服务数百家零售企业、数万家门店,覆盖中国内地多个省市并探索海外市场,精确门店口径以公司年报或招股书为准。
2024年12月,多点以“02586.HK”在港交所上市,成为港股零售数字化SaaS代表企业之一,市值随股价波动。
从规模看,多点收入处于十亿元级人民币量级,尚未实现年度盈利,属于高成长但盈利爬坡期的零售科技公司。
二、发展历程
1994年,张文中创办物美,为后续多点提供超市场景和供应链基础。
2015年,多点Dmall成立,定位为线上线下一体化的零售数字化平台。
2015年,多点App在北京物美门店落地,尝试以门店为仓做即时到家。
2016年至2017年,多点从物美内部试验走向产品化,逐步形成零售OS的模块化能力。
2018年前后,多点推出Dmall OS,将收银、商品、库存、会员、营销、履约等环节系统化。
2019年,多点与麦德龙中国等零售企业展开数字化合作,外部客户拓展提速。
2020年,物美收购麦德龙中国,多点作为数字化伙伴参与门店和供应链改造,关联业务进一步扩大。
2021年,多点完成新一轮融资并推进上市准备,市场估值达到独角兽量级。
2022年和2023年,多点多次向港交所递表,上市进程受市场环境和盈利质疑影响。
2024年12月6日,多点在香港联交所挂牌,发行价30.21港元,上市首日破发。
上市后,多点继续强调零售核心服务、AI化和国际化,但盈利与客户结构仍是资本市场关注点。
三、企业文化
多点公开表述的核心使命是“让零售更简单”,即以数字化工具降低零售企业经营复杂度。
其愿景指向“成为零售数字化基础设施”,但完整官方措辞以公司官网和年报为准。
价值观层面,公司强调客户第一、长期主义、协作创新和结果导向,具体表述在不同时期有所调整。
张文中提出的“商业全面数字化”认为,数字化不是把商品简单搬到线上,而是重构商品、库存、会员、履约和组织。
多点管理哲学强调“以门店为中心”的分布式电商,而非另起炉灶的纯流量平台。
公司内部常用“接地气、懂零售、能落地”描述自身,强调系统和门店运营结合。
创始人理念中带有物美实体零售基因,重视现金流、坪效、人效和供应链效率。
四、重大事件
2015年成立并上线多点App,是多点从0到1的标志。
2018年Dmall OS产品化,使多点从O2O平台转向零售操作系统服务商。
2020年物美收购麦德龙中国,多点获得会员店和B2B场景,但也加深关联交易。
2021年完成新一轮融资,投资方包括IDG、腾讯等,为上市和研发提供弹药。
2022年首次递表港交所,招股书暴露持续亏损和物美依赖。
2023年再次递表并通过聆讯,上市窗口反复。
2024年12月上市,发行价30.21港元,首日破发,成为年度争议IPO之一。
2024年以来,多点推进AI零售、国际化和外部客户拓展,试图降低物美依赖。
创始人张文中2018年获最高法院改判无罪,是其个人和物美体系的重要转折,也影响多点治理形象。
五、企业高管
张文中,多点创始人、董事长,物美集团创始人,是中国实体零售数字化的重要推动者。
张文中早年创办物美,经历司法风波后于2018年获改判无罪,随后推动物美与多点深度融合。
张文中关键决策包括以物美门店为试验田、坚持线上线下一体化、推动多点独立上市。
张峰,多点联合创始人、CEO,负责公司日常经营、产品化和资本市场沟通。
张峰的关键决策包括将多点从O2O流量平台转向Dmall OS、推进订阅制和外部客户拓展。
公司CFO、COO等核心高管信息以港交所公告和年报为准,公开报道中人员时有调整。
高管团队兼具物美零售运营背景和互联网技术背景,优势是懂门店,短板是国际化与独立获客。
六、商业模式
多点收入主要来自零售核心服务、电子商务服务和营销及广告服务。
零售核心服务包括Dmall OS订阅、实施、运维、增值模块和AIoT硬件,是毛利和壁垒的核心。
电子商务服务依托多点App和合作商超,提供到家履约、交易佣金和运营服务。
营销及广告服务向品牌商和零售商提供流量、广告和会员营销工具。
供应链体系不是多点自建商品供应链,而是通过系统连接商超的商品、库存、仓配和供应商。
多点不做传统加盟,而是以SaaS订阅、联合运营和项目制服务绑定零售企业。
会员体系是“多点会员”与合作商超会员打通,强调私域流量和会员数字化。
数字化方面,Dmall OS覆盖POS、ERP、CRM、WMS、TMS、价格、促销、履约和数据分析。
盈利模式本质是“软件订阅+交易服务费+广告营销+实施服务”,规模效应依赖客户数和单客ARPU提升。
该模式资产较轻,但实施周期长、定制化重,单纯SaaS化程度仍需提升。
七、财务数据透视
招股书口径显示,多点2021年收入约10.45亿元,2022年约15.08亿元,2023年约17.53亿元。
同期净亏损分别约18.25亿元、9.06亿元和6.59亿元,亏损逐年收窄但尚未转正。
毛利率从2021年约三成提升至2022年至2023年约四成,反映零售核心服务和订阅收入占比提升。
收入结构中零售核心服务占比上升,电商服务和营销服务占比相对下降,收入质量有所改善。
物美集团及其关联方是最大客户和关联交易方,相关收入占比虽下降但仍高,客户集中度是核心财务风险。
2024年上半年,公司收入约9.39亿元,净亏损约2.49亿元,数据来自中期业绩公告口径,最终以年报为准。
同店增速、单客ARPU、续费率等零售SaaS关键指标未在公开摘要中完整披露,需以企业年报或实测为准。
由于多点不是超市运营商,不宜用传统商超同店销售增速直接衡量,应看客户数、门店覆盖、订阅收入和净收入留存率。
八、竞品对比
与京东到家、达达相比,多点优势是商超OS和门店深度改造,劣势是流量和即时配送网络。
京东到家以平台流量和达达履约见长,但对商超核心系统改造较弱,多点更偏“经营系统”。
与美团闪购相比,多点不掌握超级流量入口,但美团强在履约和用户心智,弱在商超供应链深度。
与阿里本地生活、盒马相比,多点保持第三方中立,不直接经营竞争性商超,这是其对外拓展的优势。
与有赞、微盟相比,多点更懂线下超市的库存、称重、生鲜和门店流程,但社交电商和私域工具灵活度不及前者。
与海鼎、思迅等传统零售IT相比,多点云原生和线上线下一体化能力更强,但传统厂商在POS、ERP存量市场根基更深。
与Ocado相比,多点缺少大规模自动化仓和机器人履约能力,优势在门店数字化和轻量改造。
与Instacart相比,多点不做纯流量撮合,而是向零售商输出系统,控制力和数据深度更强。
与SAP、Oracle Retail相比,多点更贴近中国商超运营,价格和实施灵活,但全球品牌和大型企业ERP能力较弱。
综合看,多点在中国商超数字化领域有场景和产品优势,但面临平台巨头降维竞争和传统IT厂商价格竞争。
九、争议与风险
持续亏损是最大公开争议,招股书显示2021年至2023年累计亏损超过30亿元,市场质疑其盈利模型。
客户集中和关联交易是第二大风险,物美体系既是股东和场景方,也是最大收入来源,外部独立性受关注(来源:港交所招股书)。
2024年上市首日破发,反映资本市场对零售SaaS估值、亏损和客户结构的谨慎(来源:公开媒体报道)。
食品安全方面,多点不直接经营超市,未检索到针对多点的重大食安处罚公开可靠来源,但平台连接的商超若出现食安事件可能产生品牌连带风险。
劳工方面,未检索到针对多点的重大劳工争议公开可靠来源,即时配送若外包给第三方,用工责任边界需持续关注。
数据合规方面,多点App和多点会员掌握消费者数据,个人信息保护、算法推荐和数据跨境是潜在监管风险。
垄断方面,未检索到针对多点的重大反垄断处罚公开可靠来源,但平台与商超的数据和流量关系可能引发公平竞争讨论。
消费者投诉方面,公开投诉平台可见配送、退款、会员等个案投诉,但未经监管定性,不能等同于系统性违规。
行业竞争风险在于京东、美团、阿里等平台以流量和履约优势切入商超数字化,可能挤压多点议价空间。
战略风险在于若外部客户拓展不及预期,多点可能退化为物美体系的内部科技公司,估值逻辑将受压。
十、未来趋势及预判
短期看,多点战略重心是IPO后提升收入质量、收窄亏损、扩大外部客户和推进AI零售。
零售核心服务仍是主引擎,Dmall OS订阅化、模块化和AI化决定毛利率和续费率。
国际化是增量方向,东南亚和中东商超数字化需求增长,但多点品牌、交付和本地化能力仍待验证。
AI应用可能集中在选品、补货、定价、促销、客服和门店巡检,若形成标准化产品可提升ARPU。
挑战一是客户集中,二是平台巨头竞争,三是定制化交付导致规模不经济,四是港股对亏损SaaS估值审慎。
独立研判:多点具备中国商超数字化最深的场景之一,但护城河不在流量,而在门店流程、供应链协同和物美样板。
若未来三年外部客户收入占比持续提升、订阅续费率稳定、亏损显著收窄,多点有望成为零售数字化基础设施。
若外部拓展停滞、关联交易居高不下,多点更可能被视为物美系科技平台,估值和独立性均受限。
总体判断是“长期方向正确、短期盈利承压”,关键观察指标是外部客户数、净收入留存率、零售核心服务毛利率和经营现金流。
对投资者而言,应重点跟踪公司年报披露的客户结构、续费率、单客收入、研发投入和经营现金流,而非仅看收入增速。
【本次调研结束】



