|
|
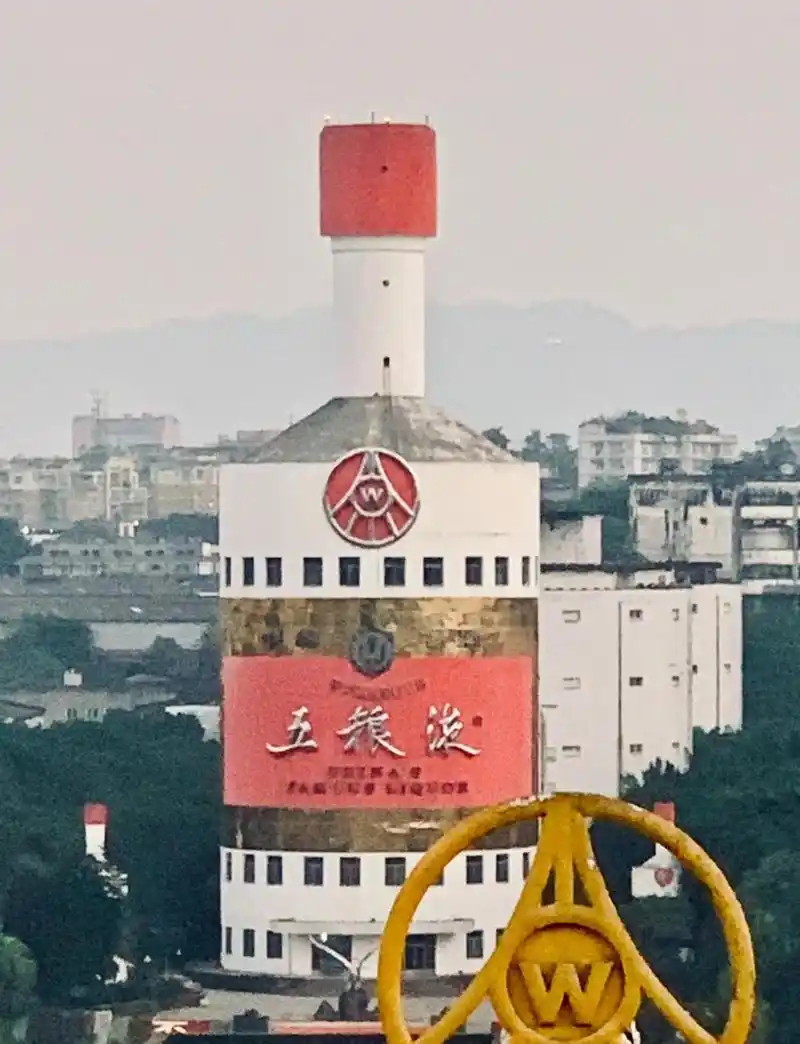
五粮液集团有限公司总部位于四川省宜宾市。
其核心上市主体为宜宾五粮液股份有限公司,股票代码000858,在深圳证券交易所主板上市。
五粮液是中国浓香型白酒的龙头企业和典型代表。
在超市上游供应链业态中,五粮液属于白酒生产商与品牌运营商,通过经销商、专卖店、电商等渠道向零售终端供货。
公司核心产品包括第八代五粮液、五粮液1618、经典五粮液等主品牌产品。
系列酒品牌包括五粮春、五粮醇、五粮特曲、尖庄等。
2024年,五粮液股份实现营业收入约891.75亿元,归属于上市公司股东的净利润约318.53亿元,具体以企业年报为准。
2023年,公司营业收入约832.72亿元,归母净利润约302.11亿元,具体以企业年报为准。
2022年,公司营业收入约739.69亿元,归母净利润约266.91亿元,具体以企业年报为准。
截至2024年末,五粮液A股总市值处于5000亿元至6000亿元量级,实时市值以交易所行情为准。
五粮液专卖店数量约1600家,但最新确切值未检索到公开可靠来源,以企业年报或实测为准。
公司销售网络覆盖全国31个省、自治区、直辖市。
海外市场覆盖亚太、欧洲、美洲、非洲等主要地区。
核心业态为高端白酒酿造、品牌运营与全国性分销。
五粮液在浓香型白酒价格带中占据千元价格带核心位置。
其上游供应链涉及原粮种植、包材制造、酿造生产、勾调储存、物流配送等环节。
一、企业简介
五粮液集团有限公司总部位于四川省宜宾市。
其核心上市主体为宜宾五粮液股份有限公司,股票代码000858,在深圳证券交易所主板上市。
五粮液是中国浓香型白酒的龙头企业和典型代表。
在超市上游供应链业态中,五粮液属于白酒生产商与品牌运营商,通过经销商、专卖店、电商等渠道向零售终端供货。
公司核心产品包括第八代五粮液、五粮液1618、经典五粮液等主品牌产品。
系列酒品牌包括五粮春、五粮醇、五粮特曲、尖庄等。
2024年,五粮液股份实现营业收入约891.75亿元,归属于上市公司股东的净利润约318.53亿元,具体以企业年报为准。
2023年,公司营业收入约832.72亿元,归母净利润约302.11亿元,具体以企业年报为准。
2022年,公司营业收入约739.69亿元,归母净利润约266.91亿元,具体以企业年报为准。
截至2024年末,五粮液A股总市值处于5000亿元至6000亿元量级,实时市值以交易所行情为准。
五粮液专卖店数量约1600家,但最新确切值未检索到公开可靠来源,以企业年报或实测为准。
公司销售网络覆盖全国31个省、自治区、直辖市。
海外市场覆盖亚太、欧洲、美洲、非洲等主要地区。
核心业态为高端白酒酿造、品牌运营与全国性分销。
五粮液在浓香型白酒价格带中占据千元价格带核心位置。
其上游供应链涉及原粮种植、包材制造、酿造生产、勾调储存、物流配送等环节。
二、发展历程
五粮液的酿酒历史可追溯至明代宜宾古窖池群。
宜宾现存长发升、利川永等古窖池遗址,被誉为“活文物”。
1950年代,宜宾当地酿酒作坊合并组建国营酒厂。
1959年,产品正式命名为“五粮液”。
1963年,五粮液在第二届全国评酒会上获得国家名酒称号。
1979年、1984年、1989年,五粮液连续获得国家名酒称号。
1985年,王国春出任五粮液酒厂厂长,开启大规模扩张。
1998年,宜宾五粮液股份有限公司在深圳证券交易所上市。
2000年代,五粮液进入高速增长期,成为白酒行业营收龙头。
2011年,唐桥接任五粮液集团董事长。
2012年至2014年,受限制三公消费等因素影响,白酒行业进入深度调整期。
2017年,李曙光出任五粮液集团董事长,推动“二次创业”和渠道改革。
2019年,第八代五粮液正式上市,成为核心大单品。
2020年,新冠疫情对白酒消费场景造成冲击,公司加速数字化布局。
2022年,曾从钦接任五粮液集团董事长,并兼任股份公司董事长。
2024年2月5日起,第八代五粮液出厂价上调50元至1019元每瓶,以企业公告为准。
2024年,公司营收增速放缓至个位数,行业进入新一轮调整期。
2025年及以后的重大事件,未检索到公开可靠来源。
三、企业文化
五粮液公开表述的使命是“弘扬历史传承,共酿和美生活”。
其愿景是“成为世界一流酒企”。
核心价值观包括“诚信、创新、合作、共赢”。
管理哲学强调“和美”文化,追求人与自然、企业与社会的和谐。
创始人邓子均等早期酿酒师奠定了五粮液多粮浓香配方基础。
王国春时代强调“质量是生命,品牌是灵魂”。
李曙光时代提出“二次创业”,强调补短板、拉长板、升级新动能。
曾从钦时代延续“和美”文化,强调稳中求进。
企业文化建设与国企党建深度融合。
五粮液将“和美”作为品牌文化核心,贯穿产品、渠道与传播。
四、重大事件
1998年上市是五粮液资本化运作的起点。
2007年至2012年,白酒行业进入“黄金十年”,五粮液营收与市值快速攀升。
2012年,塑化剂风波冲击白酒行业,五粮液等品牌受到波及。
2012年底,限制三公消费政策出台,高端白酒需求骤降。
2013年至2014年,五粮液渠道库存高企,价格倒挂严重。
2017年,李曙光推动组织架构与渠道改革,强化终端管控。
2019年,第八代五粮液上市,重塑千元价格带。
2020年,疫情推动线上渠道和数字酒证等创新。
2021年,白酒行业进入新一轮景气周期,五粮液业绩创新高。
2022年,曾从钦接任,管理层完成新老交替。
2023年,白酒行业库存压力显现,批价波动加大。
2024年,第八代五粮液提价,但市场批价仍承压。
2024年,公司提出“稳中求进、以进促稳”的经营基调。
2025年,行业调整持续,未检索到公开可靠来源的重大标志性事件。
五、企业高管
邓子均是五粮液传统酿造技艺的重要奠基人之一。
王国春于1985年至2011年担任五粮液集团董事长,是五粮液现代化扩张的关键人物。
唐桥于2011年至2017年担任集团董事长,主导了行业调整期的稳定经营。
李曙光于2017年至2022年担任集团董事长,推动“二次创业”和数字化转型。
曾从钦于2022年起担任五粮液集团董事长,并任股份公司董事长。
蒋文格曾任五粮液股份公司总经理,负责日常经营。
邹涛曾任五粮液集团总经理,参与渠道与营销改革。
曾从钦的关键决策包括稳价格、控库存、优化经销商结构。
管理层普遍具有国企背景和酒类行业经验。
高管薪酬与业绩考核挂钩,具体以企业年报为准。
六、商业模式
五粮液盈利模式以高端白酒品牌溢价为核心。
公司通过经销商向超市、餐饮、烟酒店等终端供货。
经销模式占据销售收入的绝大部分。
直销模式包括专卖店、团购、电商和数字酒证。
五粮液专卖店采取加盟与授权经营相结合的方式。
会员体系方面,五粮液推出会员中心和数字酒证,但规模与活跃度未检索到公开可靠来源。
供应链体系涵盖原粮基地、包材供应、酿造生产、勾调储存、包装物流。
公司推行“控盘分利”模式,试图稳定渠道利润。
数字化方面,五粮液建设云店、智慧门店和区块链溯源系统。
电商渠道与京东、天猫、抖音等平台合作。
团购渠道面向企业客户和政务客户。
国际化渠道通过免税店、海外经销商和跨境电商。
自营与加盟比例未检索到公开可靠来源,以企业年报或实测为准。
整体来看,五粮液仍高度依赖传统经销商体系。
七、财务数据透视
2022年,五粮液股份营业收入约739.69亿元,归母净利润约266.91亿元,以企业年报为准。
2023年,公司营业收入约832.72亿元,归母净利润约302.11亿元,以企业年报为准。
2024年,公司营业收入约891.75亿元,归母净利润约318.53亿元,以企业年报为准。
2022年至2024年,营收增速分别为约11.72%、12.58%、7.09%,以企业年报为准。
2022年至2024年,归母净利润增速分别为约14.17%、13.19%、5.44%,以企业年报为准。
白酒行业同店增速指标不适用,通常以经销商数量、吨价和销量替代观察。
2024年,五粮液产品营收约678.75亿元,系列酒营收约? 以企业年报为准。
公司毛利率长期维持在75%以上,净利率约35%以上,以企业年报为准。
合同负债科目反映渠道打款意愿,2024年末数据以企业年报为准。
经营性现金流净额与净利润匹配度较高,具体以企业年报为准。
渠道库存和批价是判断真实动销的关键指标,官方未披露精确值。
五粮液产品出厂价与市场批价长期存在倒挂,价差幅度以市场实测为准。
财务数据口径为合并报表,币种为人民币。
近三年数据均来自公开年报摘要,最终以企业年报和审计报告为准。
八、竞品对比
贵州茅台是五粮液最直接的头部竞品。
茅台以酱香型为主,品牌稀缺性和金融属性更强。
茅台直销渠道占比高于五粮液,价格控制力更强。
泸州老窖同属浓香型,国窖1573与第八代五粮液在千元价格带直接竞争。
洋河股份以绵柔型见长,梦之蓝系列在次高端和高端布局。
山西汾酒以清香型为主,青花汾酒增长迅速。
帝亚吉欧和保乐力加是国际烈酒巨头,多品牌、全球化运营能力突出。
五粮液优势在于浓香型龙头地位、产能规模、品牌历史和全国渠道。
五粮液劣势在于价格倒挂、渠道利润薄、系列酒品牌力弱。
茅台优势在于品牌溢价和供不应求,劣势在于产能受限和价格管控难度。
泸州老窖优势在于渠道改革和股权激励,劣势在于品牌历史略逊。
洋河优势在于营销创新,劣势在于高端品牌力不足。
汾酒优势在于清香型差异化和全国化扩张,劣势在于高端价格带薄弱。
国际烈酒巨头优势在于全球化网络,劣势在于中国白酒文化壁垒。
综合来看,五粮液在浓香赛道领先,但在高端白酒整体竞争中落后于茅台。
九、争议与风险
价格倒挂是五粮液最突出的公开争议之一。
第八代五粮液市场批价长期低于1019元每瓶的出厂价,具体价差以市场实测为准。
渠道库存高企导致经销商打款意愿下降,2023年至2024年尤为明显。
2024年,白酒行业动销放缓,五粮液增速降至个位数。
2012年塑化剂风波中,五粮液产品曾被检测出塑化剂成分,来源为公开媒体报道。
食品安全风险始终是白酒行业的高压线。
环保风险方面,酿酒废水和高耗水问题受到监管关注。
劳工风险方面,未检索到公开可靠来源的重大劳工争议。
垄断风险方面,白酒行业竞争充分,未检索到公开可靠来源的垄断处罚。
监管风险包括消费税改革、限制三公消费和广告限制。
反腐风险方面,国企高管廉洁问题受到持续关注,具体案件以官方通报为准。
业绩下滑风险方面,2024年营收和利润增速均放缓。
渠道改革风险方面,控盘分利模式执行难度较大。
国际化风险方面,海外收入占比低,文化接受度有限。
年轻化风险方面,年轻消费者对白酒偏好下降。
以上争议与风险均来自公开报道或行业共识,具体细节以官方披露为准。
十、未来趋势及预判
五粮液未来战略方向包括高端化、国际化、年轻化和数字化。
高端化方面,公司将继续巩固第八代五粮液在千元价格带的地位。
国际化方面,公司将借助免税、跨境电商和海外经销商拓展市场。
年轻化方面,公司可能推出低度酒、果酒或联名产品。
数字化方面,五粮液将深化云店、数字酒证和区块链溯源。
渠道改革方面,公司将继续推进控盘分利和经销商结构优化。
挑战之一是消费疲软和人口结构变化导致白酒总需求见顶。
挑战之二是价格倒挂和渠道利润薄削弱经销商信心。
挑战之三是茅台在高端价格带的压制和泸州老窖等竞品的追赶。
挑战之四是政策监管和税收变化的不确定性。
挑战之五是国际化进程缓慢,海外收入占比低。
独立研判认为,五粮液短期业绩仍将承压。
中期来看,白酒行业集中度提升趋势不变,五粮液有望受益。
长期来看,五粮液需要解决渠道利润和品牌年轻化问题。
若价格倒挂持续,公司可能被迫调整出厂价或加大费用投放。
若消费复苏超预期,五粮液批价和库存有望改善。
总体判断,五粮液仍是中国浓香型白酒最具竞争力的企业之一。
其未来增长取决于高端需求修复、渠道改革成效和国际化突破。
投资者应密切关注批价、库存、合同负债和经销商数量等高频指标。
以上预判基于公开信息和行业逻辑,不构成投资建议。
【本次调研结束】 |
|