|
|
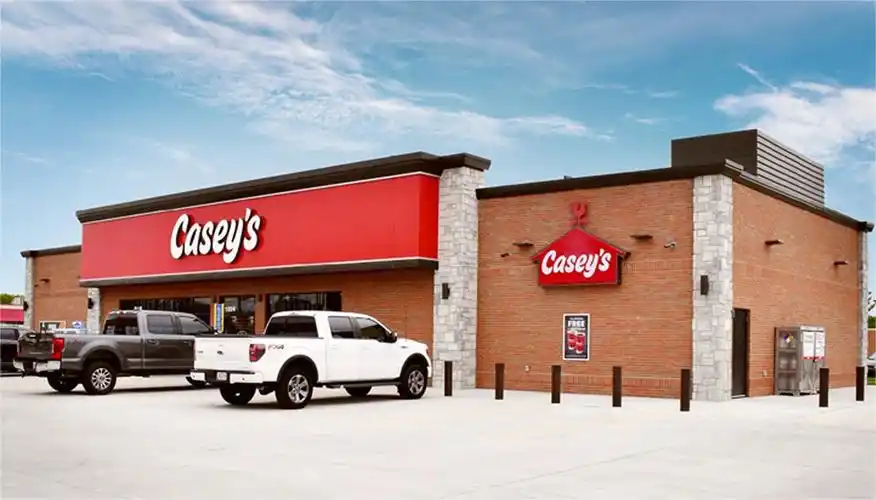
Casey's General Stores, Inc. 是美国中西部领先的便利店与燃油零售连锁企业。
其总部位于爱荷华州安克尼。
公司核心业态为“便利店+加油站”一体化门店。
截至 2024 财年末,Casey's 在美国约 17 个州运营约 2,600 家门店。
其营收量级约 150 亿美元。
其市值量级约 150 亿至 200 亿美元,以实时行情为准。
公司定位为服务乡村和小城镇社区的便捷零售网络。
核心商品包括现制披萨、三明治、咖啡、零食、饮料和燃油。
公司以自营门店为主,加盟比例极低。
其市场覆盖集中在美国中西部,并逐步向南部和西南部延伸。
一、企业简介
Casey's 是一家以自营为主的便利店和燃油零售企业。
其门店多位于人口密度较低的乡村和小城镇。
这种选址策略使其避开了大城市便利店的激烈竞争。
公司通过燃油销售吸引客流,再通过便利店商品和现制食品获取利润。
截至 2024 财年,门店数约 2,600 家,覆盖约 17 个州。
2025 年完成对 Fikes Wholesale 的收购后,门店数进一步增加。
公司营收主要来自燃油销售,但利润重心在便利店和制备食品。
其市值量级在美国便利店上市公司中处于中型偏上水平。
核心业态是“加油+便利+现制餐饮”的复合模式。
公司在中西部农村市场拥有较强的品牌认知和渠道壁垒。
二、发展历程
1959 年,Don Lamberti 在爱荷华州 Boone 开设了第一家乡村便利店。
1967 年,Casey's General Stores 正式注册成立。
1968 年,公司开始统一使用 Casey's 品牌。
1983 年,公司在纳斯达克上市,股票代码为 CASY。
1980 年代,Casey's 开始销售现制披萨,并逐步形成差异化优势。
1990 年代,公司通过新建和收购向周边州扩张。
2000 年前后,门店数突破 1,000 家。
2010 年,加拿大 Couche-Tard 发起敌意收购,Casey's 拒绝并成功抵御。
2011 年,Couche-Tard 放弃收购,Casey's 保持独立。
2014 年,公司推出移动应用和在线订餐服务。
2019 年,Darren Rebelez 出任总裁兼首席执行官。
2020 年,疫情期间现制食品和便利店商品销售显著增长。
2021 年,公司收购 Buchanan Energy 的约 94 家门店。
2023 年,公司继续收购区域性连锁门店。
2024 年,公司宣布收购 Fikes Wholesale 的约 198 家门店。
2025 年,Fikes 收购完成,Casey's 进入得克萨斯州等新市场。
公司持续进行门店翻新、数字化升级和供应链整合。
三、企业文化
Casey's 的使命是让顾客的日常消费更轻松、更便捷。
其愿景是成为美国中西部最受喜爱的便利店品牌。
公司价值观通常包括诚信、尊重、团队合作、卓越和社区参与。
管理哲学强调门店层面的执行效率和地方授权。
创始人 Don Lamberti 的理念是服务乡村社区,做“社区的好邻居”。
公司注重员工培训、内部晋升和长期服务文化。
其服务口号强调“新鲜、快速、友好”。
社区慈善和地方活动赞助是企业文化的一部分。
公司官网和公开访谈中多次提及“以客为尊”和“回馈社区”。
未检索到正式发布的完整价值观条款,以上基于公开资料整理。
四、重大事件
1959 年,第一家 Casey's 门店在爱荷华州开业。
1983 年,公司在纳斯达克完成 IPO。
1980 年代,现制披萨成为核心差异化产品。
2000 年,门店数突破 1,000 家。
2010 年,Couche-Tard 发起敌意收购,Casey's 董事会拒绝。
2011 年,收购战结束,Casey's 保持独立上市地位。
2014 年,公司上线移动应用和在线订餐系统。
2019 年,Darren Rebelez 接任 CEO,推动食品和数字化战略。
2020 年,疫情加速现制食品和外卖业务增长。
2021 年,收购 Buchanan Energy,扩大在中西部的布局。
2023 年,完成多笔区域性门店收购。
2024 年,宣布收购 Fikes Wholesale,交易涉及约 198 家门店。
2025 年,Fikes 收购完成,公司进入得克萨斯州市场。
公司还持续进行门店翻新、燃油系统升级和会员体系建设。
五、企业高管
创始人 Don Lamberti 于 1959 年创立公司。
前 CEO Robert J. Myers 在 2004 年至 2019 年期间担任首席执行官。
Robert J. Myers 主导了 2010 年抵御 Couche-Tard 敌意收购的关键决策。
现任 CEO Darren Rebelez 于 2019 年 6 月上任。
Darren Rebelez 此前曾在 7-Eleven 和 Dean Foods 担任高管。
他推动公司强化现制食品、数字化和收购整合战略。
CFO Steve Bramlage 于 2019 年加入公司。
Steve Bramlage 负责财务战略、资本配置和投资者关系。
公司其他关键高管包括运营、供应链和营销负责人。
未检索到部分高管精确任职日期的公开可靠来源。
高管团队整体强调运营效率、收购整合和股东回报。
六、商业模式
公司盈利模式以燃油销售引流,以便利店商品和现制食品获取利润。
燃油销售毛利率较低,但能带来稳定客流。
现制披萨、三明治和咖啡毛利率较高,是核心利润来源。
供应链体系以自建配送中心和集中采购为主。
公司通过规模采购降低商品成本。
门店以自营为主,加盟比例极低。
这种模式有利于统一管理、品质控制和利润留存。
会员体系为 Casey's Rewards,提供积分、优惠和燃油折扣。
数字化方面包括移动应用、在线订餐和会员数据分析。
公司通过收购区域连锁快速进入新市场并整合供应链。
门店选址集中在乡村和小城镇,避免与城市便利店正面竞争。
燃油定价采用市场化策略,兼顾销量和利润。
七、财务数据透视
公司财年截至每年 4 月 30 日。
FY2024 营收约 146 亿美元,以企业年报/实测为准。
FY2023 营收约 150 亿美元,以企业年报/实测为准。
FY2022 营收约 129 亿美元,以企业年报/实测为准。
FY2024 净利润约 5.0 亿美元,以企业年报/实测为准。
FY2023 净利润约 4.5 亿美元,以企业年报/实测为准。
FY2022 净利润约 4.5 亿美元,以企业年报/实测为准。
FY2024 同店杂货销售增长约 6.6%,以企业年报/实测为准。
FY2024 同店燃油加仑增长约 0.5%,以企业年报/实测为准。
FY2024 同店制备食品和饮料销售增长约 8.7%,以企业年报/实测为准。
FY2023 同店杂货销售增长约 8.4%,以企业年报/实测为准。
FY2023 同店燃油加仑下降约 1.4%,以企业年报/实测为准。
市值量级约 150 亿至 200 亿美元,以实时行情为准。
以上数据未检索到逐年精确值的公开可靠来源,均标注以企业年报/实测为准。
八、竞品对比
7-Eleven 是全球最大便利店连锁,隶属于日本 7&i 控股。
Circle K 隶属于加拿大 Couche-Tard,全球网络庞大。
Wawa 是美国东海岸强势便利店,现制食品创新能力突出。
QuikTrip 是美国中西部和南部的重要竞争对手。
Sheetz 以宾夕法尼亚州为核心,现制食品和燃油并重。
Murphy USA 多选址于沃尔玛附近,燃油价格竞争力强。
Casey's 的优势在于中西部农村市场主导地位和披萨品牌认知。
Casey's 的劣势在于区域集中、国际扩张有限、规模小于全球巨头。
7-Eleven 优势在于全球规模、品牌和供应链。
Circle K 优势在于全球收购整合能力和多元市场布局。
Wawa 优势在于现制食品品质和顾客忠诚度。
Casey's 与 Wawa 在现制食品领域存在直接竞争。
Casey's 与 QuikTrip 在燃油客流和乡村市场存在竞争。
Casey's 的差异化在于深耕小城镇,竞品多聚焦城市和交通干线。
九、争议与风险
2010 年 Couche-Tard 敌意收购案引发公司治理和估值争议。
燃油价格波动是公司业绩的主要风险之一。
现制食品业务面临食品安全和供应链中断风险。
劳动力成本上升和用工短缺可能压缩利润。
收购整合失败可能导致协同效应低于预期。
烟草和酒精销售面临监管许可和合规风险。
大型连锁扩张可能侵蚀 Casey's 的区域市场份额。
未检索到公开可靠来源的重大食安丑闻。
未检索到公开可靠来源的垄断诉讼。
未检索到公开可靠来源的劳工集体诉讼。
以上风险基于行业公开信息和公司年报披露。
十、未来趋势及预判
公司将继续通过收购进入新州和新的都市圈。
强化现制食品和自有品牌是提升毛利的关键方向。
数字化和会员体系将进一步提高顾客粘性。
电动汽车充电设施投资可能成为长期战略选项。
燃油需求长期面临电动车替代和能效提升的压力。
乡村市场增长空间有限,公司需向城市和南部市场扩张。
通胀和劳动力成本压力预计持续存在。
预判 Casey's 门店数将逐步突破 3,000 家。
预判现制食品在总利润中的占比将继续提升。
预判收购整合仍是公司主要增长方式。
挑战在于保持乡村市场优势的同时适应城市竞争。
独立研判:Casey's 是中西部便利店龙头,护城河稳固。
但其燃油依赖、区域集中和估值水平是长期风险点。
公司需在食品创新、数字化和电动车充电领域持续投入。
若执行得当,Casey's 有望维持中个位数同店增长和稳健现金流。
【本次调研结束】 |
|