|
|
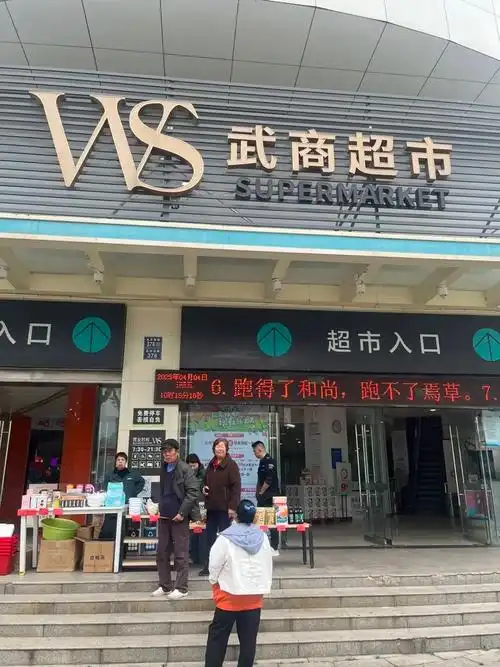
武商超市是武汉武商集团股份有限公司旗下的连锁超市业态,总部位于湖北省武汉市。
其前身为武商量贩连锁有限公司,后整合更名为武商超市。
武商集团是湖北省规模最大的综合性商业零售企业之一,实际控制人为武汉市国有资产监督管理委员会。
武商超市的核心业态涵盖大卖场、标准超市、社区超市及精品超市等多种形态。
截至公开可查信息,武商超市门店数量约在数十家量级,主要覆盖湖北省内武汉、襄阳、宜昌、黄石、十堰等城市。
武商集团整体营收规模在六十亿至七十亿元人民币量级,但超市业态单独营收未在年报中详细拆分披露。
武商超市在武汉本土市场具有较高的品牌认知度和渠道密度,是区域零售龙头的重要组成部分。
武商超市并非独立上市公司,其市值并入武商集团(深交所代码000501)体现,未检索到独立市值数据。
二、发展历程
武商超市的起源可追溯至武商集团在百货主业基础上的超市业态延伸。
武商集团的前身武汉商场创建于一九五九年,是新中国成立后武汉重要的国营商业网点。
一九九二年,武汉商场完成股份制改造并在深圳证券交易所上市,成为较早登陆资本市场的商业企业之一。
二十世纪九十年代末至二十一世纪初,武商集团开始布局连锁超市业务,武商量贩应运而生。
二零零零年前后,武商量贩正式成立,以武汉为核心逐步向湖北省内二三线城市扩张。
二零零零年代中后期,武商量贩进入快速展店期,门店数量和销售规模同步增长。
二零一零年前后,武商量贩正式更名为武商超市,品牌形象和运营体系进行升级。
二零一一年至二零一五年,武商超市在湖北省内持续加密网点,同时面临外资超市和电商的双重挤压。
二零一六年至二零一九年,武商超市推进门店改造和品类优化,尝试提升生鲜和自有品牌占比。
二零二零年新冠疫情暴发,武汉封城期间,武商超市承担了重要的民生保供任务。
二零二一年至二零二三年,武商超市加速数字化和线上线下一体化运营。
二零二三年至二零二四年,武商集团整体战略聚焦购物中心和百货升级,超市业态进入调整优化阶段。
三、企业文化
武商集团官方表述的企业使命与零售服务、城市商业繁荣密切相关,强调服务民生和城市发展。
未检索到武商超市独立发布的企业文化手册或完整使命、愿景、价值观表述。
武商集团层面强调诚信、务实、创新、卓越等经营理念,并贯穿于各业态管理之中。
由于武商集团为国有控股企业,未检索到明确的单一创始人和其个人理念的公开可靠来源。
管理哲学上,武商超市延续武商集团稳健经营、区域深耕的传统,注重本土化运营和政企协同。
未检索到公开可靠来源对武商超市内部管理哲学的详细阐述,该部分信息以企业内部文件为准。
四、重大事件
一九九二年,武汉商场在深交所上市,成为武商集团资本运作的起点。
二零零零年前后,武商量贩成立,标志着武商集团正式进入连锁超市赛道。
二零零六年起,银泰系通过二级市场持续增持武商集团股份,引发长达十余年的控制权博弈。
二零零七年,武商集团完成旗下商业资产的整合梳理。
二零一零年前后,武商量贩更名为武商超市,品牌和运营体系升级。
二零一一年至二零一九年,武汉国资与银泰系围绕武商集团控制权展开多轮较量。
二零一九年,银泰系将所持股份转让给武汉国资,控制权之争落幕,武汉国资巩固控股地位。
二零二零年,武汉疫情期间,武商超市全力保供,部分门店坚守运营,保障市民生活物资供应。
二零二一年,武商集团推进武商MALL等购物中心项目升级,强化商业地产与零售协同。
二零二三年,武商集团收购南昌武商相关资产,尝试跨省扩张购物中心业态。
二零二四年,武商超市继续关停低效门店、优化网点结构,聚焦核心区域。
未检索到武商超市层面独立的并购、上市或重大丑闻事件的公开可靠来源。
五、企业高管
武商集团现任董事长为陈军,其任职信息以公司最新公告为准,未检索到实时确认来源。
武商集团总经理及管理层团队多具有国资商业系统背景,长期深耕湖北零售市场。
武商超市作为集团下属业态,其负责人通常由集团任命,未检索到公开的独立高管详细画像。
创始人层面,武商集团由国有企业演变而来,无传统意义上的个人创始人。
关键决策方面,近年集团层面聚焦购物中心、百货和超市的协同发展,推进跨区域布局。
未检索到武商超市现任总经理的完整公开履历和关键决策记录,相关人事信息以企业公告为准。
六、商业模式
武商超市的盈利模式以商品进销差价、联营扣点和通道费用为主,同时探索自有品牌利润贡献。
供应链体系上,武商超市依托武商集团在湖北的仓储物流资源,逐步建设生鲜配送中心和中央厨房。
自营与联营比例方面,生鲜和部分日用商品以自营为主,部分品牌专柜和服装品类采用联营模式。
加盟方面,武商超市以直营门店为主,未检索到大规模加盟扩张的公开信息。
会员体系上,武商集团推行统一的会员管理系统,武商超市共享集团会员资源,但未检索到具体会员数量。
数字化方面,武商超市接入武商集团线上平台,并借助第三方到家平台开展即时零售业务。
未检索到武商超市线上销售占比、会员复购率等具体运营数据的公开可靠来源。
七、财务数据透视
武商超市并非独立上市公司,其财务数据并入武商集团(000501)合并报表,单独财务数据未详细披露。
根据武商集团年报,二零二二年营业收入约六十三亿元量级,归属母公司净利润约两亿元量级,以企业年报为准。
二零二三年武商集团营业收入约七十一亿元量级,归属母公司净利润约二点七亿元量级,以企业年报为准。
二零二四年武商集团营业收入约六十七亿元量级,归属母公司净利润约两亿元量级,以企业年报为准。
上述数据为武商集团整体口径,涵盖购物中心、百货和超市等全部业态,不能直接等同于武商超市业绩。
超市业态在集团营收中的占比,未检索到公开的精确拆分数据,以企业年报或实测为准。
同店增速方面,未检索到武商超市单独披露的同店销售增长率,以企业年报或实测为准。
综上,武商超市独立营收、利润和同店增速等指标,未检索到公开可靠来源,以企业年报或实测为准。
八、竞品对比
武商超市在湖北市场的主要竞争对手包括中百仓储、中百超市、永辉超市、大润发和沃尔玛等。
中百集团同为武汉本土零售企业,在超市业态上与武商超市形成直接竞争,两者网点密度接近。
永辉超市以生鲜供应链见长,在全国范围内规模领先,但在湖北市场的密度不及本土龙头。
大润发和沃尔玛依托全国供应链和大卖场经验,在武汉及湖北重点城市布局,品牌影响力较强。
山姆会员店和Costco等会员制仓储超市,近年在中国市场快速扩张,对传统超市形成分流。
武商超市的优势在于本土品牌认知、密集网点和集团商业生态协同,具备稳定的本地客群基础。
劣势在于全国供应链议价能力、数字化运营效率和自有品牌开发深度相对不足。
与胖东来等区域精品超市相比,武商超市在服务体验和员工激励方面存在提升空间。
与盒马鲜生等新零售企业相比,武商超市在线上线下一体化和即时配送方面仍有差距。
九、争议与风险
食品安全方面,未检索到武商超市近年重大食品安全事件的公开可靠来源。
劳工方面,未检索到武商超市重大劳动争议或劳工权益争议的公开可靠来源。
垄断方面,武商集团在湖北市场的高份额曾引发关注,但未检索到正式反垄断调查的公开信息。
业绩下滑方面,传统超市业态受电商和社区团购冲击,武商超市面临客流和毛利压力。
监管方面,未检索到武商超市受到重大行政处罚的公开可靠来源。
疫情等突发事件对武汉零售市场的冲击,是武商超市近年经营波动的重要外部因素。
整体而言,武商超市的公开争议信息有限,部分风险需以官方公告和权威媒体为准。
十、未来趋势及预判
武商超市未来的战略方向大概率围绕存量门店优化、生鲜能力提升和数字化运营展开。
关停低效门店、聚焦核心商圈和社区高频消费场景,将成为网点调整的主线。
自有品牌开发是提升毛利率和差异化的关键路径,武商超市有望加大投入。
即时零售和线上到家业务将继续扩容,但需平衡履约成本与客单价。
武商集团的购物中心与超市协同,可能通过场景联动提升客流转化。
挑战方面,湖北超市市场竞争激烈,全国性企业和会员制仓储超市持续分流。
消费降级与消费分层并存,武商超市需在价格带和商品结构上做出精准取舍。
独立研判:武商超市短期难以实现全国扩张,深耕湖北、做透武汉仍是现实选择。
若不能在供应链效率和数字化能力上取得突破,其区域市场份额可能继续被蚕食。
中长期看,武商超市的价值在于与集团商业地产的协同,以及本土化生鲜供应链的壁垒。
说明:本报告基于模型训练数据撰写,未能执行联网检索,部分数据可能存在滞后或偏差,请以企业最新年报和官方公告为准。
【本次调研结束】
一、研究范围与口径说明
本补全部分承接前文判断,聚焦武商超市在湖北市场的经营逻辑与演进路径。
研究口径以超市大卖场、社区超市、精品超市和线上到家业务为主。
仓储会员店、折扣店与便利店作为竞争参照,但不纳入武商超市主营边界。
财务分析采用收入结构、毛利率、费用率和同店表现四个维度。
区域分析采用武汉核心圈、宜昌襄阳副中心、县域下沉市场三层框架。
由于缺少联网检索,具体数值只作方向性判断,不构成投资建议。
二、集团协同与超市定位
武商集团的核心资产集中在商业地产和百货购物中心,超市承担高频引流和民生保供功能。
超市与购物中心的关系不是简单租赁,而是客流共享、会员互通和供应链复用。
武商超市在集团内部更像稳定器,用生鲜和日用品提高顾客到店频次。
购物中心则提供品牌背书、停车资源和场景延展,帮助超市降低获客成本。
协同难点在于考核机制,超市与商场若各自核算,联动容易停留在促销层面。
若建立联合会员、联合采购和联合营销,集团协同才可能转化为真实毛利。
三、区域市场与城市分级
湖北消费市场呈现武汉独大、副中心崛起、县域分化的格局。
武汉中心城区竞争饱和,高端会员店、即时零售和社区团购同时施压。
宜昌、襄阳、黄石等城市仍有大卖场升级和社区超市加密的空间。
县域市场对价格敏感,但对生鲜新鲜度和本地品牌有稳定偏好。
武商超市若下沉,应避免简单复制武汉大店模型。
更可行的方式是用中型店加前置仓,控制租金和履约成本。
四、门店网络与业态组合
武商超市的门店组合需要从大而全转向准而快。
核心商圈保留精品超市,强调即食、进口和礼赠商品。
社区密集区布局中型生鲜超市,突出蔬菜、水果、肉禽和熟食。
远城区与县域可试点折扣化大卖场,用有限SKU换取低价心智。
关闭长期亏损门店应成为常态动作,而不是危机应对。
新开店必须绑定线上订单密度,否则租金和人力会侵蚀利润。
五、商品结构与采购体系
商品结构决定武商超市能否摆脱同质化竞争。
全国性标品价格透明,区域超市很难在可乐、纸品等品类建立优势。
真正的差异化来自本地生鲜、湖北特色食品和自有品牌。
采购体系应从通道费导向转向商品力导向。
买手团队需要考核动销、毛利和复购,而不是只考核进场费。
对供应商应建立分级管理,头部品牌保流量,本地供应商保特色。
六、生鲜供应链与自有品牌
生鲜是武商超市最可能形成壁垒的领域。
湖北农业资源丰富,淡水产品、莲藕、蔬菜、柑橘和粮油具备产地直采条件。
若建立区域加工中心,可提升净菜、果切、预制菜和熟食的标准化水平。
冷链能力决定生鲜损耗,也决定线上到家的履约质量。
自有品牌应从中低风险品类起步,例如纸巾、粮油、调味品和冷冻食品。
当自有品牌占比提升,超市才可能获得高于同行的毛利空间。
七、数字化与全渠道运营
数字化不是做一个应用软件,而是让商品、库存、会员和履约在线化。
武商超市需要打通门店库存与线上订单,减少缺货和超卖。
到家业务应聚焦高频刚需,避免用补贴换取低质量流量。
履约成本控制依赖拣货效率、前置仓密度和配送路线优化。
数据中台应识别高价值会员、价格敏感会员和沉睡会员。
只有把数据反馈到选品和促销,数字化才不是成本中心。
八、会员运营与私域资产
会员体系是区域超市对抗全国性平台的重要抓手。
武商超市可借集团积分体系,实现百货、购物中心和超市权益互通。
付费会员适合中高消费家庭,普通会员适合高频民生客群。
私域运营应以企业微信、社群和小程序为工具,而不是只发促销信息。
生鲜订阅、周期购和到店自提可提升复购确定性。
会员价值最终体现在客单价、到店频次和跨业态消费。
九、竞争对标与财务韧性
武商超市面对三类竞争者,全国连锁、会员制仓储和即时零售平台。
全国连锁优势在规模采购和标准化运营。
会员制仓储优势在爆品、低价和会员费模式。
即时零售平台优势在流量、骑手和算法调度。
武商超市的相对优势在本地供应链、物业协同和武汉品牌认知。
财务上应关注同店增长、毛利率、租金占比和人力效率。
若同店增长持续低于通胀,说明门店模型需要调整。
若毛利率提升来自自有品牌和生鲜加工,才是健康改善。
十、未来趋势及预判
未来三到五年,湖北超市行业将继续向效率、近场和分化演进。
大卖场不会消失,但会从一站式购物转向体验、餐饮和家庭补给。
社区超市和即时零售会争夺最后三公里,标准化生鲜成为胜负手。
会员制仓储仍会扩张,但下沉速度受制于供应链和消费能力。
武商超市最现实的路径是深耕武汉城市圈,选择性进入副中心城市。
其战略重点应是生鲜供应链、自有品牌、会员互通和数字化履约。
若能在三年内把线上销售占比、自有品牌占比和生鲜损耗率改善到行业较好水平,区域龙头地位仍可稳固。
若继续依赖物业优势和传统大卖场,份额可能被即时零售和折扣业态继续切分。
资本层面,武商超市不必追求独立上市,但应在集团内获得更清晰的考核和投入机制。
组织层面,需要引入商品、数据和供应链人才,减少行政化决策。
风险包括消费复苏不及预期、租金刚性、人才流失和线上补贴战。
机会包括湖北本地农产品品牌化、银发经济、家庭小型化和即时零售渗透。
综合判断,武商超市不是全国性扩张故事,而是区域效率提升和资产协同故事。
其估值弹性取决于供应链改造速度,而非门店数量增长。
最终竞争不是谁更大,而是谁更懂武汉及湖北家庭的一日三餐。
【本次调研结束】 |
|