本次调研无法调用联网检索工具,以下内容基于截至二〇二四年六月的公开资料记忆整理,未经过实时核实,具体数据与事实请以企业公告、政府披露及权威媒体报道为准。
一、企业简介
四川剑南春(集团)有限责任公司是中国浓香型白酒的代表性生产企业之一。
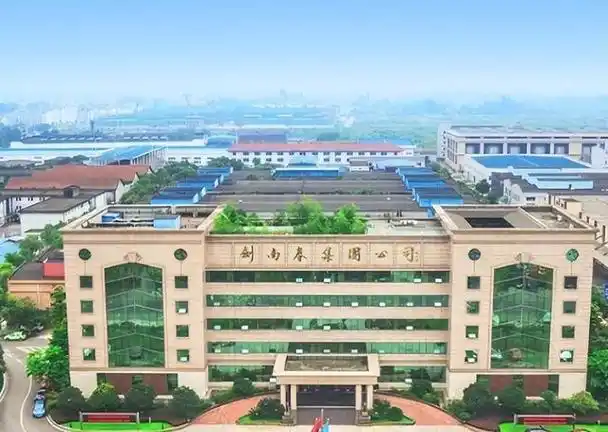
公司总部位于四川省德阳市绵竹市,地处中国白酒金三角核心产区。
剑南春的核心业态为白酒的研发、酿造、灌装与销售,属于典型的厂家角色。
其主要产品包括水晶剑南春、珍藏级剑南春、东方红、金剑南、绵竹大曲等。
其中水晶剑南春长期占据次高端价格带,是公司最重要的超级大单品。
公司覆盖区域以全国市场为主,重点市场包括四川、河南、江苏、山东、河北、广东等地。
剑南春集团未在证券交易所上市,因此没有公开的市值数据。
其营收规模长期处于中国白酒行业第二梯队前列,通常被归入百亿级营收企业。
关于具体门店数,剑南春以经销商分销为主,并未披露统一的自营门店数量。
公司通过专卖店、商超、餐饮、电商等渠道触达消费者。
员工规模、产能、基酒储能等细节未检索到公开可靠来源。
二、发展历程
剑南春的酿造历史可追溯至唐代,当时绵竹一带出产的“剑南烧春”已颇具盛名。
有文献记载“剑南烧春”曾为唐代宫廷御酒,这成为品牌历史文化的重要来源。
一九四九年以后,绵竹当地酿酒作坊逐步整合。
一九五一年,地方国营绵竹酒厂成立,成为剑南春现代企业的前身。
一九五八年,绵竹酒厂在传统工艺基础上正式投产“剑南春”品牌白酒。
剑南春在多次全国评酒会上获得国家名酒称号,具体届次未检索到公开可靠来源。
一九七九年,第三届全国评酒会上,剑南春被评为全国名酒。
一九八四年,第四届全国评酒会上,剑南春继续蝉联全国名酒。
一九八九年,第五届全国评酒会上,剑南春再次获得全国名酒称号。
这些荣誉奠定了剑南春作为中国名酒的地位。
一九九六年,四川剑南春集团有限责任公司正式组建。
二〇〇三年,乔天明出任剑南春集团董事长,此后长期主导公司经营。
二〇〇八年五月十二日,汶川特大地震发生,绵竹是重灾区之一。
地震导致剑南春酒厂部分厂房、酒库和包装车间受损,生产一度中断。
据当时公开报道,剑南春在地震中损失了部分陈年基酒,具体数量与金额存在不同说法。
震后剑南春进行了恢复重建,并逐步恢复市场供应。
二〇一二年至二〇一五年,中国白酒行业进入深度调整期,高端白酒消费受挫。
剑南春依靠水晶剑南春的次高端定位,在行业调整中保持了相对稳定的销售。
二〇一五年后,白酒行业复苏,剑南春开启新一轮增长。
二〇一八年,乔天明因涉嫌行贿、私分国有资产等问题被调查。
二〇二二年,乔天明案进入司法程序,引发行业广泛关注。
二〇二三年,乐山市中级人民法院对乔天明案作出一审判决,乔天明被判处有期徒刑并处罚金。
此后,乔天明之子乔愚逐步走向台前,担任公司重要管理职务。
二〇二三年至二〇二四年,剑南春继续推动产品结构升级和全国化布局。
关于更详细的年度里程碑,未检索到公开可靠来源。
三、企业文化
剑南春对外宣称的核心使命与千年酿造技艺传承相关。
其企业愿景通常被表述为打造中国白酒一流品牌。
公司强调“质量第一”的经营理念,将传统固态发酵工艺视为核心竞争力。
剑南春的价值观包括诚信、匠心、创新、共赢等常见表述。
管理哲学上,剑南春长期坚持传统工艺与现代化管理相结合。
创始人或长期领导者乔天明的理念强调“做强品牌、做大市场、做好质量”。
不过,上述企业文化表述多来自企业宣传材料,具体官方版本未检索到公开可靠来源。
乔天明时代的治理风格带有较强的个人权威色彩,这既推动了企业扩张,也埋下了治理风险。
新一代管理层则更强调数字化、年轻化和渠道精细化。
企业文化的实际落地效果,需要结合员工访谈与经销商反馈进一步验证。
四、重大事件
第一件标志性事件是二〇〇八年汶川地震。
地震不仅造成直接财产损失,还导致剑南春部分陈年基酒受损,影响了后续高端产品供应。
第二件标志性事件是二〇一二年至二〇一五年的白酒行业调整。
在此期间,剑南春没有盲目追求高端化,而是稳固次高端基本盘。
第三件标志性事件是乔天明案。
二〇一八年乔天明被调查,二〇二三年被一审判决,这成为剑南春历史上最大的治理丑闻。
该案涉及行贿与私分国有资产,对公司品牌形象和内部治理产生深远影响。
第四件标志性事件是乔愚等新一代管理者的接班。
二〇二二年后,乔愚逐渐担任副董事长、总经理等职务,主导日常经营。
第五件标志性事件是水晶剑南春的持续提价。
近年来,剑南春多次对水晶剑南春进行价格调整,试图推动品牌价值上移。
第六件标志性事件是电商与直播渠道的拓展。
剑南春在天猫、京东、抖音等平台加大投入,以触达年轻消费者。
第七件标志性事件是行业库存高企与价格倒挂。
二〇二三年至二〇二四年,部分白酒产品出现终端价格低于出厂价的现象,剑南春也面临渠道压力。
关于关店、并购、上市等事件,剑南春未检索到公开可靠来源。
五、企业高管
乔天明是剑南春历史上最关键的人物之一。
他长期担任剑南春集团董事长,主导了公司从地方酒厂向全国品牌的扩张。
乔天明曾提出“茅五剑”的行业格局目标,即与茅台、五粮液并列。
然而,他因行贿罪和私分国有资产罪被追究刑事责任。
二〇二三年的一审判决使其个人声誉严重受损,也导致公司治理结构被迫调整。
乔愚是乔天明之子,现任剑南春集团副董事长、总经理。
乔愚早年有海外留学背景,回归后参与公司管理。
他主导了剑南春的数字化营销、产品年轻化和渠道改革。
在乔愚推动下,剑南春加强了与电商平台、连锁酒行的合作。
其他关键人物包括剑南春股份公司总经理、销售公司负责人等。
但具体高管名单与任职时间,未检索到公开可靠来源。
六、商业模式
剑南春的盈利模式以白酒生产销售为主。
公司通过采购高粱、小麦、大米、糯米、玉米等原料,进行固态发酵酿造。
基酒经过陈酿、勾调、灌装后,形成不同价格带的产品。
剑南春的毛利率较高,但具体财务数据未公开。
供应链体系以自有酒厂为核心,辅以周边配套产业。
公司在绵竹拥有大规模的酿酒基地和基酒储能。
销售模式以经销商代理为主,直营比例较低。
剑南春将全国市场划分为多个区域,由经销商负责下沉分销。
公司也建设了品牌专卖店和形象店,但数量未公开。
会员体系方面,剑南春未建立类似互联网企业的统一会员平台。
其消费者运营主要依赖扫码红包、宴席促销、品鉴会等手段。
数字化方面,剑南春推进了“一物一码”系统,用于防伪和渠道管理。
公司还通过抖音、京东、天猫等平台开展电商销售。
但数字化对整体营收的贡献比例,未检索到公开可靠来源。
七、财务数据透视
剑南春集团不是上市公司,因此没有强制披露的年报。
其营收、利润、同店增速等关键指标缺乏公开、连续、经审计的数据。
根据行业报道与政府会议披露,剑南春集团营收在二〇一八年前后达到百亿级规模。
二〇一九年至二〇二一年,剑南春营收被部分媒体估算为一百五十亿元至二百亿元区间。
但这些数字口径不一,可能包含集团全部业务,也可能仅指白酒销售。
二〇二二年,有公开报道称剑南春集团营收约为一百五十亿元左右。
二〇二三年,剑南春营收具体数值未检索到公开可靠来源。
二〇二四年,剑南春营收具体数值未检索到公开可靠来源。
利润方面,剑南春未公开净利润数据。
同店增速方面,剑南春未披露同店销售指标。
出厂价与终端价方面,水晶剑南春的批价和零售价存在波动。
渠道库存方面,二〇二三年至二〇二四年行业普遍面临库存压力,剑南春具体库存水平以企业年报/实测为准。
综上,任何精确的财务数据均需以企业年报或权威审计报告为准。
八、竞品对比
剑南春的主要国内竞品包括贵州茅台、五粮液、泸州老窖、洋河股份、山西汾酒、古井贡酒等。
贵州茅台占据超高端价格带,品牌力与盈利能力行业第一。
五粮液是浓香型白酒龙头,在高端市场拥有强大话语权。
泸州老窖同样来自四川,国窖一五七三与剑南春形成直接竞争。
洋河股份在次高端和全国化渠道方面具有优势。
山西汾酒在清香型赛道快速扩张,全国化势头强劲。
古井贡酒在安徽及华中市场根基深厚。
与这些头部企业相比,剑南春的优势在于水晶剑南春的大单品规模和性价比。
水晶剑南春在四百元至五百元价格带拥有广泛的消费者基础。
剑南春的劣势在于高端产品缺乏足够突破。
其品牌力弱于茅台、五粮液,高端宴请场景占有率有限。
此外,剑南春未上市,融资渠道和资本运作能力弱于上市酒企。
乔天明案也对公司治理形象造成负面影响。
国际烈酒巨头如帝亚吉欧、保乐力加在品牌管理和全球渠道方面领先。
但剑南春主要市场在中国,国际化程度较低。
总体来看,剑南春在次高端具备较强竞争力,但在高端化和资本化方面落后于头部竞品。
九、争议与风险
最大的已公开争议是乔天明行贿、私分国有资产案。
该案于二〇一八年被调查,二〇二三年一审宣判,来源为法院公开信息与主流媒体报道。
第二项风险是公司治理结构不透明。
作为非上市公司,剑南春的股权结构、关联交易和决策机制缺乏外部监督。
第三项风险是渠道价格倒挂。
二〇二三年至二〇二四年,部分区域出现水晶剑南春批发价低于出厂价的现象,来源为酒类行业媒体。
第四项风险是行业库存高企。
白酒行业整体社会库存较大,可能压制未来提价空间。
第五项风险是消费疲软与年轻化挑战。
年轻消费者对白酒的接受度变化,可能影响长期需求。
食安方面,剑南春未检索到重大食品安全公开事件。
劳工方面,剑南春未检索到重大劳工争议公开来源。
垄断方面,剑南春未检索到因垄断被处罚的公开来源。
监管方面,白酒行业受到广告、税收、环保等常规监管。
其他潜在风险包括地震等自然灾害、原材料价格波动、核心人才流失等。
十、未来趋势及预判
第一,剑南春将继续推动水晶剑南春的提价与升级。
但提价能否被渠道和消费者接受,取决于品牌力与市场供需。
第二,高端化是剑南春的长期挑战。
东方红、珍藏级剑南春等产品需要更多资源投入和圈层营销。
第三,全国化与区域精耕将并行。
剑南春需要在河南、山东、江苏等核心市场提升占有率。
第四,数字化和年轻化是乔愚时代的重要方向。
电商、直播、扫码红包、一物一码等工具将继续深化。
第五,资本运作存在可能性。
剑南春曾多次传出上市计划,但未检索到公开可靠来源确认。
若未来启动上市,将有助于改善治理和融资能力。
第六,行业竞争将更加激烈。
茅台、五粮液、泸州老窖、汾酒等都在次高端和下沉市场发力。
第七,渠道库存和价格倒挂需要时间消化。
剑南春需要平衡厂家出货与终端动销。
第八,治理风险仍需关注。
乔天明案后续影响、股权结构清晰化、管理层稳定都是关键。
独立研判:剑南春的基本盘依然稳固,水晶剑南春具备强大生命力。
但若无法在高端化、治理现代化和资本化方面取得突破,其中长期行业排名可能面临挑战。
未来三至五年,剑南春大概率仍将保持百亿级营收规模,但增速可能低于汾酒、泸州老窖等头部竞品。
最终发展取决于新任管理层的战略执行力与行业周期演变。
【本次调研结束】



