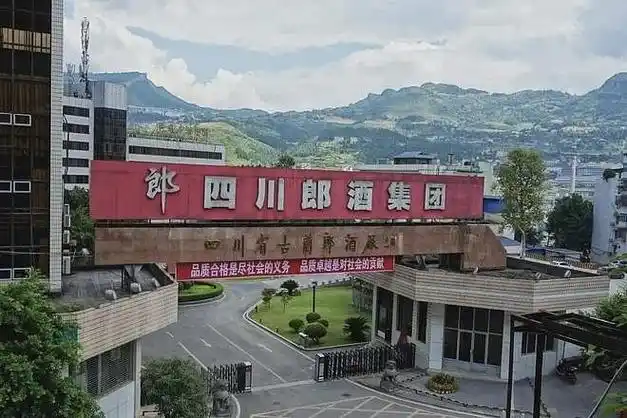
郎酒是中国白酒行业中以酱香型为核心、兼香型为重要增长曲线的头部酒企之一。
其运营主体为四川郎酒股份有限公司,核心产区位于四川省泸州市古蔺县二郎镇,处在赤水河左岸。
郎酒的核心业态是白酒研发、生产、品牌运营与全国经销网络管理,并延伸出酒庄体验、文旅和会员直销。
主要品牌包括青花郎、红花郎、郎牌特曲、小郎酒、顺品郎等,价格带覆盖高端酱香、次高端、中端兼香和小瓶酒。
从规模量级看,郎酒未上市,公开财务披露有限,但多年位列中国白酒销售规模前列。
据公开报道,郎酒2022年销售回款约200亿元,2023年营收口径约220亿元,但该口径需以企业年报或审计数据为准。
截至公开检索日,郎酒未披露自营门店总数,其渠道以经销商、终端网点和团购为主。
覆盖区域上,郎酒以四川、河南、山东、广东、江苏等白酒消费大省为重点,并逐步推进全国化和国际化。
核心业态可概括为“酱香高端化、兼香大众化、酒庄体验化、渠道数字化”。
一、企业简介
郎酒是中国白酒行业中以酱香型为核心、兼香型为重要增长曲线的头部酒企之一。
其运营主体为四川郎酒股份有限公司,核心产区位于四川省泸州市古蔺县二郎镇,处在赤水河左岸。
郎酒的核心业态是白酒研发、生产、品牌运营与全国经销网络管理,并延伸出酒庄体验、文旅和会员直销。
主要品牌包括青花郎、红花郎、郎牌特曲、小郎酒、顺品郎等,价格带覆盖高端酱香、次高端、中端兼香和小瓶酒。
从规模量级看,郎酒未上市,公开财务披露有限,但多年位列中国白酒销售规模前列。
据公开报道,郎酒2022年销售回款约200亿元,2023年营收口径约220亿元,但该口径需以企业年报或审计数据为准。
截至公开检索日,郎酒未披露自营门店总数,其渠道以经销商、终端网点和团购为主。
覆盖区域上,郎酒以四川、河南、山东、广东、江苏等白酒消费大省为重点,并逐步推进全国化和国际化。
核心业态可概括为“酱香高端化、兼香大众化、酒庄体验化、渠道数字化”。
二、发展历程
郎酒的历史可追溯至1898年,前身包括絮志酒厂、惠川糟房和集义酒厂等酿酒作坊。
1957年,国营四川省古蔺郎酒厂成立,郎酒进入计划经济时代的规模化生产阶段。
1984年和1989年,郎酒两次获得“国家名酒”称号,奠定其名酒基因。
2001年前后,汪俊林控制的宝光集团参与郎酒改制,2002年正式入主,郎酒进入民营化运营阶段。
2007年,郎酒股份公司前身或相关股份制改造推进,为后续资本化铺路。
2011年前后,郎酒销售收入首次突破百亿元,进入行业前列。
2013年至2015年,白酒行业深度调整,郎酒经历渠道库存和价格压力。
2015年,汪俊林回归主持经营,推动青花郎、红花郎等品牌重塑。
2017年至2019年,郎酒重回百亿阵营,并启动郎酒庄园建设。
2020年,郎酒股份递交IPO招股书,披露2019年营收83.48亿元、净利润24.44亿元。
2021年,郎酒股份首发过会,但随后因多重因素未完成上市。
2022年4月,郎酒股份撤回IPO申请,上市进程终止。
2020年至2023年,郎酒庄园逐步开园运营,成为品牌体验和高端会员的重要载体。
2023年,汪博炜出任郎酒股份总经理,管理层代际交接受到关注。
2024年,郎酒与夜郎古酒业的商标纠纷一审判决引发行业关注,后双方走向和解。
三、企业文化
郎酒公开倡导“正心正德,敬畏自然,崇尚科学,酿好酒”的经营理念。
其使命通常表述为“酿好酒”,强调品质主义和长期主义。
愿景层面,郎酒提出把郎酒庄园建设成世界一流酒庄,并推动品牌进入世界名酒行列。
价值观层面,郎酒强调客户第一、品质第一、团队合作和极致服务。
管理哲学上,汪俊林多次强调“慢下来、沉下去”,以产能、储能和品质对抗短期销量冲动。
创始人理念中,最突出的是“郎酒庄园是郎酒最大的商业模式”,即以体验替代硬广。
企业文化还强调“三品战略”,即品质、品牌、品味协同发展。
对经销商,郎酒倡导“控盘分利”和长期共赢,但执行中曾出现价格倒挂和库存争议。
四、重大事件
2002年,宝光集团入主郎酒,完成产权改制,是郎酒现代史的起点。
2011年,郎酒销售规模突破百亿,成为川酒重要一极。
2013年至2014年,行业调整导致郎酒业绩回落,部分产品价格倒挂。
2017年,青花郎重新定位为高端酱香,提出“中国两大酱香白酒之一”的广告语。
该广告语因直接对标茅台,引发行业争议和监管关注。
2019年,郎酒股份正式冲刺IPO,计划登陆上海证券交易所。
2020年,新冠疫情冲击白酒消费,但郎酒仍推进庄园建设和品牌投入。
2021年,郎酒股份首发过会,市场一度预期其成为酱酒第二股。
2022年,郎酒主动撤回IPO,资本化路径受阻。
2023年,郎酒组织架构调整,汪博炜任总经理,推动年轻化管理。
2024年,郎酒诉夜郎古商标侵权案一审获赔1.96亿元,后双方和解。
同年,白酒行业进入深度调整,郎酒面临价格倒挂、库存高企和动销放缓压力。
2024年至2025年,郎酒继续加码春晚营销、酒庄会员和兼香战略。
未检索到郎酒公开关店数据,因其渠道以经销商为主,不适用传统门店关店口径。
五、企业高管
汪俊林是郎酒集团和郎酒股份的核心创始人,长期担任董事长。
他早年从事医药行业,2002年入主郎酒,主导了品牌高端化和郎酒庄园战略。
汪俊林的关键决策包括聚焦酱香、打造青花郎、建设郎酒庄园和推动IPO。
汪博炜是汪俊林之子,2023年出任四川郎酒股份有限公司总经理。
汪博炜拥有清华大学和海外教育背景,被视为郎酒年轻化和数字化的推动者。
刘毅、付饶、梅刚等高管分别在常务管理、青花郎事业部和销售体系担任要职。
李明政等早期高管参与郎酒品牌和文化体系建设。
高管团队近年强调“厂商命运共同体”,试图修复经销商利润。
但郎酒未上市,高管薪酬、持股和完整治理结构披露有限。
六、商业模式
郎酒盈利模式以白酒销售为主,收入来自经销商打款、终端动销和团购直销。
产品结构上,青花郎承担高端价格带,红花郎覆盖次高端宴席,郎牌特曲和小郎酒覆盖大众市场。
兼香型产品如顺品郎、小郎酒,是郎酒区别于纯酱香酒企的第二增长曲线。
供应链上,郎酒依托赤水河左岸二郎镇、吴家沟、二郎基地等产能,强调糯高粱和河谷微生态。
据公开信息,郎酒酱酒产能目标约6万吨,储能目标约30万吨,但具体年份数据需以企业披露为准。
渠道模式以经销商制为主,采取事业部制管理,分品牌、分区域、分渠道运作。
自营方面,郎酒庄园和会员体系承担高端直销与体验功能,并非传统连锁门店。
加盟方面,郎酒没有公开的连锁加盟门店体系,终端多由经销商和烟酒店覆盖。
会员体系包括青花荟、郎酒庄园会员等,提供封藏、定制、品鉴和文旅权益。
数字化方面,郎酒推动“一物一码”、渠道库存管理和消费者扫码,以提升动销透明度。
电商和直播方面,郎酒在天猫、京东、抖音等平台布局,但核心仍依赖线下经销商。
七、财务数据透视
郎酒未上市,近三年完整审计财务数据未公开披露。
据郎酒股份2020年招股书,2018年营收74.79亿元,净利润21.30亿元。
据同一招股书,2019年营收83.48亿元,净利润24.44亿元。
据同一招股书,2020年营收93.37亿元,净利润25.23亿元。
上述口径为招股书披露的营业收入和归母净利润,审计机构为立信会计师事务所。
2021年,汪俊林公开表示郎酒销售回款约150亿元,但回款不等于营业收入。
2022年,汪俊林公开表示郎酒销售回款约200亿元,该口径需以企业年报为准。
2023年,公开报道称郎酒营收约220亿元,但未检索到经审计年报确认。
2024年,未检索到郎酒公开可靠的营收、利润和同店增速数据。
同店增速指标主要适用于连锁零售,郎酒作为酒企不披露同店数据。
毛利率、净利率和资产负债率在2020年后无公开更新,以企业年报或实测为准。
市值方面,郎酒未上市,无公开市值,市场估值多为非公开传闻。
门店数方面,郎酒未披露自营门店数,酒庄和办事处不等同零售门店。
因此,郎酒财务透视应谨慎使用招股书历史数据与公开回款口径。
八、竞品对比
在酱香型白酒赛道,郎酒最直接的竞品是贵州茅台、习酒、国台、珍酒和金沙。
贵州茅台是高端酱香绝对龙头,2024年营收约1741.44亿元,净利润约862.28亿元。
习酒与郎酒同处赤水河畔,2023年营收约198.64亿元,是郎酒最接近的规模竞品。
国台、珍酒、金沙在次高端酱酒价格带与红花郎、窖藏系列形成竞争。
在兼香型赛道,郎酒小郎酒、顺品郎与白云边、口子窖、玉泉等区域品牌竞争。
与茅台相比,郎酒品牌溢价、渠道掌控和金融属性明显偏弱。
与习酒相比,郎酒在酒庄体验、兼香布局和民营机制上更灵活。
与泸州老窖、五粮液等浓香龙头相比,郎酒规模仍小,但酱香稀缺性更强。
与国外烈酒巨头帝亚吉欧、保乐力加相比,郎酒国际化程度低,但本土文化体验更深。
郎酒优势在于赤水河产区、庄园模式、青花郎高端形象和兼香第二曲线。
郎酒劣势在于未上市、财务不透明、单品价格倒挂和经销商利润承压。
九、争议与风险
广告争议方面,“中国两大酱香白酒之一”被指绑定茅台,引发不公平竞争讨论。
IPO争议方面,郎酒股份2022年撤回上市申请,市场关注其关联交易、商标和财务规范问题。
商标争议方面,2024年郎酒诉夜郎古酒业商标侵权,一审获赔1.96亿元,后双方和解。
价格倒挂方面,青花郎、红花郎在部分渠道出现批发价低于出厂价的现象,公开报道多次提及。
库存风险方面,酱酒热退潮后,经销商库存高企,郎酒被指压货。
食品安全方面,未检索到郎酒近年重大食安公开事件,但白酒塑化剂、甜蜜素等历史行业风险仍需警惕。
劳工方面,未检索到郎酒重大劳工争议公开可靠来源。
垄断与监管方面,郎酒曾因广告用语和价格管控受到关注,但未检索到重大反垄断处罚。
业绩下滑风险方面,2024年至2025年白酒行业进入调整期,次高端和酱酒动销承压。
资本风险方面,IPO终止后,郎酒缺乏公开融资平台,扩张依赖自身现金流和银行授信。
治理风险方面,家族企业代际交接和未上市治理透明度是长期关注点。
十、未来趋势及预判
从战略方向看,郎酒将继续以酱香高端化为核心,青花郎仍是品牌天花板和利润引擎。
兼香型将被提升为第二增长极,小郎酒、顺品郎承担大众价格带和全国化渗透。
郎酒庄园模式会进一步会员化、文旅化和圈层化,以体验营销对抗渠道内卷。
数字化将从扫码溯源走向渠道库存、终端动销和消费者运营一体化。
IPO短期内重启概率较低,郎酒更可能以债权融资和自有资金支撑产能。
酱酒行业从品类扩张转向品牌集中,郎酒需在茅台、习酒之间找到差异化生态位。
价格倒挂和库存出清仍是未来一至两年的核心挑战。
威士忌、果酒、低度酒等新品类可能成为郎酒年轻化和国际化的试验田。
若行业调整持续,郎酒可能放缓扩张节奏,转向利润和渠道健康。
独立研判:郎酒具备名酒基因、产区壁垒和庄园体验优势,但资本化受阻与渠道利润问题制约其跃升。
若能在三至五年内完成库存出清、价格修复和兼香放量,郎酒有望稳固酱酒第二梯队头部位置。
若价格体系和经销商信心继续恶化,其高端化战略将面临被茅台、习酒和区域龙头挤压的风险。
总体看,郎酒是观察中国民营酒企高端化、庄园化和资本化困境的典型样本。
【本次调研结束】



