|
|
一、企业概况与行业坐标
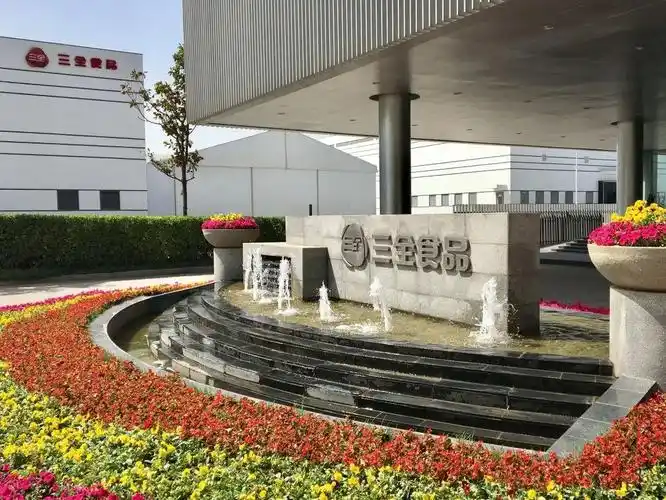
三全食品股份有限公司是中国速冻食品行业的代表性企业之一,总部位于河南省郑州市。
公司以速冻汤圆、速冻水饺、面点、粽子等米面制品为核心品类,并逐步向预制菜、餐饮供应链和健康食品延伸。
从行业坐标看,三全处于速冻米面食品第一梯队,与思念食品、湾仔码头、安井食品等共同构成主要竞争版图。
速冻食品行业连接农业、食品加工、冷链物流与终端零售,具有规模化、标准化和渠道密集度高的特征。
三全的竞争优势首先来自较早建立全国性冷链网络和经销商体系,其次来自“三全”品牌在家庭消费场景中的长期认知。
不过,行业已从高速扩张期进入存量竞争期,传统商超流量下滑、线上比价加剧、餐饮渠道分化,均对企业的经营效率提出更高要求。
二、发展历程与关键节点
三全的发展史,几乎与中国速冻食品产业化进程同步。
创始人陈泽民在二十世纪九十年代初将汤圆从手工现制推向速冻工业化,推动了一个新品类的形成。
此后,三全通过建厂扩产、品类扩张和全国化经销网络,把区域特色食品转化为全国性商品。
2008年,三全食品在深圳证券交易所上市,资本平台为其产能布局和品牌建设提供了支撑。
2013年前后,公司通过并购“龙凤”等动作强化产能与渠道,但也面临整合成本和品牌协同的考验。
2020年之后,居家消费红利一度推高速冻食品需求,三全的营收和利润达到阶段性高点。
2021年至2024年,外部需求回落、渠道库存调整和原材料价格波动叠加,公司进入修复与转型并行的阶段。
这一历程说明,三全的长处在于品类教育与供应链积累,短板则在于对传统渠道和单一场景的依赖需要持续破解。
三、企业文化与治理结构
三全公开表述的企业文化,强调食品安全、匠心品质、客户导向和长期主义。
其使命层面通常围绕弘扬中华饮食文化、提供健康便捷食品展开,愿景则指向成为受尊敬的食品企业。
价值观落地到经营中,体现为对产品质量、供应链稳定和渠道伙伴关系的重视。
治理结构方面,三全食品作为上市公司,已建立股东大会、董事会、监事会和管理层分权制衡的基本框架。
家族企业在创始人向第二代交接后,治理现代化成为关键命题。
如果战略决策、关联交易、激励约束和风险控制能够更加透明,资本市场对公司的长期估值中枢会更稳定。
反之,若治理效率跟不上渠道变革和预制菜扩张,组织能力可能成为战略落地的瓶颈。
四、高管团队与股权架构
三全食品的核心管理层带有鲜明的创始人家族色彩。
陈泽民是公司创始人,也是中国速冻食品产业的重要开拓者。
陈南、陈希等家族成员在董事会和经营层中承担重要职责,形成代际传承格局。
这种结构有利于战略连续性,也要求公司在职业经理人引入、考核机制和权力边界上持续完善。
股权架构上,创始人及家族相关方长期保持控制地位,机构投资者和公众股东则提供外部约束。
稳定的控制权有利于长期投入,但需要警惕决策封闭和治理制衡不足。
未来高管团队的关键任务,是在传统速冻主业、餐饮B端和预制菜新业务之间建立可复制的管理模型。
五、财务表现与经营质量
从2022年至2024年的财务轨迹看,三全食品经历了从高位回落到修复调整的过程。
2022年公司营业收入约74.3亿元,归母净利润约8.0亿元,处于历史较好水平。
2023年营业收入约70.6亿元,归母净利润约7.5亿元,同比出现回落。
2024年营业收入约66.3亿元,归母净利润约5.4亿元,收入和利润继续承压。
收入下滑既与商超渠道客流减少有关,也与行业价格竞争、渠道去库存和消费分层有关。
利润降幅大于收入降幅,说明费用刚性、促销加大和产品结构变化对盈利能力形成挤压。
毛利率和净利率的变化,需要放在猪肉、面粉、油脂等原材料价格以及人工、冷链成本中综合观察。
经营现金流和资产负债率是判断财务质量的重要补充,若现金流保持稳健,公司仍有能力穿越周期。
总体而言,三全的财务底盘仍较扎实,但增长质量和利润弹性尚未回到理想状态。
六、产品矩阵与渠道体系
三全的产品矩阵以速冻米面为基本盘,汤圆、水饺、馄饨、面点、粽子是传统优势品类。
在此基础上,公司推出儿童食品、早餐食品、空气炸锅系列和餐饮大包装产品,试图覆盖更多消费场景。
高端化与性价比化并行,是三全应对消费分层的现实选择。
渠道方面,经销商体系仍是基本盘,覆盖商超、便利店、农贸和下沉市场。
直营渠道包括大型商超和部分连锁零售客户,电商和新零售则承担品牌曝光与增量探索功能。
餐饮渠道和供应链业务是近年重点方向,因为B端需求更稳定、单品规模更大,但账期和定制化要求也更高。
渠道碎片化意味着三全不能再依赖单一商超红利,而要用数字化订单、冷链履约和终端动销来提高效率。
产品与渠道能否匹配,决定了新品从铺货到复购的成败。
七、竞争格局与竞品对比
速冻食品行业的竞争,已从单纯铺货竞争转向品牌、供应链、渠道和成本控制的综合竞争。
思念食品与三全同处郑州,品类结构相近,在汤圆、水饺和餐饮渠道上形成直接竞争。
湾仔码头依托通用磨坊背景,在高端水饺和都市家庭消费中具有较强品牌溢价。
安井食品在速冻火锅料、米面制品和餐饮渠道上扩张迅速,是跨品类竞争的重要对手。
千味央厨则深耕餐饮B端,代表专业化供应链企业的崛起。
与竞品相比,三全的优势是品牌历史长、品类齐全、全国冷链网络成熟。
其劣势在于传统商超占比较高、组织惯性较强、预制菜大单品仍需培育。
未来竞争的关键,不是谁的门店更多,而是谁能在性价比、健康化和餐饮定制之间找到高周转模型。
八、食品安全与舆情管理
食品安全是速冻食品企业的生命线,也是三全历史上无法回避的敏感议题。
2012年前后,行业曾出现速冻水饺金黄色葡萄球菌等质量风波,对消费者信心造成冲击。
2019年,三全部分灌汤水饺被曝非洲猪瘟病毒核酸阳性,引发广泛关注和渠道下架。
这些事件提醒公司,原料采购、供应商审核、生产过程控制和冷链运输都不能存在短板。
食品安全舆情具有放大效应,一旦发生,不仅影响当期销售,还会损害品牌资产。
三全需要建立更前置的风险监测、更透明的信息披露和更快速的召回响应机制。
长期看,食品安全投入不是成本负担,而是速冻食品企业最核心的信任投资。
九、战略转型与预制菜布局
面对传统速冻主业增速放缓,三全把预制菜和餐饮供应链视为重要增量。
预制菜布局涵盖家庭便捷菜、餐饮料理包、早餐场景和节令食品等方向。
三全的优势在于冷链、产能、渠道和食品研发经验,这些能力可以复用到预制菜。
但预制菜行业标准仍在完善,消费者认知分化,B端和C端的产品逻辑差异明显。
如果简单把速冻米面经验复制到预制菜,可能陷入同质化和价格战。
更可行的路径,是围绕核心单品做规模化,围绕餐饮客户做定制化,围绕家庭场景做品牌化。
同时,公司需要控制新业务投入节奏,避免在需求尚未验证时过度扩张产能。
预制菜能否成为第二增长曲线,取决于大单品打造、渠道协同和盈利模型的成熟度。
十、未来趋势及预判
未来三年,速冻食品行业大概率维持低速增长,存量竞争和结构升级将同时发生。
消费端会继续分层,高端健康化与大众性价比化并行,中间定位的品牌压力最大。
渠道端会继续碎片化,商超、会员店、零食折扣、即时零售、直播电商和餐饮供应链各自分割流量。
成本端,猪肉、面粉、油脂和冷链能源价格仍会波动,企业很难长期依靠提价转移压力。
对三全而言,第一增长逻辑仍是修复传统速冻主业的动销和利润。
第二增长逻辑是提升餐饮B端和预制菜收入占比,形成更稳定的订单结构。
第三增长逻辑是数字化和供应链提效,通过预测、铺货、库存和履约优化降低费用率。
若公司能在2025年至2027年实现营收恢复个位数增长,并把净利率稳定在合理区间,估值有望温和修复。
若行业价格战超预期或食品安全再出重大事件,业绩和估值可能继续承压。
综合判断,三全食品不是高弹性成长股,而是具备品牌和供应链底盘、需要靠改革释放效率的稳健型食品企业。
它的长期价值,取决于能否把“老品牌”变成“新场景中的默认选择”,并在预制菜与餐饮供应链中跑出可持续的大单品。
【本次调研结束】 |
|