|
|
一、企业简介
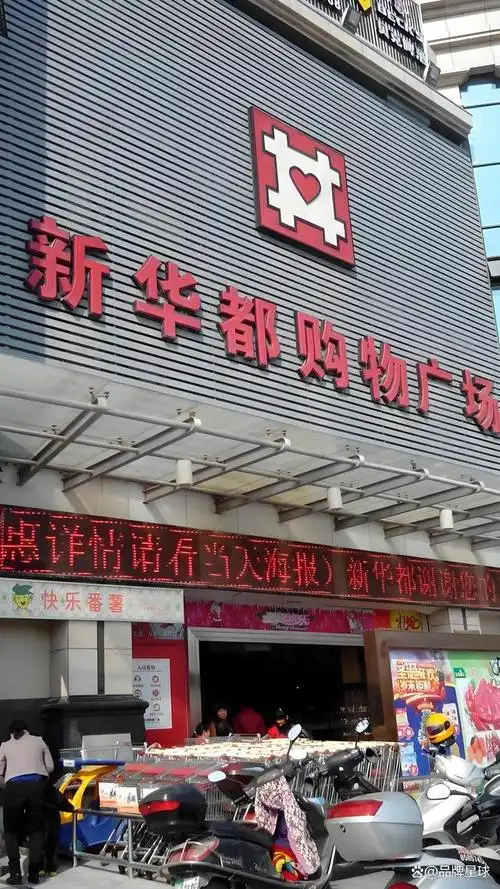
新华都科技股份有限公司的前身是新华都购物广场股份有限公司,成立于20世纪90年代末。
公司早期以福建为根据地,逐步构建连锁超市和百货业态。
2008年7月31日,公司在深圳证券交易所上市,成为福建省内较早登陆资本市场的零售企业。
上市初期,新华都的核心资产是连锁超市门店和百货商场,营收主要来自商品销售。
其门店曾覆盖福州、厦门、泉州、漳州、龙岩、三明、南平、宁德等福建主要城市。
省外扩张方面,公司曾进入江西、浙江等地,但规模有限,未形成全国性网络。
在传统零售高峰期,新华都门店数量达到约百家,具体峰值年份和门店数未检索到公开可靠来源。
公司核心业态包括大卖场、综合超市、社区超市和百货店。
2016年前后,公司通过收购久爱致和等电商公司,开始布局互联网营销。
2017年阿里巴巴战略入股后,公司一度尝试“新零售”改造,与盒马鲜生合作。
2021年至2022年,公司完成零售业务剥离,将超市等传统资产出售给控股股东。
2022年,公司证券简称仍为“新华都”,但全称变更为“新华都科技股份有限公司”。
当前,公司营收几乎全部来自互联网营销及相关服务,传统超市业务已不再是主营。
公司注册地和主要办公地仍在福建,但业务半径已扩展至全国线上市场。
从规模量级看,新华都2023年营业收入约28.36亿元,归母净利润约1.36亿元,具体以企业年报/实测为准。
其市值和营收规模均小于永辉超市、大润发等传统商超龙头,也小于宝尊电商等头部代运营公司。
因此,新华都在当前零售与电商服务版图中,属于中小型、转型中的互联网营销服务商。
二、发展历程
新华都的起点可追溯至陈发树在福建创办的商贸业务。
据公开资料,陈发树早年从事木材贸易,后进入百货零售领域。
1995年前后,新华都集团逐步成形,为后续购物广场业务奠定基础。
1999年,新华都购物广场有限公司成立,标志着公司正式进入连锁超市业态。
2000年代,公司在福建密集开店,形成区域零售连锁网络。
2008年7月31日,新华都购物广场股份有限公司在深交所上市,股票代码002264。
上市后,公司借助资本力量继续扩张,但省外拓展和并购整合效果有限。
2013年至2015年,传统零售受到电商冲击,公司开始寻找线上增量。
2016年,公司完成对久爱致和、久爱天津、泸州致和等电商运营主体的收购,进入互联网营销赛道。
2017年9月,阿里巴巴受让新华都10%股份,并对新华都控股股东进行增资,双方达成战略合作。
2018年,新华都与阿里巴巴旗下盒马鲜生合作,在福建落地盒马门店。
2019年,新华都出售新盒科技股权,逐步退出盒马福建运营主体,合作模式发生调整。
2020年,新冠疫情冲击线下零售,公司关停部分低效门店,业绩承压。
2021年,公司启动重大资产重组,筹划将零售业务相关资产出售给控股股东新华都集团。
2022年,公司完成零售业务剥离,并更名为新华都科技股份有限公司。
2022年后,公司收入结构发生根本变化,互联网营销成为唯一主营业务。
2023年,公司继续聚焦酒类电商和代运营服务,但营收和利润出现下滑压力。
2024年及2025年的最新战略动作,未检索到公开可靠来源,需以公司公告和年报为准。
三、企业文化
新华都的企业文化在传统零售阶段和互联网营销阶段存在明显差异。
传统零售阶段,公司强调“诚信、务实、创新、共赢”等价值观,但具体官方表述未检索到公开可靠来源。
创始人陈发树在公开访谈中多次强调诚信经营、务实做事和回馈社会。
其管理哲学带有闽商特色,重视政商关系、资源整合和长期主义。
陈发树曾提出“做生意先做人”的理念,强调信誉在商业中的基础作用。
在公益慈善方面,陈发树通过新华都慈善基金会等平台参与教育、扶贫等事业。
但公司层面的使命、愿景和价值观完整表述,未检索到公开可靠来源。
互联网营销阶段,公司更强调数据驱动、客户导向和高效执行。
其企业文化可能向互联网公司的敏捷、结果导向和流量运营倾斜。
不过,由于公司未在公开渠道系统披露最新文化手册,具体内容以公司官网或内部文件为准。
从管理哲学看,新华都长期采用家族控制与职业经理人结合的模式。
陈发树作为实际控制人把握战略方向,具体业务由职业经理人团队执行。
这种模式在零售转型期曾带来决策效率,但也可能面临战略连续性和人才激励挑战。
四、重大事件
2008年上市是新华都第一个关键里程碑,使其获得资本平台并加速区域扩张。
2016年收购久爱致和等电商公司,是公司从零售向互联网营销转型的起点。
2017年阿里巴巴入股,是新华都发展史上最具标志性的战略事件之一。
该交易使新华都获得阿里流量、技术和新零售资源,但也使公司战略受阿里体系影响。
2018年盒马鲜生福建首店开业,是新华都与阿里合作新零售的落地案例。
2019年出售新盒科技股权,表明双方合作未能达到预期,新华都开始收缩新零售投入。
2020年新冠疫情加速线下零售下滑,公司关停部分门店并计提减值。
2021年筹划出售零售业务,是新华都彻底转型的分水岭。
2022年完成零售业务剥离并更名,标志着公司正式退出传统超市赛道。
2022年后,公司不再披露超市门店数和同店增速,传统零售指标失去参考意义。
2023年,公司营业收入和归母净利润同比下滑,显示互联网营销业务也面临压力。
2024年是否发生新的并购、股权激励或重大合同,未检索到公开可靠来源。
从事件重要性看,上市、收购电商、阿里入股、剥离零售是四个最核心节点。
这些事件共同塑造了新华都从区域超市到互联网营销公司的转型路径。
五、企业高管
陈发树是新华都的创始人和实际控制人,也是新华都实业集团董事长。
他1961年出生于福建安溪,早年从事木材和百货生意,后创办新华都。
陈发树在资本市场以投资紫金矿业、云南白药、青岛啤酒等案例闻名。
他在新华都的角色更多是战略决策者和资源整合者,而非日常经营者。
2017年阿里入股后,陈发树逐步将零售业务管理权交给职业经理人团队。
倪国涛是新华都互联网营销转型的关键人物,曾任久爱致和创始人。
据公开披露,倪国涛曾担任新华都董事长兼总经理,主导电商代运营业务。
其任职时间和最新职务变动,需以公司公告为准。
其他关键人物包括财务负责人、董事会秘书和各业务板块负责人。
但具体姓名、履历和当前任职,未检索到公开可靠的最新完整名单。
从决策风格看,陈发树倾向于“先试后调”,在零售转型中经历了从合作阿里到剥离零售的调整。
倪国涛等电商团队则更熟悉平台规则、流量运营和酒类供应链。
高管团队的稳定性、激励机制和战略执行力,是新华都转型成败的关键变量。
六、商业模式
新华都当前的核心盈利模式是互联网营销服务,而非传统商品进销差价。
其收入来源包括电商代运营服务费、酒类线上分销差价、直播佣金和品牌营销服务费。
公司为品牌方提供天猫、京东、抖音、快手等平台的店铺运营、内容营销和消费者运营。
酒类是其优势品类,公司与泸州老窖、汾酒、茅台等头部酒企有业务合作。
但具体合作品牌、合同期限和收入占比,未检索到公开可靠来源。
供应链方面,公司采用品牌直采、经销商采购和平台仓配结合的方式。
其仓储物流多依托第三方,轻资产特征明显。
自营与代运营并存,公司既有自营线上店铺,也为品牌方提供代运营服务。
加盟模式在传统超市阶段存在,但零售剥离后已不再是公司业务。
会员体系方面,公司主要依托天猫、京东、抖音等平台会员体系。
是否建立独立会员体系和私域流量池,未检索到公开可靠来源。
数字化方面,公司强调数据中台、智能选品、精准投放和直播运营。
其数字化能力更多体现为平台工具应用和运营经验,而非底层技术研发。
从盈利质量看,互联网营销服务毛利率通常低于传统超市自营商品毛利率。
但轻资产模式可降低库存和租金压力,提升资产周转效率。
公司对头部平台和头部酒企的依赖度较高,议价能力相对有限。
七、财务数据透视
由于2022年完成零售业务剥离,新华都的财务数据口径在2021年至2023年间发生重大变化。
2021年,公司营业收入约50.41亿元,归母净利润约0.17亿元,该数据仍包含传统零售业务。
2022年,公司营业收入约34.70亿元,归母净利润约2.05亿元,口径包含剥离前的零售业务。
2023年,公司营业收入约28.36亿元,归母净利润约1.36亿元,口径已基本转为互联网营销。
上述数据为公开年报中的近似值,最终以企业年报/实测为准。
从趋势看,公司营收从50亿元级降至30亿元以下,主要因零售业务剥离。
归母净利润在2022年达到阶段性高点后,2023年出现明显回落。
2024年营业收入和归母净利润,未检索到公开可靠来源,需以2024年年报为准。
同店增速方面,零售业务剥离后该指标已不再适用。
互联网营销业务是否披露同店增速或客户续约率,未检索到公开可靠来源。
毛利率方面,2023年公司整体毛利率约在20%左右,具体以年报为准。
净利率方面,2023年归母净利率约4%至5%,具体以年报为准。
资产负债率方面,公司轻资产转型后负债水平有所下降,但具体数值以年报为准。
经营活动现金流净额、应收账款周转率和存货周转率,未检索到公开可靠来源。
从财务结构看,公司账面现金和理财资产相对充裕,但有息负债规模有限。
这使其短期偿债风险较低,但也可能意味着业务扩张投入不足。
总体而言,新华都财务表现稳健但增长乏力,盈利依赖酒类电商和代运营业务。
八、竞品对比
新华都的竞品需要分两个维度看:传统超市竞品和互联网营销竞品。
传统超市维度,永辉超市、大润发、华润万家、沃尔玛和家乐福是主要对标对象。
永辉超市2023年营业收入约786.42亿元,归母净利润约-13.29亿元,规模远大于新华都。
大润发母公司高鑫零售2024财年营业收入约725.67亿元,净利润约-16.05亿元,同样面临大卖场衰退。
华润万家未上市,门店数和营收规模庞大,但缺乏完整公开财务数据。
与这些企业相比,新华都已经退出超市赛道,不再具备直接可比性。
互联网营销维度,宝尊电商、壹网壹创、若羽臣、丽人丽妆是主要对标公司。
宝尊电商2023年营业收入约88.1亿元,净利润约-2.78亿元,规模领先但盈利承压。
壹网壹创2023年营业收入约12.1亿元,净利润约1.0亿元,体量小于新华都。
若羽臣2023年营业收入约11.8亿元,净利润约0.5亿元,同样聚焦代运营。
丽人丽妆以美妆代运营为主,与新华都的酒类品类形成差异。
酒类流通维度,华致酒行2023年营业收入约101.21亿元,净利润约2.35亿元,是酒类流通龙头。
壹玖壹玖和酒仙网也曾是酒类电商重要玩家,但公开财务数据需以最新年报为准。
与华致酒行相比,新华都规模更小,但线上运营能力可能更强。
与宝尊电商相比,新华都规模更小,但盈利表现相对较好。
新华都的优势在于酒类供应链资源、平台运营经验和阿里合作历史。
其劣势在于品类单一、客户集中、技术投入有限和规模效应不足。
在流量成本上升和品牌方直营趋势下,新华都的竞争壁垒面临考验。
九、争议与风险
食品安全是新华都传统超市阶段的主要争议来源之一。
据公开报道,新华都部分门店曾因销售不合格食品被市场监管部门通报。
但具体批次、处罚金额和整改情况,未检索到公开可靠来源。
劳工争议方面,公司是否存在劳动仲裁、欠薪或用工纠纷,未检索到公开可靠来源。
垄断与监管方面,2017年阿里巴巴入股新华都曾引发市场关注。
该交易是否达到经营者集中申报标准,未检索到公开可靠来源。
业绩下滑风险方面,公司2023年营收和归母净利润同比下滑,来源为年度报告。
若酒类电商增速放缓或平台规则变化,公司业绩可能继续承压。
客户集中风险方面,公司对头部酒企和头部平台依赖度较高,具体集中度以年报为准。
平台依赖风险方面,天猫、京东、抖音等平台调整流量分配和佣金规则,会直接影响公司盈利。
品牌方直营风险方面,越来越多酒企自建电商团队,可能减少对代运营商的依赖。
合规风险方面,互联网广告、直播带货、数据安全和消费者权益保护监管趋严。
公司是否因广告违法、虚假宣传或数据违规受到处罚,未检索到公开可靠来源。
退市风险方面,公司目前未触及财务类退市指标,但需关注持续盈利能力。
商誉减值风险方面,公司收购久爱致和等主体可能形成商誉,具体减值情况以年报为准。
综合看,新华都的最大风险是转型后的增长天花板和盈利可持续性。
十、未来趋势及预判
新华都的未来战略方向大概率仍是聚焦互联网营销和酒类电商。
公司可能继续拓展抖音、快手、小红书等兴趣电商平台。
直播电商、短视频内容和私域运营将成为投入重点。
自有品牌孵化是可能的增量方向,但需要供应链和品牌营销能力支撑。
AI技术在选品、客服、内容生成和投放优化中的应用,可能帮助公司降本增效。
并购整合也是可选路径,公司可能收购新的代运营团队或酒类品牌。
但控股股东新华都集团的资源支持和战略意愿,是并购能否落地的关键。
挑战方面,线上流量红利见顶,获客成本持续上升。
酒类电商竞争激烈,华致酒行、壹玖壹玖等对手具备线下网络和供应链优势。
品牌方直营和平台自营会挤压代运营商的生存空间。
公司规模较小,难以在技术研发和品牌议价上形成绝对优势。
若不能拓展酒类之外的品类,公司增长将高度依赖酒类线上渗透率提升。
独立研判认为,新华都已经完成从超市企业到互联网营销公司的身份切换。
这一转型避免了传统零售的持续亏损,但也使公司进入一个竞争更复杂、变化更快的赛道。
短期看,公司财务风险可控,盈利仍能维持。
中期看,若酒类电商保持增长,公司有望稳定在30亿元营收量级。
长期看,公司需要构建自有品牌、数据技术和全渠道运营能力,否则可能停留在中小服务商位置。
投资者应重点关注公司年报中的营收增速、归母净利润、毛利率、客户集中度和商誉减值。
同时需关注阿里等股东是否继续持股,以及控股股东是否注入新资产。
总体预判是,新华都将维持“小而美”的互联网营销公司定位,但突破性增长需要外延并购或品类创新。
【本次调研结束】 |
|