|
|
一、京东便利店的战略定位与业务模式
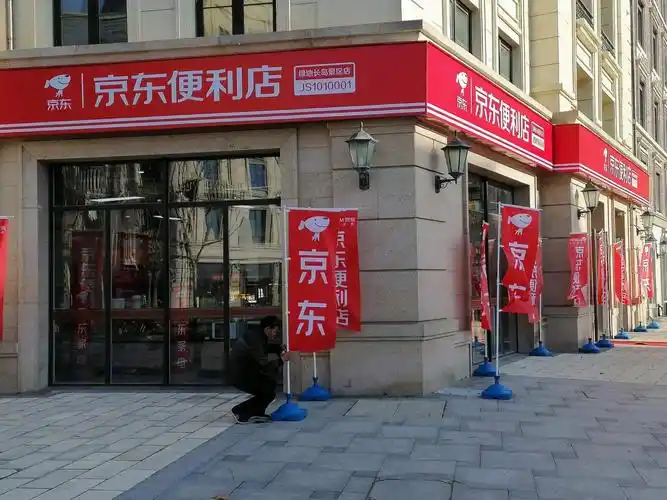
京东便利店并非传统意义上由京东全资直营的连锁便利店体系,而是京东依托供应链、物流和数字化能力赋能线下夫妻老婆店与区域零售商的合作网络。
其核心战略定位是成为京东无界零售在线下场景的毛细血管,通过翻牌、赋能、供货和系统接入,把京东的商品、价格、营销与履约能力下沉到社区和乡镇。
业务模式上,京东便利店以加盟合作为主,京东输出品牌、供应链、掌柜宝系统、选品建议和部分运营标准,加盟商承担门店租金、人工和日常经营。
收入来源包括商品供货差价、平台服务费、广告营销、供应链金融、SaaS工具以及京东到家与秒送带来的履约分佣。
这种轻资产模式使京东能够快速扩大覆盖,但也带来门店管控弱、服务质量参差、品牌一致性不足等结构性问题。
二、门店类型与区域布局
京东便利店在形态上覆盖旗舰店、精品店、优品店和合作店等多种层级,不同层级对应不同的面积、SKU数量与品牌露出要求。
旗舰店通常位于城市核心社区或商业节点,强调全品类、体验感和即时配送能力。
精品店更偏向中高端社区,注重鲜食、进口商品和自有品牌占比。
优品店与合作店则广泛分布于下沉市场,以日用快消、粮油副食和基础便民服务为主。
区域布局上,京东便利店早期集中在华北、华东和华中,后逐步向西南、西北和县域乡镇渗透。
其布局逻辑不是单纯追求密度,而是与京东物流站点、京东帮服务店、前置仓和达达运力形成协同。
在低线市场,京东便利店承担了商品下行和农产品上行的双向节点功能,但实际运营效果取决于本地加盟商的经营能力。
三、供应链与物流体系
供应链是京东便利店最核心的竞争壁垒,京东通过京喜通、掌柜宝和新通路体系向门店提供一站式订货服务。
商品池覆盖休闲食品、酒水饮料、粮油调味、个人护理、家庭清洁、数码配件和京东自有品牌。
京东物流与达达快送为门店提供到店配送和即时履约支持,部分门店可接入京东到家、京东秒送实现线上下单、门店发货。
在仓储端,京东利用区域中心仓、城市前置仓和联合仓降低缺货率,并通过数据预测优化补货节奏。
不过,便利店订单具有小批量、高频次、多SKU特征,物流成本高于传统电商包裹。
因此,京东便利店能否盈利,关键在于订单密度、配送合并率和门店订货稳定性。
四、商品结构与选品逻辑
京东便利店的商品结构通常遵循快消品为主、生鲜鲜食为辅、京东自有品牌为差异化的原则。
选品逻辑依托京东大数据,结合周边社区人口、消费能力、竞争门店和线上搜索热词进行动态调整。
高动销商品包括水饮、乳品、方便食品、零食、烟酒和应急日用品。
鲜食和热食能提升毛利与到店频次,但对供应链、设备和损耗管理要求更高。
京东自有品牌如京造、惠寻等被引入门店,用以提高毛利率并形成价格带区隔。
但实际门店中,加盟商往往更倾向选择本地畅销品和高毛利商品,导致总部选品建议执行率不稳定。
这使京东便利店在商品结构上既不同于传统夫妻店,也尚未完全达到日系便利店的精细化管理水平。
五、数字化运营与会员体系
数字化是京东便利店区别于传统翻牌店的关键,掌柜宝承担订货、库存、营销和经营分析功能。
门店可通过系统查看建议零售价、促销活动、陈列指引和返利政策。
京东会员体系与门店逐步打通,消费者在京东App、京东到家或线下门店消费可积累积分和优惠券。
部分门店接入京东支付、白条和消费信贷,提升支付便利性与客单价。
在运营端,京东利用AI预测销量、识别滞销品并推送补货建议。
但数字化工具的价值取决于门店老板的使用意愿与数字素养,许多低线门店仍依赖经验和熟客关系。
因此,京东便利店需要把复杂系统转化为简单动作,否则数字化容易成为额外负担。
六、加盟模式与盈利结构
京东便利店加盟模式以品牌授权和供应链合作为主,加盟门槛相对传统便利店更低。
加盟商可获得京东品牌背书、掌柜宝账号、商品供应、物流配送和部分培训支持。
盈利结构上,加盟商主要赚取商品进销差价、厂家返利、促销补贴和增值服务收入。
京东则通过供货规模、平台服务、广告资源和金融业务获得收益。
这种模式下,总部与加盟商的利益并不完全一致:总部追求GMV和供货量,加盟商更关注单店毛利与现金流。
若商品价格缺乏竞争力或退货售后不畅,加盟商可能转向其他批发渠道。
因此,盈利结构能否稳定,取决于京东能否持续提供比传统经销商更优的商品、价格和服务。
七、竞争格局与对标分析
京东便利店面临多重竞争,包括天猫小店、苏宁小店、美宜佳、罗森、全家、便利蜂以及海量夫妻老婆店。
天猫小店依托阿里零售通,同样以数字化赋能和供应链改造切入线下小店。
美宜佳等区域连锁拥有更成熟的门店管理、加盟体系和本地化运营经验。
日系便利店在鲜食、自有品牌和标准化服务上优势明显,但扩张成本高。
便利蜂以算法驱动和直营管理见长,却在规模与盈利之间面临压力。
夫妻老婆店虽然分散,但凭借极低人工成本、灵活营业和熟人关系仍具顽强生命力。
京东便利店的相对优势在供应链、物流、线上流量和品牌信任,短板在门店管控、鲜食能力和线下运营细节。
八、消费者画像与需求变化
京东便利店的核心消费者包括社区居民、上班族、学生、蓝领工人和乡镇家庭。
他们购买频率高,单次客单价低,对便利性、正品保障和即时配送敏感。
城市消费者更看重鲜食、进口零食、低糖低卡和夜间应急需求。
下沉市场消费者更看重价格、实用、大包装和节庆礼盒。
随着即时零售普及,消费者逐渐习惯线上下单、三十分钟送达,便利店从单纯到店场景转为履约节点。
年轻消费者对会员权益、社交裂变和内容种草接受度高,但忠诚度有限。
这要求京东便利店在商品、价格、服务和线上运营上同时满足即时性与性价比。
九、经营挑战与风险因素
京东便利店面临的首要挑战是加盟管控难度大,品牌统一性与服务质量难以完全保障。
其次是盈利压力,租金、人工、损耗和履约成本持续上升,单店盈利模型脆弱。
第三是商品同质化,许多门店与普通夫妻店差异不明显,京东品牌溢价有限。
第四是区域竞争激烈,本地连锁和批发市场在价格与配送上具备优势。
第五是数字化投入与产出不匹配,部分门店系统使用率低,数据价值难以释放。
第六是即时零售补贴战后遗症,消费者价格预期被抬高,平台与门店利润被压缩。
此外,食品安全、加盟商纠纷、合规经营和舆情风险也需要持续关注。
十、未来趋势及预判
未来京东便利店将从规模扩张转向质量提升,重点不再是单纯翻牌数量,而是单店盈利与供应链效率。
店仓一体将成为重要方向,便利店既是销售终端,也是京东秒送、京东到家在社区的前置履约节点。
自有品牌占比会继续提升,京造、惠寻等商品将承担提高毛利和差异化的任务。
数字化工具将更轻量化,AI选品、自动补货、动态定价和智能陈列会逐步落地。
下沉市场仍是增量来源,但京东需要通过本地化商品、县域联合仓和加盟商培训解决运营短板。
即时零售与便利店将进一步融合,线上订单、到店自提和社区团购可能共用同一套库存与运力。
加盟模式可能走向分层管理,优质加盟商获得更多资源,低效门店被淘汰或整合。
长期看,京东便利店若能解决管控、鲜食和盈利三大难题,有望成为京东零售生态的线下支点。
若不能形成稳定单店模型,则可能停留在供应链供货和品牌授权层面,难以成为真正的便利店连锁巨头。
【本次调研结束】 |
|