|
|
一、企业简介
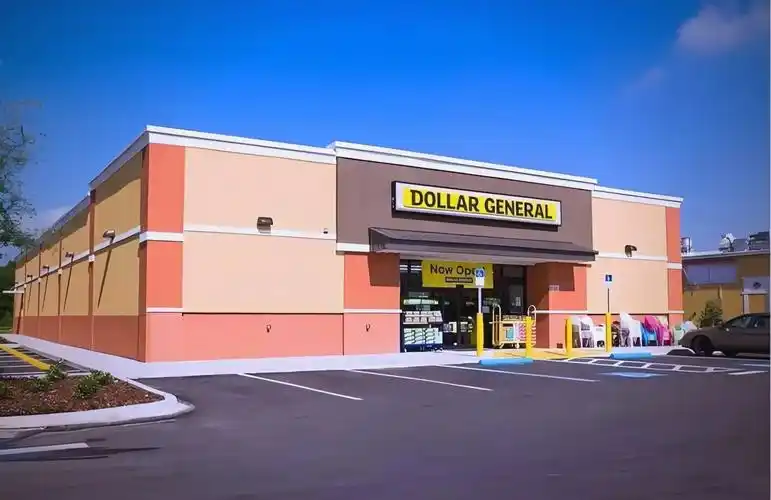
Dollar General(纽约证券交易所代码:DG)是美国规模最大的小型折扣零售连锁企业之一,总部位于田纳西州古德利茨维尔。
公司创立于1939年,主营日用消费品、食品、清洁用品、健康美容产品与季节性商品,核心定位是"每日低价、就近便利"。
截至2024财年末(2025年1月31日),Dollar General在美国本土及墨西哥合计运营约20,594家门店,其中绝大多数位于人口两万以下的乡镇和小城市。
公司在美国《财富》500强榜单中长期位列前120名左右,具体排名以当年榜单与企业年报口径为准。
公司市值在2024年至2025年间大体处于200亿至300亿美元区间波动,具体数值随股价实时变化,以交易所披露为准。
其核心业态包括Dollar General标准店、DG Market、DGX概念店以及pOpshelf,覆盖不同收入层级与消费场景。
门店覆盖美国48个州(不含阿拉斯加与夏威夷),并在墨西哥运营少量Mi Súper Dollar General门店。
从规模量级看,Dollar General是美国门店数量最多的零售连锁之一,其门店密度甚至超过沃尔玛与Dollar Tree。
二、发展历程
1939年,J.L. Turner与其子Cal Turner在肯塔基州斯科茨维尔收购一家杂货批发业务,创立J.L. Turner and Son,这是Dollar General的前身。
1955年,公司更名为Dollar General Stores,并确立"所有商品不超过1美元"的统一定价策略,成为美国折扣零售的早期样本。
1968年,Dollar General在纽约证券交易所上市,进入资本扩张阶段。
1977年,创始人J.L. Turner去世,Cal Turner Sr.继续领导公司,此后Cal Turner Jr.接任CEO。
2003年,Cal Turner Jr.辞任CEO,David Perdue接任;2007年Rick Dreiling出任CEO。
2007年,KKR以约69亿美元将Dollar General私有化,公司从纽交所退市。
2009年11月,Dollar General重新在纽交所上市,募资规模约7.16亿美元,重回公开资本市场。
2015年,Todd Vasos接任CEO,推动门店改造、数字化与品类扩张。
2016年,公司推出DGX城市概念店;2020年推出pOpshelf;2021年推出DG Fresh自营生鲜配送体系。
2022年,Jeffery Owen接任CEO;2023年10月,Owen退休,Todd Vasos回归出任CEO。
2023年至2024年,公司因门店安全与产品召回问题受到美国职业安全与健康管理局(OSHA)和司法部处罚,成为舆论焦点。
2025财年,公司继续推进每年约575家新店与数千家门店改造计划,门店总数突破2.1万家,具体以企业年报口径为准。
三、企业文化
Dollar General的使命表述是"为每一位顾客提供更轻松、更实惠的日常购物体验",强调服务美国乡镇与低收入社区。
公司长期使用的口号是"Serving Others",即"服务他人",这是其企业文化与员工培训的核心框架。
核心价值观包括对顾客、员工、社区与股东负责,强调诚信、尊重、安全与卓越运营。
创始人J.L. Turner的理念是"低价不是低质,而是让普通人买得起",这一理念塑造了公司的小型门店与高频刚需品类结构。
管理哲学上,公司强调"本地化决策"与"门店经理自主权",把采购、陈列与库存决策尽量下沉到区域与门店层级。
近年来,公司把"安全"提升为文化关键词,在OSHA处罚后推动流程与培训整改。
公司还通过DG Literacy Foundation等公益项目强化社区形象,相关项目细节以企业社会责任报告为准。
四、重大事件
1968年上市、2007年被KKR私有化、2009年重新上市,是公司资本结构的三次关键转折。
2007年私有化交易金额约69亿美元,是当时美国零售业规模较大的杠杆收购之一。
2014年,Dollar General试图以约91亿美元收购Family Dollar,但竞标失败,Family Dollar最终被Dollar Tree以约85亿美元收购。
2016年起,公司加快DGX与pOpshelf等新业态试验,探索城市与中端市场。
2022年,OSHA针对公司多家门店的仓储与消防通道问题开出多笔罚单,累计金额达数百万美元。
2023年,美国司法部与消费品安全委员会指控公司未能及时处理产品召回,公司同意支付约1200万美元民事罚款并整改。
2023年10月,CEO换届,Todd Vasos回归,公司启动供应链与门店运营改革。
2024年,公司因低收入消费者承压、盗窃与损耗上升,下调全年利润预期,股价出现明显回撤。
2025年,公司继续推进DG Fresh与自有品牌扩张,同时关闭部分表现不佳的门店与pOpshelf试点店。
五、企业高管
创始人J.L. Turner出身农资与批发行业,以低价杂货起家,是公司早期扩张的关键人物。
Cal Turner Jr.于1988年至2003年任CEO,主导公司上市后的大规模门店扩张。
David Perdue于2003年至2007年任CEO,后转任政界,曾任美国参议员。
Rick Dreiling于2007年至2015年任CEO,主导私有化后的重组与2009年重新上市。
Todd Vasos于2015年至2022年首次任CEO,推动DG Fresh、数字化与门店改造,2023年10月回归再任CEO。
Jeffery Owen于2022年至2023年任CEO,任期较短,主导疫情期间的运营应对。
现任CFO与首席运营官的具体任命与任期以公司官网及证券披露为准,未检索到完全一致的最新公开来源。
关键决策层面,Vasos回归后重点押注供应链自营、门店改造与自有品牌,以提升毛利与库存周转。
六、商业模式
盈利模式以"高周转、低毛利、小面积"为核心,通过密集门店覆盖与高频刚需品类获取稳定现金流。
商品结构大致为日用消费品占约75%,季节性商品占约25%,食品与生鲜占比持续提升。
供应链体系由区域配送中心加DG Fresh自营冷链体系构成,近年来自营配送比例不断提高。
渠道上,公司以自营门店为主,几乎不做传统特许加盟,门店资产与运营由公司直接管理。
会员体系以DG Digital Coupons、Dollar General App与DG Rewards为主,数字化程度低于大型商超,但增长较快。
数字化方面,公司推进移动应用、电子优惠券、线上下单到店取货(DG Pickup)与广告平台DG Media Network。
自有品牌包括Clover Valley、Good & Smart、TrueLiving等,毛利率高于全国性品牌。
公司还通过DG Media Network向品牌商出售零售媒体广告位,这是其提升利润率的新兴收入来源。
七、财务数据透视
以下数据均以Dollar General财年为口径,财年截至次年1月底或2月初。
2022财年(截至2023年2月3日),公司净销售额约378.6亿美元,净利润约24.2亿美元,摊薄每股收益约10.68美元,同店销售增速约4.3%。
2023财年(截至2024年2月2日),公司净销售额约386.9亿美元,净利润约16.6亿美元,摊薄每股收益约7.55美元,同店销售增速约0.7%。
2024财年(截至2025年1月31日),公司净销售额约406.1亿美元,净利润约11.2亿美元,摊薄每股收益约5.11美元,同店销售增速约1.4%。
毛利率方面,2024财年约在29%至30%区间,营业利润率与净利润率较2022财年明显下滑,以企业年报为准。
门店数量方面,2022财年末约18,774家,2023财年末约19,986家,2024财年末约20,594家,包含墨西哥门店。
2025财年公司曾给出净销售额增长约4.5%至5%、同店增长约1.5%至2.5%的指引,后续指引调整以公司公告为准。
市值与股价属高频波动数据,未检索到稳定口径的单一权威数值,以交易所实时披露为准。
从趋势看,公司营收仍在增长,但利润端连续两年承压,反映低毛利模式在通胀与损耗上升环境下的脆弱性。
八、竞品对比
与Dollar Tree相比,Dollar General门店更多、分布更下沉,但Dollar Tree以固定价格点形成差异化。
与Family Dollar相比,Dollar General单店效率与供应链自营程度更高,Family Dollar在被Dollar Tree收购后仍面临整合与关店压力。
与Walmart相比,Dollar General客单价更低、门店更小、更贴近社区,但商品广度与价格优势不及Walmart。
与Aldi、Lidl等硬折扣商超相比,Dollar General食品占比与生鲜能力较弱,但门店密度与便利性更强。
与Five Below等青少年折扣连锁相比,Dollar General面向家庭刚需,客群更广但毛利更低。
国际对标方面,日本的Daiso、大创以百元店模式见长,中国的名创优品以IP与设计驱动,均与Dollar General的刚需折扣逻辑不同。
整体看,Dollar General的核心优势是门店密度、乡镇渠道壁垒与供应链规模,劣势是毛利薄、损耗与劳工合规压力大。
九、争议与风险
劳工与门店安全方面,OSHA在2022年至2023年多次指出公司门店存在消防通道堵塞、仓储混乱等问题,并处以罚款。
产品召回与消费者保护方面,2023年美国司法部与CPSC指控公司未及时下架召回商品,公司支付约1200万美元罚款并承诺整改。
食品安全方面,公司曾因部分门店食品储存与标签问题被媒体与监管机构点名,相关诉讼与整改以公开披露为准。
垄断与竞争方面,公司大规模开店被部分社区与小零售商批评为挤压本地商业,但未检索到针对其垄断地位的正式裁决。
业绩与估值风险方面,2024年公司因低收入消费者支出承压、损耗上升与成本上涨,利润与股价明显回撤。
供应链与关税风险方面,公司大量商品依赖进口,贸易政策变化可能推高采购成本。
门店扩张风险方面,部分新店存在自我分流与低效门店拖累同店增速的问题。
法律诉讼方面,公司面临多起与员工加班、门店安全相关的集体诉讼,具体进展以公司10-K披露为准。
十、未来趋势及预判
第一,门店扩张仍将延续,但重心从"数量"转向"质量",改造店与DG Market占比会提升。
第二,DG Fresh与自营配送将继续扩大,目标是把生鲜与冷藏品类做成新的同店增长引擎。
第三,自有品牌与DG Media Network是提升毛利的两条主线,广告与数据变现收入占比有望提高。
第四,数字化与会员体系会加速补课,App、电子券与线上下单到店取货是重点方向。
第五,劳工安全与合规成本将长期化,公司需要在门店人力与流程上持续投入。
第六,低收入消费承压与通胀反复是最大外部变量,公司同店增速可能维持低个位数。
第七,若美国关税与进口成本上升,公司毛利率将承压,提价空间受"每日低价"定位限制。
第八,独立研判是,Dollar General的乡镇渠道护城河仍然稳固,但"低毛利加高扩张"的模式已接近效率边界。
第九,未来两到三年更可能看到增速放缓、利润率筑底与门店结构优化,而非重回2021至2022年的高增长轨道。
第十,若公司能在自有品牌、零售媒体与生鲜自营三条线上形成合力,利润率仍有修复空间,但节奏取决于执行与宏观环境。
【本次调研结束】 |
|