|
|
一、企业简介
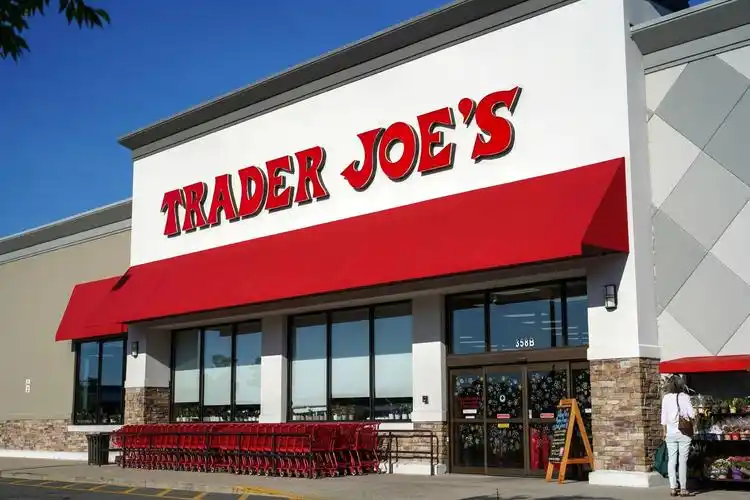
Trader Joe's 是一家总部位于美国加利福尼亚州蒙罗维亚的私营连锁食品杂货零售商。
它成立于一九六七年,创始人是 Joe Coulombe。
其核心定位是“高性价比、探险式购物、精选商品”的特色社区杂货店。
业态可归入小型食品杂货、特色超市与零食量贩的交叉地带。
门店面积通常约一万至一万五千平方英尺,明显小于传统综合超市。
单店 SKU 约四千个,远低于美国传统大型超市的数万 SKU。
自有品牌占比长期较高,公开资料常称约为百分之八十。
门店覆盖美国四十多个州及华盛顿特区。
公司未进入加拿大等海外市场,曾出现加拿大 Pirate Joe's 转售其商品并引发商标争议。
门店数约五百多家,第三方统计在二零二四年前后接近五百九十家。
该门店数未检索到公司官方实时汇总,以企业最新公告或权威数据库为准。
公司为私营企业,未上市,因此没有公开市值。
营收量级第三方估算在约一百三十亿至一百九十亿美元之间。
近三年精确营收未检索到公司官方审计口径,以企业年报或实测为准。
员工规模第三方估计约五万人以上。
其核心业态是自营连锁、自有品牌、精选 SKU、低价高质和社区化选址。
目标客群常被描述为受过高等教育但收入有限的消费者。
品牌以海盗主题、夏威夷衬衫、手绘海报和 Fearless Flyer 著称。
它不设会员体系,也不依赖传统大规模广告投放。
核心竞争力在于商品力、直采供应链、门店体验和顾客信任。
总体看,它是美国零售业中“反传统超市”的典型样本。
本文未获得实时联网检索工具,涉及最新数据均以企业最新披露或权威数据库为准。
二、发展历程
创始人 Joe Coulombe 在二十世纪五十年代前后接管 Pronto Markets 便利店业务。
一九六七年,他在加州帕萨迪纳开设第一家 Trader Joe's。
早期定位面向高教育、低收入的“过度教育、薪酬不足”人群。
二十世纪七十年代,公司逐步增加自有品牌、葡萄酒和特色食品。
一九七九年,Trader Joe's 被德国 Aldi Nord 创始人 Theo Albrecht 家族收购。
该收购使其获得长期资本支持,同时保持相对独立运营。
二十世纪八十年代,门店主要在加州及西海岸扩张。
二十世纪九十年代,公司开始向美国东部和中西部拓展。
一九九六年,Trader Joe's 进入纽约市场,全国化提速。
二零零零年代,门店数突破三百家,品牌认知度上升。
二零一零年代,门店数突破四百家,并继续每年净增门店。
二零一三年,加拿大 Pirate Joe's 转售案引发商标与跨境渠道争议。
二零二零年,新冠疫情冲击门店运营,员工安全与带薪病假成为焦点。
二零二零年起,部分门店员工推动工会化,成立 Trader Joe's United。
二零二二年,长期 CEO Dan Bane 退休,公司任命联合首席执行官。
二零二二年,Bryan Palbaum 与 Jon Basalone 出任联合 CEO 的公开报道较多。
二零二三年,工会化争议与 NLRB 投诉持续受到媒体关注。
二零二三至二零二四年,公司继续在美国新增门店并进入部分新区域。
二零二四年,多家媒体仍将其列为美国增长稳健的私营杂货商。
最新总部、门店与高管变动应以公司官网和权威数据库为准。
三、企业文化
使命可概括为以合理价格提供探索性、趣味性和高品质食品。
愿景是成为消费者日常食品采购中“值得专门绕路去逛”的商店。
价值观强调顾客价值、商品诚信、员工自主和成本控制。
创始人 Joe Coulombe 的理念是服务“过度教育但薪酬不足”的客群。
他认为消费者愿意为有趣、稀缺和可信赖的商品支付合理价格。
管理哲学上,公司给予店长较大自主权。
门店可依据本地偏好调整部分商品和陈列。
公司鼓励员工与顾客互动,塑造轻松、幽默的购物氛围。
海盗主题和夏威夷衬衫并非单纯装饰,而是品牌识别系统。
Fearless Flyer 以叙事方式介绍商品,替代传统硬广。
公司内部强调“少 SKU、快周转、好商品”的运营纪律。
自有品牌开发强调去中间商、直采和独家性。
创始人退休后,公司仍保留较强的反官僚文化。
被 Aldi Nord 收购后,公司保持相对独立的品牌与管理。
这种文化降低了广告成本,提高了顾客忠诚度。
但高度依赖门店执行,也带来标准化与工会化张力。
员工对福利、排班和安全的诉求在近年上升。
企业文化因此从“家庭感”转向需要制度回应的阶段。
总体看,其文化是品牌溢价的重要来源。
文化落地效果仍取决于门店管理和劳工关系。
四、重大事件
一九六七年,第一家 Trader Joe's 在加州帕萨迪纳开业。
一九七九年,Aldi Nord 的 Theo Albrecht 家族收购公司。
二十世纪八十年代,自有品牌战略加速,葡萄酒和特色食品成为招牌。
二十世纪九十年代,公司跨出加州,向东部市场扩张。
二零零一年,Dan Bane 出任 CEO,推动长期扩张。
二零零零年代,门店数持续增长,品牌进入全国认知阶段。
二零一三年,Pirate Joe's 在加拿大转售 Trader Joe's 商品,引发诉讼。
二零一六年前后,多起员工诉讼与劳动纠纷被公开报道。
二零二零年,COVID-19 疫情导致门店限流、排班调整和安全争议。
二零二零年,Trader Joe's United 工会化运动公开化。
二零二一年,部分门店就口罩、带薪病假等议题提出抗议。
二零二二年,Dan Bane 退休,Bryan Palbaum 与 Jon Basalone 任联合 CEO。
二零二二年,NLRB 对公司的若干劳工投诉被媒体报道。
二零二三年,公司被指关闭或调整部分门店以回应工会活动,公司否认。
二零二三年,多起食品召回事件涉及潜在过敏原或异物。
二零二四年,公司继续扩张,但具体新店数未检索到官方汇总。
二零二四年,通胀环境下低价自有品牌优势进一步凸显。
公司未上市,因此没有 IPO 或市值管理事件。
公司也未开放加盟,扩张主要依靠自营。
重大事件主线是扩张、劳工关系、食安召回与所有权结构。
五、企业高管
创始人 Joe Coulombe 是 Trader Joe's 的灵魂人物。
他于一九六七年创立品牌,一九八八年前后退休。
他提出面向“过度教育、薪酬不足”消费者的定位。
Theo Albrecht 是 Aldi Nord 创始人,一九七九年收购 Trader Joe's。
收购后 Albrecht 家族保持低调,长期不干预日常品牌运营。
Dan Bane 于二零零一年成为 CEO,任内推动全国扩张。
Dan Bane 于二零二二年退休,结束约二十年任期。
Bryan Palbaum 与 Jon Basalone 在二零二二年被任命为联合 CEO。
该联合 CEO 安排旨在保持运营与商品端的平衡。
具体现任 CEO 与高管名单应以公司官网最新披露为准。
公司高管普遍低调,公开采访和财报披露有限。
关键决策包括坚持不上市、不开放加盟、不建全国电商。
另一关键决策是维持高自有品牌占比和精简 SKU。
门店店长在选品、陈列和人员管理上拥有较大权限。
高管团队面临的主要挑战是工会化、成本上涨和扩张选址。
联合 CEO 结构可能降低个人决策风险,但也考验协作。
创始人理念仍深刻影响商品开发和品牌传播。
所有权方 Aldi Nord 提供长期资本和供应链经验。
高管画像整体是低调、运营导向、商品导向。
最新变动未检索到公开可靠来源时,不应推定。
六、商业模式
盈利模式核心是自有品牌商品的零售毛利。
公司通过直采、买断和规模化降低采购成本。
自有品牌占比高,减少品牌商加价和营销费用。
SKU 精简至约四千个,提高单品采购量和周转率。
小面积门店降低租金和运营复杂度。
门店全部自营,不开放加盟。
公司不收取会员费,也没有正式会员积分体系。
这使得其价格形象更简单、更亲民。
广告主要依靠 Fearless Flyer、口碑和社交媒体自发传播。
数字化方面,公司长期不提供全国性电商配送。
部分第三方平台可能提供非官方代购或配送,但非公司主渠道。
官网主要用于门店查询、商品信息和招聘。
公司对数字化持保守态度,强调实体店体验。
供应链上,公司直接与供应商合作开发独家商品。
供应商通常不公开,以保护商品独家和议价能力。
采购团队频繁开发季节性、限时和地域性商品。
这种“寻宝式”商品策略提高复购和到店频率。
低价格带与高感知价值形成差异化。
盈利不依赖会员费、上架费或加盟费。
风险在于供应链中断、成本波动和自有品牌质量事故。
七、财务数据透视
Trader Joe's 是私营公司,不披露经审计财报。
因此近三年营收、利润、同店增速没有官方公开口径。
第三方研究机构常给出营收估算,但口径差异较大。
公开资料中,二零二二年前后营收估算约在一百六十亿至一百七十亿美元。
二零二三年前后部分估算接近一百九十亿美元。
这些数字未检索到公司官方确认,以企业年报或实测为准。
利润数据同样未公开,净利润率无法可靠核实。
同店销售增速未检索到公司官方披露。
门店数方面,二零二一年前后约五百三十家。
二零二三年前后约五百六十至五百七十家。
二零二四年部分第三方统计约五百九十家。
上述门店数未检索到公司官方实时汇总,以企业公告或权威数据库为准。
覆盖区域包括美国四十多个州和华盛顿特区。
公司未进入加拿大,也无大规模海外门店。
员工规模第三方估计约五万人以上。
单店年营收因面积、位置和客流差异较大。
自有品牌占比常被估计为百分之八十左右。
该比例未检索到最新官方确认。
由于不上市,公司没有公开市值。
财务透视应重点看门店扩张、自有品牌占比和单店效率。
任何精确财务结论都需以公司披露或权威审计数据为准。
八、竞品对比
在美国,Aldi 是折扣超市,价格更低但 SKU 更少、体验更简。
Trader Joe's 与 Aldi 同属 Aldi 体系关联,但品牌定位不同。
Lidl 在美国扩张,折扣力度强,但品牌特色弱于 Trader Joe's。
Whole Foods 主打高端有机,价格更高,客群更富裕。
Costco 是会员制仓储店,大包装、低毛利、高会员费收入。
Trader Joe's 不靠会员费,靠小包装和精选商品。
Sprouts Farmers Market 强调生鲜和健康,但自有品牌占比低于 Trader Joe's。
Grocery Outlet 主打临期和折扣尾货,商品不稳定。
Trader Joe's 的商品稳定性和品牌忠诚度更强。
在中国零食量贩业态中,鸣鸣很忙、万辰集团等以加盟和下沉扩张。
国内量贩零食强调高周转、低毛利、密集开店和供应链直采。
Trader Joe's 与其相似点是直采和自有品牌。
差异是 Trader Joe's 全自营、不加盟、门店少而精。
国内量贩零食更依赖规模加盟和资本扩张。
Trader Joe's 更依赖品牌文化和商品独特性。
优势是顾客忠诚、自有品牌毛利和低广告成本。
劣势是扩张速度慢、数字化弱、区域覆盖有限。
与 Costco 相比,Trader Joe's 缺少会员费利润池。
与 Whole Foods 相比,Trader Joe's 价格更亲民但高端形象较弱。
总体竞争位置是“特色杂货折扣化”的细分冠军。
九、争议与风险
劳工争议是近年最突出的公开风险。
二零二零年起,多地门店员工推动成立 Trader Joe's United。
公司被指采取反工会措施,公司否认违法。
NLRB 相关投诉和听证被多家媒体报道。
具体案件结果应以 NLRB 或法院公开文件为准。
员工诉求集中在薪酬、排班、安全和福利。
二零二三年,有门店关闭被工会支持者质疑与工会活动有关。
公司称关闭基于商业因素,未检索到监管终局认定。
食安方面,公司多次发布召回。
二零二三年有饼干产品因潜在异物被召回。
二零二三至二零二四年还有坚果、沙拉等过敏原相关召回报道。
具体批次、原因和范围应以 FDA 或公司召回公告为准。
食安风险来自自有品牌供应链和第三方代工。
由于自有品牌占比高,单一供应商问题会放大品牌风险。
垄断方面,未检索到针对 Trader Joe's 的重大反垄断定案。
其私有所有权和低市场份额降低了传统垄断关注。
业绩下滑方面,公司未公开同店数据,无法可靠判断。
通胀和劳动力成本上升可能压缩利润。
数字化落后可能削弱年轻消费者触达。
扩张受限于选址、供应链和社区阻力。
最大风险是品牌信任因食安或劳工事件受损。
上述争议均需以权威公开来源持续核验。
十、未来趋势及预判
预计公司将继续在美国本土稳步扩店。
扩张节奏可能保持每年数十家,而非激进翻倍。
新店将优先进入已有供应链覆盖的区域。
自有品牌占比可能继续维持高位。
商品创新仍将是核心增长引擎。
数字化方面,公司可能继续保守,不建全国电商。
但不排除与第三方配送进行有限合作。
会员体系大概率仍不会推出。
价格策略将继续强调“低价高质”而非绝对最低价。
劳工关系将决定扩张质量和品牌声誉。
工会化若扩大,可能推高人工成本和管理复杂度。
食安管理需要更透明的供应商审核和召回机制。
供应链区域化可降低中断风险。
竞争对手会模仿其自有品牌和寻宝式陈列。
但品牌文化和顾客信任难以短期复制。
若通胀回落,其性价比优势仍可保持。
若经济衰退,低价特色杂货可能获得更多客流。
最大挑战是保持“小而美”与规模扩张的平衡。
独立研判:Trader Joe's 仍是美国零售中护城河较深的私营企业。
其不上市、不加盟、不依赖会员费的模式具有独特性。
但财务不透明使外部难以精确评估其真实盈利能力。
未来三到五年,关键看门店扩张、工会谈判和食安记录。
若这三项稳定,其营收量级有望继续向两百亿美元靠近。
若出现重大食安或劳工危机,增长可能明显放缓。
以上预判基于公开信息,具体以企业最新披露为准。
【本次调研结束】 |
|