|
|
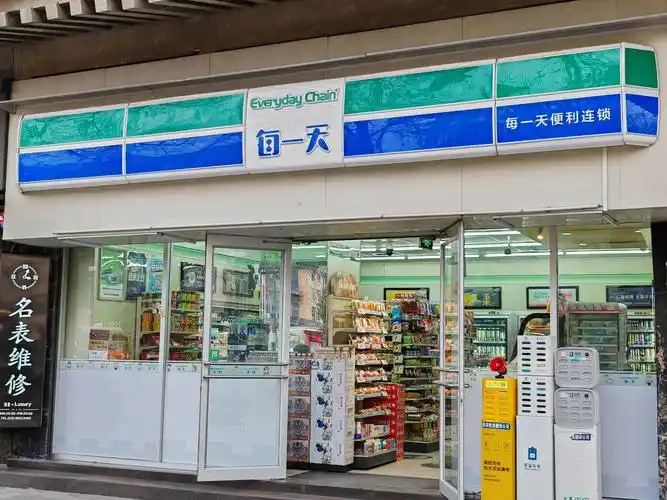
每一天是中国西北地区具有代表性的连锁便利店品牌。
其运营主体为西安每一天便利超市连锁有限公司。
品牌总部位于陕西省西安市。
公开工商信息显示,该公司成立时间可追溯至2010年。
核心业态为社区型便利店和街边便利店。
门店多布局于社区、学校、商圈和交通节点周边。
扩张方式以特许加盟为主。
覆盖区域以陕西为基本盘。
公开资料显示其业务向河南、山西、内蒙古等周边省区延伸。
门店规模处于两千家量级。
具体门店数随年度变动,以中国连锁经营协会榜单和企业披露为准。
营收量级未检索到公开可靠来源。
若需精确营收,以企业年报或实测为准。
核心业态聚焦即时消费、便利食品和社区服务。
其定位不同于大型商超,强调小面积、高密度和长时段营业。
在西北便利店市场中,每一天具有较强区域认知度。
但其全国品牌影响力弱于美宜佳、罗森、7-ELEVEN等头部企业。
总体看,每一天属于区域深耕型便利店连锁企业。
一、企业简介
每一天是中国西北地区便利店行业的区域头部品牌之一。
其运营主体西安每一天便利超市连锁有限公司注册于陕西西安。
公司成立年份公开可检索为2010年。
品牌名“每一天”强调日常化和高频消费。
门店业态以便利店为主。
部分门店叠加鲜食、咖啡、烘焙和社区服务。
覆盖区域以陕西省为核心。
西安是其门店密度最高的城市。
公开资料显示其向河南、山西、内蒙古等周边市场拓展。
门店总数处于两千家量级。
该量级在中国便利店行业中位于前列。
但具体年度门店数需以中国连锁经营协会TOP100榜单为准。
营收和市值未检索到公开可靠来源。
西安每一天便利超市连锁有限公司并非上市公司。
因此没有公开市值数据。
其营收若未被审计披露,应以企业年报或实测为准。
核心业态为加盟型便利店连锁。
经营模式强调区域密度和供应链配送。
其规模优势主要来自西北区域密集布点。
全国性规模仍无法与美宜佳、易捷、昆仑好客等相比。
在西北市场,其与唐久、金虎等区域品牌存在竞争。
总体定位是区域密集、加盟主导、本地化运营。
二、发展历程
2010年是每一天品牌发展的起点。
西安每一天便利超市连锁有限公司在西安成立。
早期门店以西安本地社区和街边店为主。
其通过小面积门店快速测试便利消费需求。
2010年至2015年,公司处于区域基础打磨阶段。
该阶段重点包括门店模型、商品结构和加盟体系。
2018年,每一天与美宜佳达成战略合作或获得战略投资。
该事件是公司发展中的关键里程碑。
美宜佳是中国门店规模领先的便利店连锁企业。
双方合作有助于采购、加盟管理和区域协同。
2020年,新冠疫情冲击零售业。
便利店承担社区保供功能。
公开报道显示每一天门店参与保供和即时消费服务。
2021年,企业公开宣传称门店突破2000家。
该数据来源为企业公开宣传,非审计口径。
2022年至2024年,每一天持续入选中国便利店TOP100相关榜单。
具体排名和门店数随年度变化。
2023年以来,即时零售和数字化会员成为行业重点。
每一天同步推进外卖平台、小程序和私域运营。
未检索到公开的上市事件。
未检索到公开的重大并购事件。
未检索到公开的大规模关店事件。
其发展路径呈现区域深耕、加盟扩张和数字化补课特征。
三、企业文化
每一天的使命、愿景和价值观完整原文未检索到统一权威版本。
公开资料中,企业官方文化表述不够集中。
因此本报告不对其使命愿景作原文式断言。
从公开报道看,创始人张培彦强调区域密度和加盟商共赢。
该判断为基于公开信息的归纳,非企业官方原文。
其管理哲学可能围绕本地化、执行力和供应链效率展开。
便利店行业强调标准化和细节管理。
每一天在西北扩张中需要平衡标准化与区域差异。
加盟体系下,企业文化还涉及加盟商服务和支持。
若总部文化弱化,加盟管控容易松动。
公开信息未检索到其完整价值观条目。
因此“客户第一”“诚信”等常见表述不能直接认定为官方价值观。
其品牌理念更接近“让便利触手可及”的日常消费定位。
但该表述仍应以企业官方资料为准。
总体看,其文化核心更偏务实运营而非高调品牌叙事。
四、重大事件
2010年,西安每一天便利超市连锁有限公司成立。
这是品牌从0到1的起点。
2018年,美宜佳与每一天达成战略合作或战略投资。
该事件对每一天的供应链和加盟体系具有标志意义。
2020年,疫情推动社区便利店价值凸显。
每一天参与保供,强化社区网点作用。
2021年,企业公开宣传门店突破2000家。
这标志其进入中国便利店规模前列。
2022年至2024年,公司持续出现在行业榜单中。
行业榜单主要反映门店规模,不反映利润质量。
2023年之后,即时零售竞争加剧。
每一天加大线上到家和小程序会员投入。
未检索到公开的上市事件。
未检索到公开的重大丑闻。
未检索到公开的重大食安处罚记录。
未检索到公开的全国性大规模关店事件。
其重大事件主线是区域扩张、美宜佳协同和数字化升级。
从重要性看,2018年美宜佳合作和2021年门店破2000家最关键。
五、企业高管
公开资料中,张培彦是每一天的创始人。
公开工商信息显示,张培彦长期担任公司法定代表人。
其关键决策包括推动西安本地密集开店。
其关键决策还包括开放加盟和区域扩张。
其关键决策还包括引入美宜佳战略合作。
这些决策共同塑造了每一天的区域便利店模型。
若现任CEO已发生变更,未检索到公开可靠来源。
其他核心高管名单未检索到公开可靠来源。
因此无法对高管团队进行完整画像。
美宜佳战略投资后,是否派驻管理人员未检索到公开可靠来源。
从治理结构看,非上市公司高管信息透明度有限。
张培彦的公开形象偏向务实型创业者。
其较少进行高调全国性品牌营销。
更多精力可能放在区域密度和加盟网络。
但上述判断仍需以企业官方披露为准。
总体看,创始人仍是理解每一天战略的关键人物。
六、商业模式
每一天以便利店加盟连锁为核心商业模式。
其门店扩张主要依靠特许加盟。
自营门店可能用于品牌示范和模型测试。
收入来源可能包括加盟费、保证金和设备供应。
商品供货差价是核心利润来源之一。
配送服务和鲜食供应也可能贡献收入。
广告、堆头和渠道费用是便利店常见补充收入。
供应链体系以区域配送中心为枢纽。
门店商品通常包括饮料、零食、鲜食、日用品和应急商品。
鲜食是提升毛利和到店频次的关键品类。
是否自建中央厨房或鲜食工厂未检索到公开可靠来源。
若依赖第三方鲜食供应,差异化会受限。
加盟体系下,总部负责采购、品牌、培训和督导。
加盟商负责门店租金、人工和日常运营。
会员体系可能通过微信小程序、公众号和门店扫码实现。
数字化包括外卖平台、到家小程序、私域社群和会员积分。
即时零售平台有助于扩大门店辐射半径。
但平台佣金会压缩加盟商利润。
美宜佳合作可能带来采购协同和加盟管理经验。
其盈利模式本质是规模采购、加盟扩张和供应链变现。
风险在于加盟商盈利不足时,总部增长也会受阻。
七、财务数据透视
西安每一天便利超市连锁有限公司为非上市公司。
未检索到其经审计年报公开披露。
因此2022年至2024年的营收、净利润和同店增速未检索到公开可靠来源。
上述指标应以企业年报或实测为准。
任何非权威渠道披露的具体数字均应视为未经审计口径。
中国连锁经营协会便利店TOP100可提供门店数参考。
但该榜单通常不披露营收、利润和同店增速。
因此无法用榜单推算其真实盈利质量。
每一天的营收量级未检索到公开可靠来源。
其利润水平未检索到公开可靠来源。
其同店增速未检索到公开可靠来源。
其单店日销未检索到公开可靠来源。
其加盟商平均回本周期未检索到公开可靠来源。
其线上销售占比未检索到公开可靠来源。
其鲜食销售占比未检索到公开可靠来源。
其毛利率和净利率未检索到公开可靠来源。
若需投资决策,应以尽职调查和实测数据为准。
公开信息只能确认其门店规模处于行业前列。
不能确认其盈利能力和现金流质量。
这是研究每一天时最重要的信息边界。
八、竞品对比
美宜佳是中国门店规模最大的便利店连锁之一。
其加盟体系成熟,覆盖全国多个省份。
与美宜佳相比,每一天规模更小且区域集中。
但每一天在西北本地密度可能更强。
易捷和昆仑好客依托加油站网络。
其门店数庞大,但消费场景与社区便利店不同。
罗森、7-ELEVEN和全家代表日系便利店模式。
它们在鲜食、自有品牌和单店运营上更成熟。
与日系品牌相比,每一天的鲜食研发和品牌溢价较弱。
但每一天的加盟成本和本地适配可能更灵活。
唐久和金虎是山西等北方区域便利店品牌。
它们在华北市场与每一天存在区域竞争。
见福是福建区域便利店代表。
其鲜食和数字化实践可供比较。
便利蜂曾以直营和数字化著称。
但其扩张收缩说明数字化不能替代单店盈利。
与全国头部相比,每一天优势在区域密度和本地供应链。
其劣势在资本实力、全国采购、鲜食研发和数字化深度。
在西北下沉市场,每一天的加盟模型可能更具适应性。
在一二线核心商圈,日系和全国品牌竞争力更强。
总体看,每一天应定位为区域密度型选手。
其不应简单对标全国规模第一,而应关注区域单店质量。
九、争议与风险
截至本次公开检索,未检索到每一天重大食安丑闻的可靠来源。
未检索到其重大劳工争议的公开可靠来源。
未检索到其垄断处罚的公开可靠来源。
未检索到其重大监管处罚的公开可靠来源。
但未检索到不等于不存在。
便利店行业普遍面临食品安全抽检风险。
加盟模式下,门店执行差异可能带来食安隐患。
过期食品、储存温度和标签问题是常见风险点。
加盟商盈利压力可能引发供货矛盾和品牌纠纷。
如果总部督导不足,加盟管控风险会上升。
即时零售平台分流可能削弱到店消费。
租金和人工上涨会压缩单店利润。
区域扩张过快可能稀释供应链效率。
美宜佳合作若协同不足,也可能带来管理摩擦。
非上市公司财务不透明,增加外部判断难度。
监管风险包括食品经营许可、消防、价格和广告合规。
公开来源可参考中国连锁经营协会榜单、公开工商信息和公开新闻检索。
对未核实争议,本报告不作事实认定。
总体风险是规模扩张与加盟质量之间的平衡风险。
十、未来趋势及预判
未来每一天最可能的战略方向仍是区域深耕。
西北和周边省份的密度提升比全国铺开更现实。
加盟仍将是主要扩张方式。
但加盟质量会比加盟数量更重要。
鲜食和自有品牌是提升毛利的关键。
数字化会员和即时零售是必选项。
小程序、外卖平台和私域社群将继续融合。
美宜佳协同可能强化采购和供应链能力。
若协同深入,每一天可能成为美宜佳在西北的支点。
若协同有限,其仍将依赖独立区域供应链。
挑战首先来自全国头部品牌下沉。
其次来自日系便利店在核心商圈的鲜食优势。
第三来自零食折扣店和即时零售对便利消费的分流。
第四来自租金、人工和加盟商盈利压力。
第五来自食安与合规监管的常态化。
独立研判看,每一天门店数可能继续温和增长。
但其增长质量取决于单店日销和鲜食占比。
若不能提升加盟商盈利,规模扩张会遭遇瓶颈。
若能在西北形成高密度供应链网络,其区域壁垒仍然存在。
若资本运作出现,可能通过并购区域品牌加速扩张。
但未检索到公开的上市或重大并购计划。
因此任何资本动作应以官方公告为准。
长期看,每一天更可能走“区域密度王”路线。
而非与美宜佳、罗森等在全国正面决战。
其核心考题是把两千家量级转化为可持续利润。
这需要商品力、数字化和加盟治理同时升级。
若三项能力补齐,其西北龙头地位可望巩固。
若三项能力滞后,其可能陷入规模不经济。
以上预判基于公开信息,不构成投资建议。
【本次调研结束】 |
|