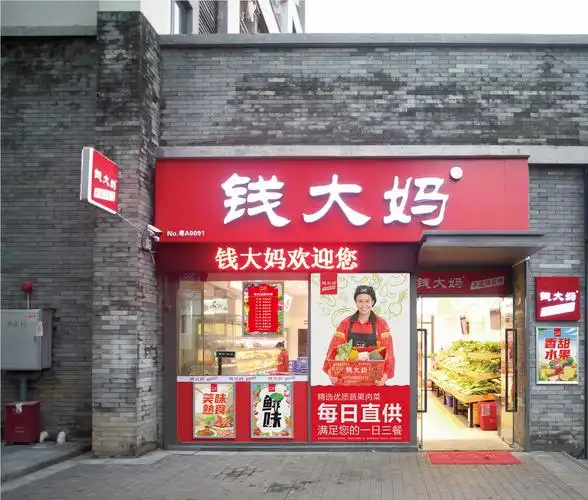
一、企业简介
钱大妈是中国社区生鲜连锁的代表性企业之一。
其运营主体通常指广州市钱大妈农产品有限公司及其关联公司。
品牌定位为社区生鲜超市,核心口号是“不卖隔夜肉”。
门店多位于社区底商或临街小型铺位,面积通常不大。
商品结构以猪肉、蔬菜、水果、水产、蛋奶和日用调味品为主。
生鲜占比高,猪肉是引流和品牌心智最强的品类。
经营模式以加盟为主,直营为辅,加盟店占比在公开报道中长期较高。
总部通过供应链、品牌、系统和加盟管理向门店赋能。
公开报道显示,钱大妈起源于广东,广东是其大本营。
覆盖区域曾包括华南、华东、华中、西南等多个省市。
北京市场曾进入,但后来出现收缩或关停报道。
截至公开检索时点,钱大妈是否完成上市需以交易所公告为准。
其市值量级未检索到可靠公开来源,若已上市应以最新披露为准。
门店规模在2020年前后超过2000家,2021年前后达到约3000家量级。
后续年份门店数缺少统一权威更新,应以企业披露为准。
营收量级方面,媒体曾报道其2020年销售额约100亿元。
该口径是销售额或全渠道流水,并非经审计营业收入。
净利润、同店增速和单店模型未检索到公开可靠来源。
核心业态可概括为社区生鲜折扣超市加日清清货机制。
其商业本质是用高频生鲜和限时折扣吸引社区家庭客流。
这一模式在广东市场形成较强密度和品牌认知。
但在跨区域复制时,面临供应链、消费习惯和加盟商盈利挑战。
二、发展历程
钱大妈成立于2012年,创始人为冯冀生。
首店开在东莞长安,早期以猪肉专营或肉菜小店起步。
品牌提出“不卖隔夜肉”,在社区场景中建立新鲜心智。
2013年前后,钱大妈开始以加盟方式复制门店。
加盟模式帮助其快速扩大门店网络和区域覆盖。
2015年前后,钱大妈获得和君资本等机构投资。
2017年前后,启承资本等机构进入,融资和扩张提速。
2018年前后,红杉中国、高榕资本等机构被公开报道为投资方。
同年或相近时期,钱大妈门店数突破1000家。
2019年,钱大妈继续融资并加速向广东以外扩张。
2020年,疫情推动社区生鲜和到家需求增长。
公开报道显示,钱大妈当年门店超过2000家,销售额约100亿元。
2021年,门店规模达到约3000家,资本化预期升温。
钱大妈多次被传计划赴港上市,但未检索到完成IPO的公开确认。
2021年,央视财经报道其部分加盟商亏损和北京门店关停。
该事件成为钱大妈扩张模式和加盟商关系的标志性争议。
2022年前后,钱大妈收缩弱势区域,聚焦华南等优势市场。
2023年以后,社区团购降温,行业转向盈利和效率竞争。
钱大妈公开动作更多转向供应链、数字化和加盟商经营质量。
2024年至2025年的重大资本事件未检索到公开可靠来源。
整体看,钱大妈经历了从区域肉菜店到全国社区生鲜连锁的扩张期。
当前阶段更接近存量优化和模式修正期。
三、企业文化
钱大妈最鲜明的文化符号是“不卖隔夜肉”。
这一口号既是品牌承诺,也是门店运营纪律。
使命、愿景和价值观在不同公开渠道表述不完全一致。
完整且长期统一的官方版本未检索到公开可靠来源。
创始人为冯冀生,其公开理念强调新鲜、日清和社区便利。
日清机制要求门店当日商品尽量当日售罄。
每晚固定时点开始打折,折扣随时间递进。
部分门店在深夜时段以极低折扣或免费派送清货。
这种机制降低隔夜库存,也强化消费者“捡漏”预期。
管理哲学上,钱大妈强调标准化、执行力和供应链效率。
加盟体系要求门店遵守统一价格、陈列、折扣和进货规则。
总部通过巡店、督导、系统和奖惩维持品牌一致性。
企业文化中也有较强的结果导向和扩张导向。
这帮助其快速做大,但也可能给加盟商带来经营压力。
创始人理念与加盟商盈利之间需要平衡。
若只强调日清和折扣,门店毛利和损耗压力会上升。
若放松管控,品牌新鲜心智又可能被稀释。
因此,钱大妈文化核心是新鲜承诺与运营纪律的结合。
其挑战在于把文化承诺转化为可持续的单店盈利。
四、重大事件
2012年,钱大妈在东莞长安开出首店。
这奠定了其社区生鲜和猪肉引流的初始模型。
2013年,开放加盟成为关键里程碑。
加盟制使钱大妈从单店经营转向连锁网络。
2015年至2019年,多轮融资推动其跨区域扩张。
和君资本、启承资本、红杉中国、高榕资本等被公开报道为投资方。
2018年前后,门店破千,品牌进入快速成长期。
2020年,疫情下社区生鲜需求爆发,钱大妈门店数和销售额上台阶。
媒体称其2020年销售额约100亿元,但需注意口径。
2021年,钱大妈被传筹划赴港上市,市场关注度达到高点。
同年,央视财经报道加盟商亏损和北京关店,引发巨大争议。
北京市场关停或收缩成为其全国化受挫的标志性事件。
2021年至2022年,钱大妈被曝出部分门店食安和过期食品问题。
地方市场监管处罚信息显示,个别门店曾因食品安全被罚。
2022年以后,钱大妈减少对外扩张声量,强调区域聚焦。
2023年,行业竞争从社区团购补贴转向供应链和自有品牌。
钱大妈未检索到公开的重大并购或上市完成事件。
2024年至2025年,未检索到其完成IPO或重大资本重组的可靠信息。
这些事件共同说明,钱大妈的优势在广东,难点在全国复制。
资本预期、加盟扩张和食安管控构成其重大事件主线。
五、企业高管
冯冀生是钱大妈创始人,也是品牌核心人物。
公开报道中,他长期担任董事长、总裁或创始人角色。
其关键决策包括坚持“不卖隔夜肉”和推行日清折扣。
他还主导了加盟扩张和全国化尝试。
冯冀生的理念强调新鲜、速度和社区贴近。
但在2021年加盟商争议中,其扩张策略受到市场质疑。
钱大妈其他核心高管包括供应链、运营、财务和数字化负责人。
具体姓名、履历和当前任职未检索到完整公开可靠来源。
因此,本报告不列未经核实的现任CEO和CFO信息。
若需精确高管名单,应以企业工商登记、官网和招股书为准。
关键人物画像上,冯冀生属于草根创业、强执行、重模式的创始人。
其优势是敏锐捕捉社区生鲜高频需求。
其挑战是平衡加盟商利益、食安管控和跨区域供应链。
高管团队后续若引入职业经理人,可能推动治理现代化。
但公开信息有限,无法确认当前治理结构细节。
因此,钱大妈仍带有较强创始人驱动色彩。
这既是战略稳定性的来源,也是组织升级的变量。
六、商业模式
钱大妈的核心盈利模式不是单纯零售差价。
总部通过向加盟商供货、收取加盟费、品牌使用费和管理费获利。
加盟商承担门店租金、人力、装修和日常运营成本。
门店终端以生鲜特别是猪肉引流,带动蔬菜水果等连带销售。
日清折扣机制是模式灵魂。
每晚从固定时间开始打折,越晚折扣越低。
这降低了隔夜肉风险,也减少库存积压。
但折扣会侵蚀毛利,并培养消费者等待折扣的习惯。
供应链体系包括产地直采、供应商合作、区域配送中心和冷链物流。
猪肉品类通常需要集中采购、分割加工和冷链配送。
蔬菜水果则依赖区域批发、基地直采和快速周转。
钱大妈以加盟为主,直营店用于试点和标杆。
加盟模式轻资产、扩张快,但对管控要求极高。
会员体系包括线下会员、微信社群、小程序和储值或积分工具。
具体会员规模和复购数据未检索到公开可靠来源。
数字化方面,钱大妈布局小程序商城、线上到家、私域运营和门店管理系统。
但相较前置仓和即时零售平台,其线上心智仍偏弱。
整体看,钱大妈模式依赖高密度门店、高周转供应链和强加盟管控。
一旦密度不足,供应链成本和加盟商盈利都会恶化。
七、财务数据透视
钱大妈未上市或未获取完整上市披露,未检索到经审计的连续年报。
因此,2023年、2024年和2025年的营收、利润和同店增速缺少公开可靠来源。
这些指标应以企业年报或实测为准。
2020年,公开媒体曾报道钱大妈销售额约100亿元。
该数据口径为销售额或流水,并非审计营业收入。
2021年前后,公开报道称其门店数约3000家。
但门店数不等于营收,也不等于同店增长。
加盟店占比、单店日均销售额、毛利率、净利率和损耗率均未检索到完整公开数据。
2021年央视财经报道提到部分加盟商亏损。
这提示单店盈利模型可能存在压力,但不能替代整体财务数据。
若钱大妈曾递交招股书,其财务应以港交所披露文件为准。
本次公开检索未获得完整招股书数据,故不列具体利润数字。
从行业逻辑看,社区生鲜毛利率通常低于标准超市。
日清折扣又会进一步压缩终端毛利。
总部利润可能来自供应链差价和加盟相关收入。
加盟商利润则取决于客流、客单、损耗、租金和人力。
因此,钱大妈财务健康度关键看同店、加盟商续约率和供应链效率。
这些指标未公开,无法做精确量化判断。
任何具体营收和利润预测都应标注为估算,并以企业年报或实测为准。
八、竞品对比
国内同业态头部包括永辉超市、盒马、叮咚买菜、朴朴超市和美团小象超市。
永辉超市是全国性商超,门店更大,SKU更全,但近年面临亏损和关店压力。
盒马采用店仓一体,线上线下一体化,定位中高端,数字化能力强。
叮咚买菜和朴朴超市是前置仓模式,主打到家配送,不依赖社区小店。
美团小象超市依托美团流量和即时配送,在部分城市快速扩张。
钱大妈与它们相比,优势在社区近距离、生鲜日清心智和加盟密度。
其劣势在线上履约、全国供应链和自有品牌能力。
永辉的优势是规模采购和全国网络,劣势是船大难掉头。
盒马的优势是品牌和数字化,劣势是重资产和盈利压力。
叮咚买菜的优势是到家便利,劣势是前置仓履约成本。
朴朴超市的优势是区域密度,劣势是跨区域复制难度。
国外可对标日本永旺My Basket等小型社区超市。
也可对标Trader Joe's等社区小店和自有品牌模式。
My Basket强调小面积、高频、社区便利和标准化供应链。
Trader Joe's强调自有品牌、精选SKU和社区客群。
钱大妈与它们相似之处是社区小店和高频生鲜。
差异在于钱大妈加盟扩张更快,但自有品牌和毛利结构较弱。
总体看,钱大妈在广东具备区域龙头优势。
在全国市场,它需要面对商超、前置仓和即时零售的多维竞争。
九、争议与风险
加盟商亏损是钱大妈最受关注的争议。
2021年央视财经报道称,部分加盟商经营困难,北京门店关停。
该报道将钱大妈的快速扩张和加盟商盈利问题推上风口。
钱大妈回应称,门店经营受选址、运营和市场环境影响。
但争议本身说明加盟模式和日清折扣存在张力。
北京关店或收缩是另一个标志性风险事件。
它暴露了广东模式跨区域复制时供应链和消费习惯的不适应。
食品安全风险也多次出现。
公开报道和市场监管处罚信息显示,个别门店曾涉及过期食品或隔夜肉问题。
这些事件会直接损害“不卖隔夜肉”的品牌承诺。
加盟管控风险同样突出。
门店数量多、分布广,总部难以完全实时监督。
若加盟商为保利润违规操作,品牌将承担连带损失。
劳工争议未检索到公开可靠来源。
垄断风险方面,未检索到反垄断立案公开信息。
但钱大妈在部分区域市占率较高,可能引发公平竞争关注。
业绩下滑风险缺少公开财务数据验证。
不过社区团购、即时零售和折扣零售都在分流社区客流。
生鲜损耗、租金、人力和线上补贴也会压缩利润。
监管风险主要来自食品安全、价格标示、计量和加盟合同。
因此,钱大妈最大风险不是单一丑闻,而是模式可持续性。
若加盟商不赚钱,门店网络就会失去扩张动力。
十、未来趋势及预判
钱大妈未来战略大概率从规模扩张转向存量提效。
其一是深耕广东和华南大本营。
高密度门店可降低供应链成本并提升品牌壁垒。
其二是改善加盟商单店盈利。
可能通过优化选址、降低进货成本、提升线上订单和减少损耗实现。
其三是强化供应链和自有品牌。
自有品牌和预制菜可提升毛利,但需要研发和渠道能力。
其四是数字化和私域运营。
小程序、社群和会员体系可提高复购和客单。
其五是谨慎全国化。
弱势区域可能继续收缩,优势区域可能加密。
上市仍是可能的资本路径。
但在2021年争议和行业估值回落后,IPO难度上升。
若重启上市,市场将重点关注加盟商盈利、食安和同店增长。
挑战方面,日清折扣模式毛利低,难以支撑高租金和高人力。
即时零售和社区团购仍在争夺同一批社区家庭。
食安事件一旦发生,会放大品牌风险。
加盟商关系若恶化,可能导致关店和续约率下降。
独立研判上,钱大妈最可能成为区域性社区生鲜龙头。
其全国化上限取决于供应链能否跨区域复制。
若不能提升加盟商盈利,门店数可能停滞甚至净减少。
若能把自有品牌、数字化和供应链效率做深,仍可稳健增长。
钱大妈的核心资产是“不卖隔夜肉”的社区心智。
但心智必须转化为可持续利润,否则模式难以为继。
未来三到五年,钱大妈的关键不是开更多店,而是让现有店更赚钱。
这将决定其能否从扩张故事走向盈利故事。
【本次调研结束】



