|
|
一、企业概况与历史沿革
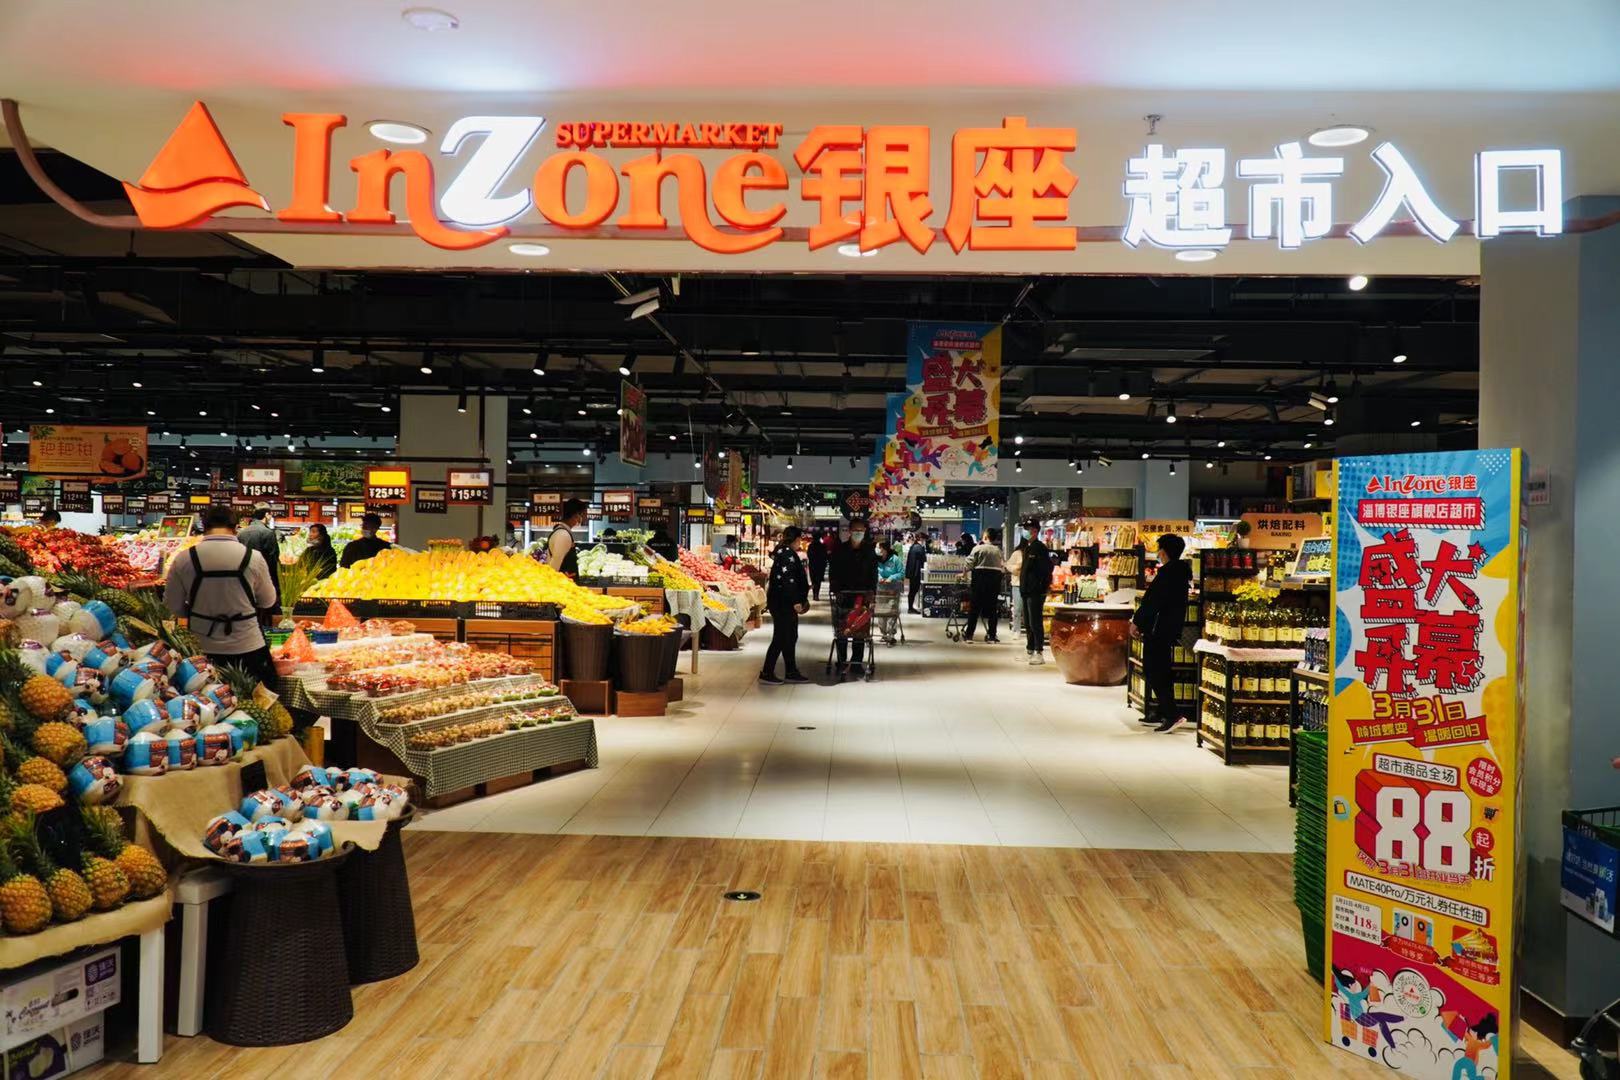
银座超市是银座股份旗下核心超市业态,依托山东省商业集团有限公司的国资背景,在山东及周边区域形成密集布局。
银座股份股票代码为600858,是山东省内较早登陆资本市场的零售企业之一,主营百货、超市和购物中心等业态。
从发展历程看,银座体系起步于济南核心商圈,随后通过自建、并购和租赁等方式向山东各地市及河北、河南等周边市场扩张。
在三十余年演变中,银座超市从传统大卖场逐步转向社区超市、精品超市和全渠道履约节点,门店形态与商品结构持续调整。
其历史沿革既体现了区域零售龙头的规模优势,也折射出传统商超在电商冲击、消费分级和成本上升背景下的转型压力。
二、股权结构与治理机制
银座超市的最终控制方为山东省国资委体系下的鲁商集团,国资背景为其提供了资源、信用和区域协同支持。
银座股份作为上市平台,需要同时接受国资监管、证券监管和市场化考核,治理结构呈现多重目标平衡特征。
管理层通常由鲁商集团体系培养或委派,战略上强调服务山东大局、保障民生供应和稳定区域商业网络。
在激励机制上,国企零售企业往往受薪酬、任期和考核约束,对高管和核心员工的长期激励灵活度弱于民营同行。
因此,银座超市的治理优势在于稳健和资源整合,短板则在于决策链条、市场反应速度和创新容错空间。
三、门店网络与业态组合
银座超市的门店网络以山东为核心,济南、青岛、烟台、潍坊、临沂等地是重点区域,省外网点相对有限。
其业态组合覆盖大卖场、标准超市、社区店和精品超市,并与银座百货、购物中心形成客流共享和品牌协同。
大卖场承担一站式购齐和家庭囤货功能,社区店贴近日常高频消费,精品超市则面向中高端客群和礼盒场景。
近年来,银座超市持续优化亏损门店,关闭低效大店,同时尝试小型化、近场化和即时零售前置仓模式。
这种关大店、开小店、强线上的调整,符合传统商超从规模扩张转向单店质量和全渠道效率的行业趋势。
四、商业模式与盈利逻辑
银座超市的商业模式以商品零售为主,辅以联营扣点、租金收入、通道费用和会员增值服务。
自营模式下,企业通过进销差价获取毛利,对联营和租赁模式则更多收取扣点、租金及管理费。
超市业态毛利率通常低于百货,但客流频次高、民生属性强,是银座体系维持区域市场份额的重要基本盘。
盈利关键取决于供应链效率、品类结构、损耗控制、人效坪效以及线上订单履约成本。
在价格竞争加剧的环境下,银座超市需要在低价形象、商品品质和毛利水平之间寻找动态平衡。
五、供应链与数字化能力
银座超市依托鲁商集团和区域采购体系,在生鲜、食品、日用品等品类上具备一定集采和本地直采能力。
生鲜供应链是超市差异化核心,银座通过基地直采、中央厨房、冷链仓配和区域配送中心提升可控性。
数字化方面,银座推动会员系统、移动支付、小程序商城、到家业务和私域运营,试图打通线上线下数据。
但传统零售企业的数字化常受制于历史系统、组织壁垒和人才储备,数据驱动选品和补货仍需深化。
未来供应链竞争不只是采购价格竞争,更是预测、库存、履约和自有品牌开发能力的综合竞争。
六、财务表现与经营质量
从近年年报口径看,银座股份营收规模大体在五十亿元上下,净利润在亿元级附近波动,业绩弹性受门店调改影响明显。
超市业务贡献稳定现金流,但低毛利和刚性成本使其利润空间较薄,关店减值和新店培育也会拖累短期表现。
经营质量应重点关注同店增长、毛利率、费用率、存货周转、经营性现金流和资产负债率等指标。
若营收持平而利润改善,通常说明调改、降本和供应链优化初见成效;若营收下滑且现金流恶化,则风险上升。
总体看,银座超市的财务基本盘依赖区域消费和国资支持,增长则需要全渠道和商品力带来新增量。
七、竞争格局与同业比较
银座超市在山东市场面对家家悦、大润发、永辉、盒马、沃尔玛以及本地商超的多重竞争。
家家悦同样深耕山东,供应链和生鲜能力较强,是银座在超市业态上最直接的区域对手之一。
大润发、永辉等全国性连锁在采购规模、运营体系和品牌认知上具有优势,但也在经历关店和模式调整。
盒马、京东七鲜、美团小象等新零售和即时零售平台,则从时效、商品差异化和线上流量侧发起冲击。
银座超市的相对优势是区域密度、国资信用和百货协同,相对劣势是机制灵活度、线上心智和全国采购规模。
八、品牌口碑与消费者资产
银座在山东消费者心中具有较高知名度,尤其在济南等地,银座品牌长期与中高端百货和品质超市形象关联。
其会员体系和线下网点带来稳定客群,中老年家庭客群、单位团购和区域礼赠需求是重要消费基础。
但年轻消费者对价格、便利、内容和社交体验更敏感,传统超市品牌面临心智老化和到店频次下降问题。
口碑管理的关键在于商品新鲜度、价格透明度、服务一致性和售后响应速度。
若能通过自有品牌、爆品打造和会员运营重塑价值感,银座超市仍有机会把区域品牌资产转化为复购。
九、争议、风险与整改
银座超市曾面临食品安全抽检不合格、价格标签争议、门店关闭和员工安置等舆情与经营压力。
食品安全是超市最敏感的底线问题,任何农残、过期、标签或储存不当事件都会迅速损害品牌信任。
关店虽然有助于止损和优化资产,但可能带来减值损失、区域覆盖下降和消费者流失。
此外,电商分流、租金人工上涨、社区团购和即时零售补贴战,也会持续挤压传统超市的利润空间。
整改方向应包括供应商准入、冷链温控、门店巡检、舆情响应和员工转岗培训等制度化措施。
十、未来趋势及预判
未来三到五年,银座超市大概率继续坚持区域深耕,以山东为核心优化网点密度,而非盲目全国扩张。
业态上会进一步向社区化、小型化、折扣化和生鲜化演进,大卖场则通过调改增加体验、餐饮和自有品牌。
线上方面,到家业务、即时零售和直播带货将成为标配,但企业需要控制履约成本,避免用补贴换虚假增长。
商品方面,自有品牌、预制菜、本地特色和健康化品类是提升毛利与差异化的关键抓手。
供应链方面,区域仓配一体化、数字化补货和产地直采会决定成本优势,国资协同可能带来更多资源整合。
治理方面,若能在国企框架内引入更灵活的战投、股权激励和职业经理人机制,转型速度有望提升。
竞争方面,银座超市难以在价格战中全面胜出,更现实的路径是做深山东、做强生鲜、做优会员和做稳全渠道。
预判其未来表现将呈现营收低速波动、利润温和修复、门店结构持续调整的特征,关键看调改门店能否复制成功。
若战略执行到位,银座超市可从传统区域商超升级为山东本地生活零售平台;若改革迟滞,则可能继续被即时零售和折扣业态分流。
最终,银座超市的命运不取决于单次促销或短期补贴,而取决于商品力、供应链效率和组织活力能否形成长期复利。
【本次调研结束】 |
|