|
|
一、企业简介
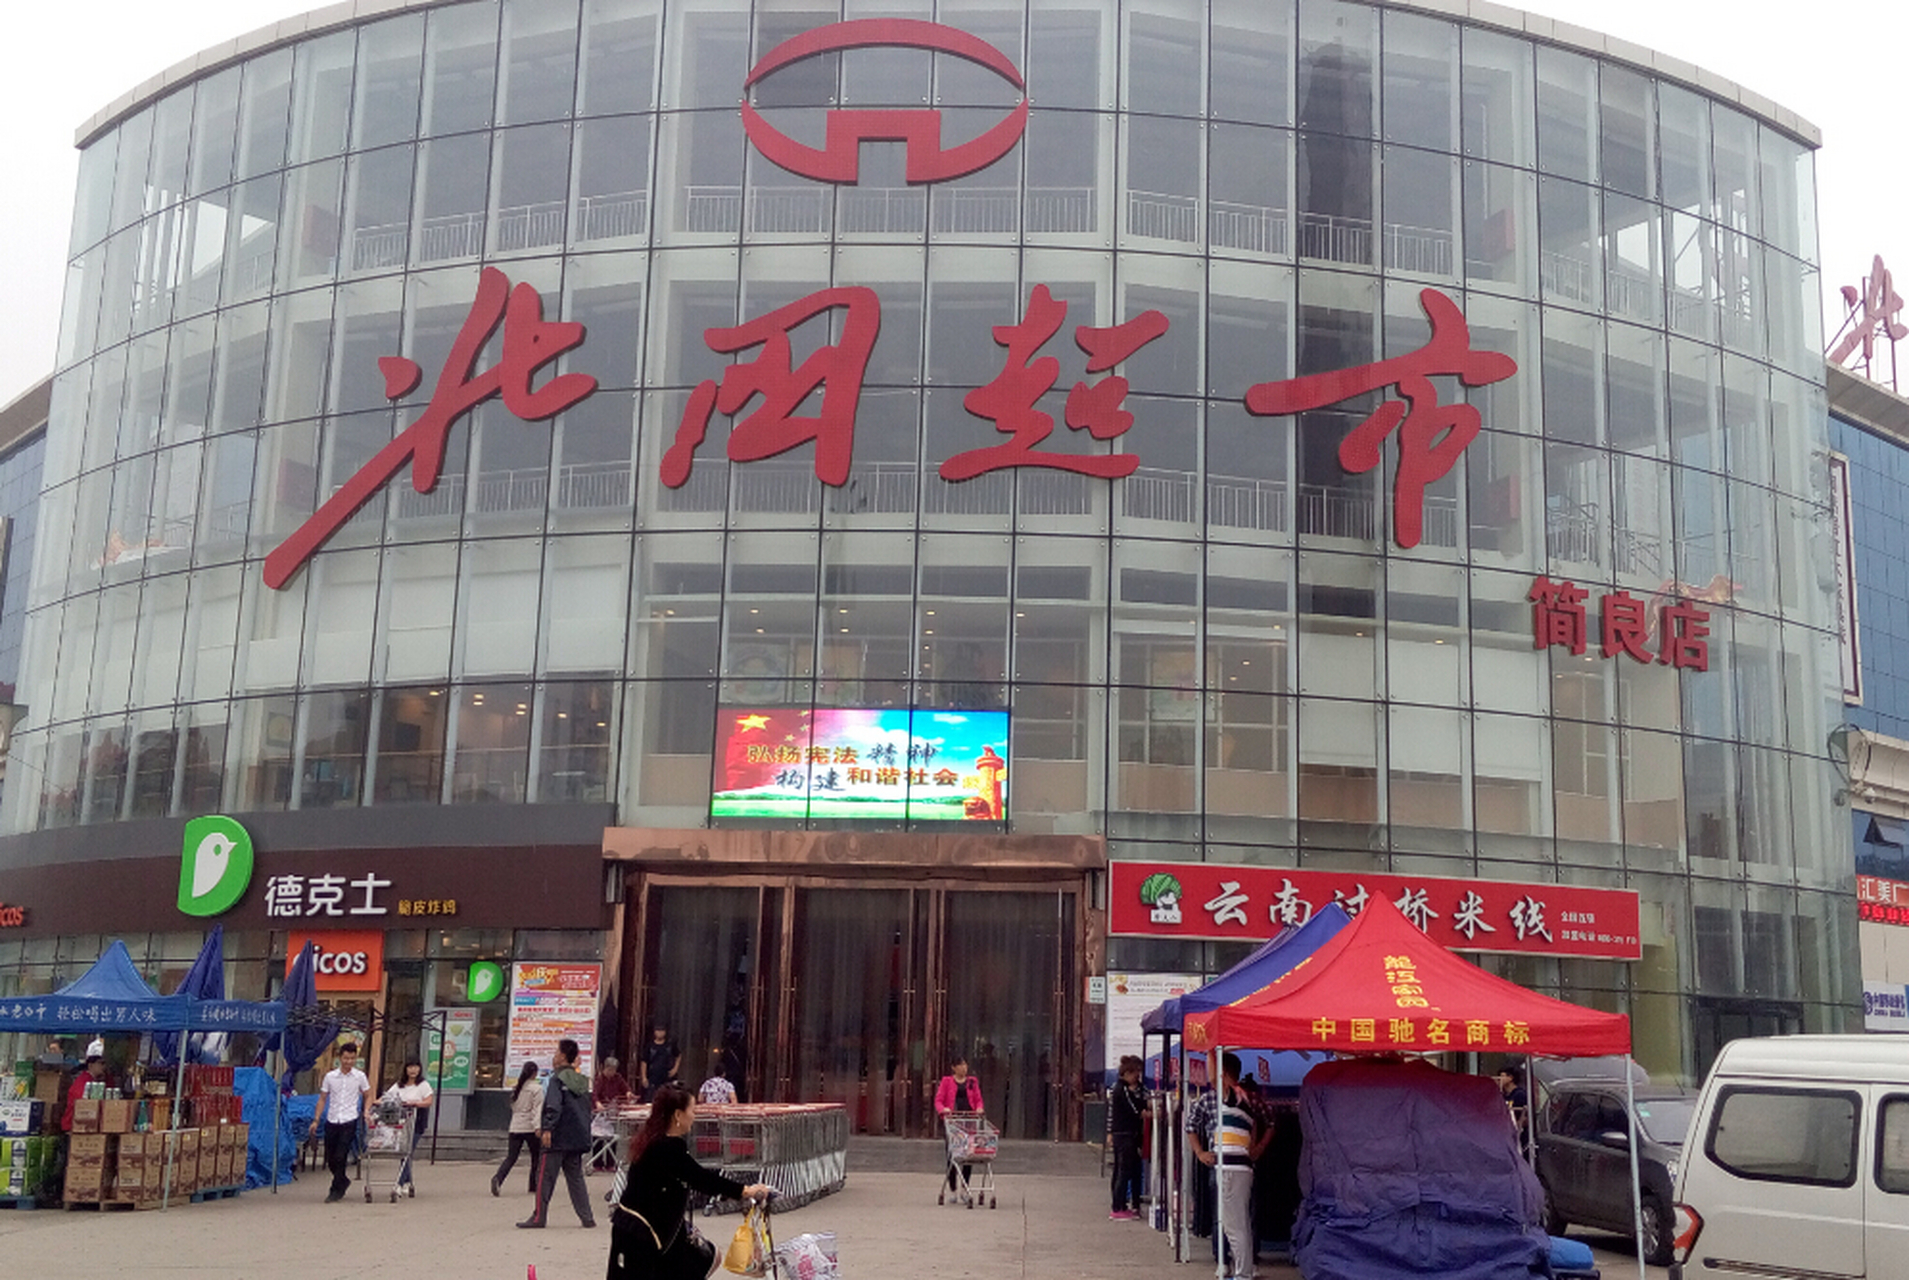
北国仓储超市是河北省石家庄市国有零售企业北国人百集团旗下以仓储式陈列、低毛利运营和大包装商品为特征的零售业态。
在中国零售业态分类中,它通常被归入「仓储会员店」或「仓储式超市」赛道,与山姆会员商店、开市客(Costco)、盒马X会员店、大润发M会员店等处于同一竞争语境。
其经营主体依托北国超市既有的采购体系、物流中心与门店网络,是华北地区少见的由本土国资商超孵化的仓储业态尝试。
北国超市是石家庄市场份额长期领先的连锁超市品牌,门店以石家庄主城区为核心,并延伸至保定、邢台、衡水、沧州、邯郸等河北地市。
北国人百集团旗下同时拥有北国商城、北国先天下、北国奥特莱斯等百货与购物中心资产,形成百货、超市、奥莱、购物中心多业态协同的格局。
本次调研所依托的公开检索渠道受限,关于北国仓储超市独立门店数量、单店经营面积、付费会员规模等关键指标,未检索到公开可靠来源。
就量级判断而言,北国人百集团为未上市国有企业,不存在公开市值口径。
其年度销售规模据行业榜单长期处于数十亿元至百亿元人民币区间,精确数值以企业年报/实测为准。
其核心业态可概括为「区域国资商超+仓储式卖场」,而非严格意义上的付费会员制仓储店。
若以国际会员店的三大标准(付费会员费为主要利润来源、SKU精简至三千至四千、自有品牌占比超过三成)衡量,北国仓储超市的会员化深度目前未检索到公开可靠来源。
二、发展历程
北国仓储超市的母体可追溯至1996年开业的石家庄北国商城,那是石家庄现代百货业的标志性项目。
2003年前后,北国商城与石家庄市人民商场等本地商业资产重组,组建北国人百集团,奠定其市属国有商业龙头的地位。
此后十余年,北国超市以「密集布点+本地化生鲜」策略在石家庄快速扩张,逐步取代外来大卖场成为本地超市第一品牌。
2010年前后,中国大卖场业态进入高增长尾声,北国超市开始面临电商分流与租金上涨的双重压力。
2013年至2017年间,北国人百集团先后推进北国先天下、北国奥特莱斯等项目,向体验式商业与折扣零售延伸。
2020年新冠疫情暴发期间,北国超市承担石家庄保供任务,线上到家业务与社区团购能力被快速催熟。
2021年是中国本土商超集中试水仓储会员店的元年,永辉、大润发、家乐福、北京华联等相继推出仓储店或会员店。
北国仓储超市的具体开业时间、首家门店位置与改造路径,本次调研未检索到公开可靠来源。
从行业节奏推断,其业态孵化大概率发生在2021年至2023年这一本土仓储店密集试验窗口期。
2022年至2023年,中国会员店赛道出现明显分化,山姆持续扩张,部分本土会员店因供应链与选品能力不足而收缩。
2024年以来,区域商超普遍回归「折扣化+本地供应链」路线,仓储业态的定位随之从「会员店」向「硬折扣仓储店」滑移。
北国仓储超市在这一轮调整中的具体动作、门店增减与业态更名情况,未检索到公开可靠来源。
可以确认的是,北国人百集团作为石家庄市属国资企业,其扩张节奏受地方国资战略与区域消费能力约束,而非纯粹市场化资本驱动。
这意味着它的发展历程更接近「稳健区域深耕」而非「全国性快速铺开」。
三、企业文化
北国人百集团作为国有企业,其使命表述通常围绕「服务城市民生、保障市场供应、做优本地商业」展开。
北国超市长期对外传递的价值主张,是「新鲜、实惠、放心」,强调生鲜直采与本地供应链能力。
其管理哲学带有明显的国企特征:稳健经营、注重现金流安全、强调社会责任与稳就业。
在门店运营层面,北国超市强调「接地气」,即商品结构贴近河北本地消费习惯,而非照搬一线城市选品逻辑。
仓储业态所需要的「极致效率、极简SKU、强自有品牌」文化,与传统国企商超的考核体系存在一定张力。
关于北国仓储超市独立的使命、愿景、价值观文本,以及创始人的经营理念表述,本次调研未检索到公开可靠来源。
北国人百集团并非由单一创始人创立,而是多轮国资整合的产物,因此不存在典型的「创始人理念」叙事。
其企业文化的实际塑造者,更多是历任国资任命的经营班子与地方商业主管部门。
这种治理结构带来稳定性优势,也带来决策链条较长、业态创新容错空间有限的劣势。
从公开信息判断,北国仓储超市的企业文化更可能是「集团文化的延伸」,而非独立品牌文化。
四、重大事件
第一件标志性事件是2003年前后的北国人百集团组建,它把分散的石家庄国有商业资产整合为统一平台。
第二件是北国超市在石家庄实现门店密度领先,确立区域超市龙头地位,这一优势构成其后续做仓储业态的底盘。
第三件是北国先天下、北国奥特莱斯等项目的落地,标志集团从单一超市向多业态商业集团转型。
第四件是2020年疫情期间的民生保供,北国超市在此期间强化了政府关系与本地品牌信任。
第五件是2021年前后中国本土仓储会员店潮兴起,北国仓储超市若确已落地,应属该轮浪潮的组成部分。
第六件是2022年以来会员店赛道洗牌,部分本土玩家关店或转型,区域玩家面临「跟不跟」的战略抉择。
第七件是2023年至2024年河北本地零售竞争加剧,外来折扣店、零食量贩店与即时零售对传统商超形成分流。
关于北国仓储超市是否发生过并购、上市、重大转型、食安丑闻或批量关店等事件,本次调研未检索到公开可靠来源。
需要说明的是,北国人百集团本身未上市,因此不存在IPO、定增、市值管理等资本市场事件。
其资本运作更可能以国资划转、资产注入或股权重组形式发生,此类信息通常披露有限。
五、企业高管
北国人百集团作为石家庄市属国有企业,其董事长、总经理等主要负责人由地方国资监管机构任命。
关于现任党委书记、董事长、总经理的姓名、履历与任期,本次调研未检索到公开可靠来源。
关于北国仓储超市这一业态是否设有独立负责人,同样未检索到公开可靠来源。
从国企治理惯例推断,仓储业态大概率由集团超市事业部或北国超市经营班子统筹,而非独立法人主体。
这意味着其关键决策(如是否上马会员店、是否收取会员费、是否自建中央厨房)需经集团层面审批。
北国人百集团历任经营者的公开信息相对有限,媒体曝光度远低于永辉、大润发等民营连锁。
这与其「区域性、非上市、国资背景」的定位一致。
在关键决策画像上,可合理推断其偏好「低风险试点、单店验证、逐步复制」,而非一次性大规模投入。
这种决策风格在仓储会员店这种需要重资产与长周期供应链投入的业态中,可能构成速度劣势。
六、商业模式
北国仓储超市的盈利模式,理论上由商品进销差价、通道费用、会员费(若收取)三部分构成。
若其未采用付费会员制,则盈利完全依赖商品毛利与后台费用,这与山姆、Costco的模式存在本质差异。
仓储式卖场的核心是「低毛利、高周转」,用大包装与精简SKU压低单位运营成本。
其供应链体系大概率沿用北国超市的直采与统采体系,生鲜以本地及周边基地直采为主。
河北是农业大省,蔬菜、果品、禽蛋资源丰富,这为本地商超做生鲜仓储业态提供了天然优势。
但仓储会员店的核心毛利来源是自有品牌,这部分能力需要长期投入与规模摊薄,区域玩家普遍薄弱。
在自营与加盟关系上,北国超市体系以直营为主,仓储业态若延续该策略,则扩张速度受资本开支约束。
数字化方面,北国超市在疫情期间已建立线上到家与社区团购能力,仓储店理论上可复用这套中台。
然而线上履约成本高,若仓储店同时承担到家业务,会削弱其「低毛利高周转」的成本结构。
会员体系方面,北国超市可能有积分会员或储值卡体系,但这与付费会员制是两套逻辑。
付费会员制的关键不是收钱,而是用会员费反向锁定用户、支撑选品纪律与自有品牌投入。
关于北国仓储超市是否收取年费、年费金额、会员权益结构,本次调研未检索到公开可靠来源。
从竞争角度看,区域商超做仓储店的最大机会是「本地生鲜+本地信任」,最大短板是「全国性采购规模」。
七、财务数据透视
北国人百集团为非上市国有企业,不对外披露经审计的完整财务报表。
因此其近三年营业收入、净利润、同店增速等核心指标,未检索到公开可靠来源。
若需精确数据,可参考的合规口径包括:企业年度报告、地方国资委统计公报、中国连锁经营协会(CCFA)连锁百强榜单,以企业年报/实测为准。
就行业参照而言,中国连锁超市百强近三年整体呈现「营收微增或持平、同店增速为负、净利润承压」的态势。
2023年至2024年,多家全国性商超上市公司同店销售出现下滑,区域龙头相对抗跌但利润端普遍受挤压。
仓储会员店赛道内部则明显分化:头部外资会员店保持双位数增长,本土会员店多数尚未跑通模型。
北国仓储超市若处于试点阶段,其财务贡献在集团内部大概率占比极小,短期不构成利润支柱。
仓储业态的初期投入包括门店改造、货架系统、冷链扩容与大包装商品开发,属于典型的先投入后回收。
因此对该业态的合理预期是「三年内以验证模型为主,而非追求利润」。
关于北国人百集团的资产负债率、现金流、毛利率结构,本次调研未检索到公开可靠来源。
任何具体财务数字在不掌握审计报告的情况下都不应采信,本报告拒绝以估算值替代真实数据。
八、竞品对比
与山姆会员商店相比,北国仓储超市的劣势在于全球采购规模、自有品牌体系(Member's Mark)与极简SKU纪律。
山姆的优势是「用会员费补贴低毛利商品」,其商品价格可以低于成本价销售,区域玩家难以复制。
北国仓储超市的相对优势则在于本地生鲜的鲜度、地域口味适配与门店密度带来的便利性。
与开市客(Costco)相比,差距同样集中在规模与供应链金融能力,且Costco的SKU仅约三千七百个。
与盒马X会员店相比,北国缺少数字化基因与即时履约网络,但盒马X会员店自身也经历了门店调整。
与大润发M会员店相比,两者都属于传统商超转型派,同样面临「原有大卖场基因与会员店逻辑冲突」的问题。
与永辉仓储店相比,永辉经历了更剧烈的战略摇摆,北国的稳健反而可能是一种后发优势。
与fudi、麦德龙PLUS等本土或合资会员店相比,北国仓储超市的差异化空间在河北本地市场。
在石家庄市场,北国超市本身已占据高份额,仓储业态更像是对既有客群的二次分层而非增量争夺。
这意味着北国仓储超市的核心命题不是「打败山姆」,而是「在本地市场防止客群被外来会员店切走」。
从竞争格局看,河北市场尚未出现山姆与Costco的密集布局,这为本土玩家留出了时间窗口。
但窗口期正在收窄,一旦头部会员店进入石家庄,本地商超的供应链短板会被迅速放大。
九、争议与风险
关于北国仓储超市的食品安全争议、劳工争议、垄断争议或监管处罚,本次调研未检索到公开可靠来源。
北国超市历史上是否发生过食安事件,未检索到公开可靠来源,本报告不作推测。
需要指出的结构性风险之一是「会员店模式与区域市场的容量错配」。
石家庄常住人口约一千一百万,但付费会员制仓储店通常需要高收入家庭密度支撑,本地客群价格敏感度较高。
结构性风险之二是「自有品牌能力不足」,区域商超难以在短期内建立足以支撑会员费的差异化商品。
结构性风险之三是「线上即时零售分流」,美团闪购、京东秒送、抖音本地生活正在切走商超的标品份额。
结构性风险之四是「国资考核机制与长周期投入的矛盾」,仓储业态回报周期长,与年度考核导向存在张力。
结构性风险之五是「人才瓶颈」,仓储会员店对选品、买手、供应链金融人才的要求远高于传统超市。
监管层面,中国对会员店的预付卡、会员费收取有相应规范要求,合规成本不容忽视。
十、未来趋势及预判
第一项预判是北国仓储超市更可能演进为「硬折扣仓储店」而非「付费会员店」。
理由是付费会员制需要极致的商品差异化和全国采购规模,区域国资商超在两三年内难以具备。
第二项预判是其扩张将保持「石家庄主城区试点、单店验证、缓慢复制」的节奏。
第三项预判是自有品牌将成为其能否成立的关键变量,若三年内自有品牌占比无法提升至两成以上,业态价值有限。
第四项预判是线上到家业务会与仓储店形成一定冲突,最佳解法可能是「仓储店只做到店、社区店做到家」的分工。
第五项预判是河北本地生鲜供应链仍是其最稳固的护城河,应把资源集中在「本地鲜、本地价」而非全国标品。
第六项预判是若山姆或Costco进入石家庄,北国超市的客群分层将被直接冲击,届时仓储业态的成败会被加速检验。
第七项预判是国资背景既是保护也是约束,可能带来低成本物业与政策支持,也可能限制其融资与激励灵活性。
从独立研判角度,北国仓储超市的战略价值目前更多体现在「防守型业态布局」,而非「增长引擎」。
其真正的胜负手不在于门店形态是否像山姆,而在于能否用本地供应链做出让石家庄家庭愿意复购的差异化商品。
若做不到这一点,仓储店最终可能退化为「装修升级版大卖场」,既不便宜也不特别。
本次调研受限于公开信息可得性,关于北国仓储超市的门店数、会员数、营收与利润等关键数据仍存较大空白。
后续如需精确结论,建议以企业年报、地方国资委披露、CCFA连锁百强榜单及实地门店走访交叉验证为准。
【本次调研结束】 |
|