|
|
一、企业概览与历史沿革
唐吉诃德是日本极具辨识度的折扣零售品牌,其运营主体隶属于泛太平洋国际控股。
品牌创始人安田隆夫从关西地区的小型折扣店起步,逐步将“便宜且有趣”的经营理念制度化。
一九八九年公司正式成立后,唐吉诃德以密集陈列、深夜营业和寻宝式卖场迅速形成差异化。
二〇〇〇年代以后,集团通过并购与业态创新扩大版图,逐步从单一折扣店走向综合零售平台。
二〇一七年收购UNY后,集团在综合超市领域获得更大规模,并推动食品与日用品结构升级。
二〇一九年公司更名为泛太平洋国际控股,明确以全球化和集团协同为长期方向。
截至近年,唐吉诃德在日本国内外拥有数百家门店,并形成多品牌、多区域、多业态的零售矩阵。
其发展史本质上是一部在低增长市场中不断重组供应链、资产与流量的扩张史。
二、商业模式与盈利结构
唐吉诃德的商业模式核心不是单纯低价,而是以低价尾货、限定商品和高毛利自有品牌形成组合收益。
门店通过非标准化陈列制造“寻宝”体验,让消费者在有限时间内产生计划外购买。
深夜营业和城市中心选址抓住加班族、夜归族和游客的即时需求,提升坪效与客单价。
尾货采购使公司能以较低成本获得品牌商品,但同时也要求强大的买手判断和库存周转能力。
自有品牌承担提升毛利率和稳定供给的任务,并逐步从杂货扩展到食品、化妆品和日用品。
集团盈利结构由国内折扣店、综合超市、海外业务和金融及服务业务共同构成。
其中海外业务与免税销售在增长期贡献显著,但也使业绩对汇率和入境政策更敏感。
整体来看,唐吉诃德以“低价引流、趣味成交、自有品牌增利”的方式维持零售竞争力。
三、门店形态与商品策略
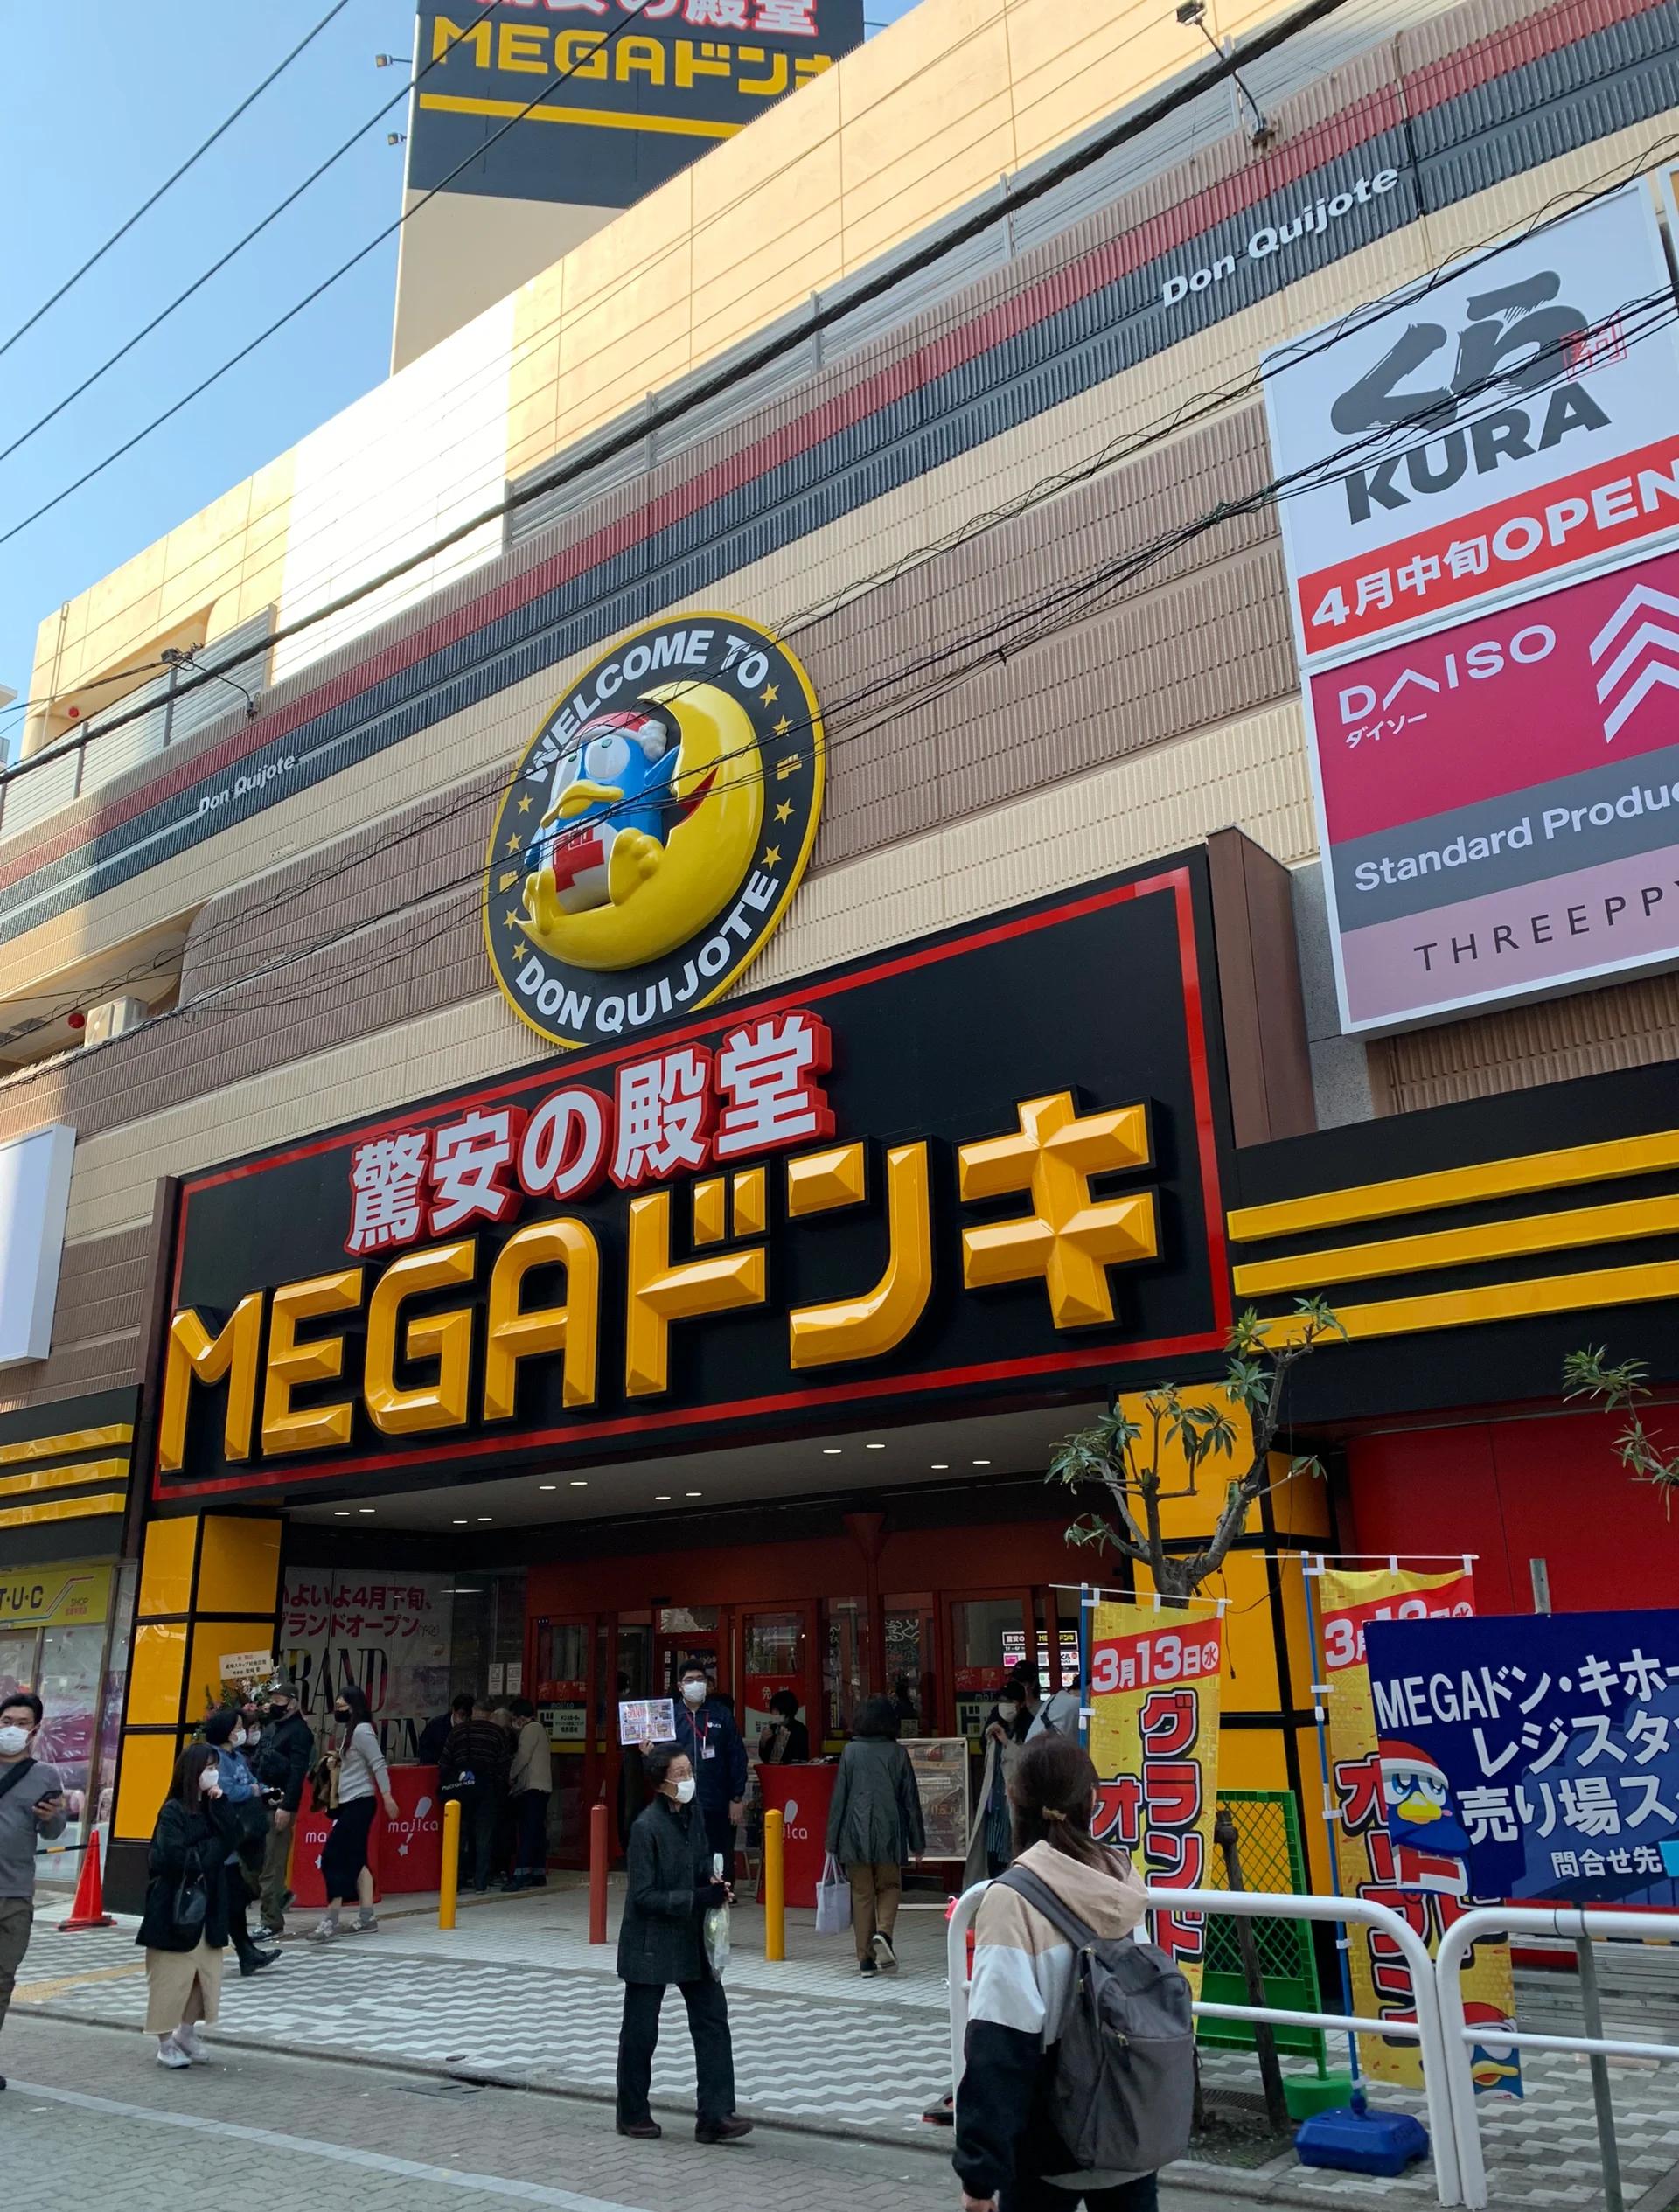
唐吉诃德的门店形态高度灵活,既有都市小型店,也有郊外大型MEGA店和综合超市。
都市店强调高密度商品和即买即走,郊外店则强化食品、家居和家庭一次性采购。
MEGA Don Quijote通常增加生鲜、熟食和日配品类,以对抗综合超市和药妆店。
商品策略强调“授权采购”,店长和买手拥有较大选品权限,以适应当地需求。
卖场使用手写POP、夸张标语和压缩陈列,降低装修成本并强化娱乐性。
这种策略牺牲部分动线效率,却换来高转化率和社交媒体传播效应。
在入境消费复苏阶段,化妆品、药品、零食和电子产品成为游客重点购买品类。
但商品结构过度依赖爆款和游客,也会带来库存与政策波动风险。
四、供应链与自有品牌
唐吉诃德早期依靠尾货和厂商库存建立价格优势,供应链具有机会驱动特征。
随着规模扩大,公司加强直接采购、海外采购和物流中心建设,以降低缺货与损耗。
自有品牌“情热价格”覆盖食品、日用品、家清、化妆品等多个品类。
该品牌以“价格合理、品质不输大牌”为定位,承担引流与利润双重功能。
集团利用门店数据反馈开发商品,缩短从企划到上架的周期。
在食品领域,公司通过并购UNY等综合超市增强生鲜与日配供应链能力。
海外门店则结合当地采购和日本进口商品,形成差异化货架。
供应链的挑战在于尾货不稳定、自有品牌研发周期和全球物流成本上升。
五、数字化与会员体系
唐吉诃德推出Majica会员应用,将会员、优惠券、积分和支付功能整合。
Majica会员规模已达数千万级别,是集团积累消费数据和推动复购的关键资产。
通过应用内推送和个性化优惠,公司可更精准地刺激到店消费和特定品类销售。
零售媒体业务逐渐成为新的利润来源,品牌方可借助会员数据投放广告。
数字化还用于库存管理、需求预测和门店运营,但唐吉诃德的现场授权文化仍保留。
在电商方面,集团并未追求纯线上规模,而是强调线上引流与线下成交的融合。
这种全渠道策略适合其“娱乐型卖场”定位,因为体验仍是核心购买驱动力。
未来数据变现能力将取决于隐私合规、会员活跃度和跨集团数据整合速度。
六、并购整合与集团化
唐吉诃德的成长史伴随多次并购,收购对象涵盖综合超市、药妆店和海外零售企业。
收购UNY使集团获得日本中部和关东地区的超市网络,并扩大食品销售占比。
收购长崎屋等动作则帮助其进入不同商圈和业态,形成多品牌运营经验。
集团化后,泛太平洋国际控股统一管理财务、采购、物流和人才,追求协同效应。
但并购也带来整合难度,包括品牌定位冲突、门店改造成本和原有供应链磨合。
海外收购如夏威夷、加州和亚洲市场资产,帮助集团获得当地入口与游客流量。
并购战略的核心不是简单扩大规模,而是获取稀缺门店、供应链和区域客户。
若整合执行不力,商誉减值和利润率下滑会成为集团长期风险。
七、日本零售竞争格局
日本零售市场成熟且竞争激烈,唐吉诃德同时面对药妆店、综合超市、便利店和电商平台。
松本清、鹤羽、杉药局等药妆店在美妆和药品领域具有专业优势。
永旺、伊藤洋华堂、Life等综合超市在食品和生鲜供应链上根基深厚。
堂吉诃德以折扣、娱乐和深夜营业切入,避开与传统超市的正面同质竞争。
然而在食品刚需领域,其供应链效率仍难完全比肩大型超市集团。
电商方面,亚马逊、乐天和雅虎购物分流标准化商品需求。
堂吉诃德通过免税、游客和趣味商品维持线下流量,但这些流量波动较大。
日本少子高龄化和人口减少意味着国内增长必须依靠效率提升与份额争夺。
八、海外扩张与本地化
唐吉诃德海外扩张以亚洲和北美为重点,门店多选址游客密集或日裔社区。
夏威夷、加州、新加坡、香港、台湾、泰国等地门店承担日本商品输出功能。
海外门店通常强化药妆、零食、动漫周边和日本酒等品类,吸引当地消费者与游客。
本地化方面,公司需要调整商品结构、价格带、员工管理和营销方式。
在一些市场,唐吉诃德品牌认知依赖日本流行文化,而非单纯折扣定位。
海外业务增长快,但受汇率、关税、物流和当地竞争影响明显。
若过度依赖入境游客,海外门店在突发公共事件中会承受较大经营压力。
因此未来扩张需要更均衡的本地客群、供应链和数字化运营能力。
九、财务表现与估值
泛太平洋国际控股营收长期保持增长,核心驱动力来自国内折扣店、免税和海外业务。
营业利润受毛利率、租金、人力和物流成本影响,自有品牌占比提升有助于改善利润。
免税销售在入境消费恢复期贡献显著,但政策与汇率变化会造成季度波动。
集团现金流较稳健,能够支持开店、并购、IT投资和股东回报。
估值方面,市场通常将其视为成长型零售企业,给予高于传统超市的市盈率。
但若海外增长放缓或国内同店销售疲弱,估值溢价可能收窄。
投资者关注同店销售、免税占比、自有品牌比率、海外门店回报和并购整合进度。
财务纪律与资本配置效率,将决定其能否持续创造股东价值。
十、未来趋势及预判
未来日本国内零售增长空间有限,唐吉诃德将继续通过大型店改造、都市店加密和品类升级争夺份额。
自有品牌“情热价格”的占比有望继续提升,并成为毛利率改善的主要抓手。
Majica会员数据和零售媒体业务可能发展为更独立的利润中心。
免税与入境消费仍将是重要增长点,但公司会降低对单一游客群体的依赖。
海外扩张预计聚焦亚洲主要城市和北美日系商圈,并采用合资、并购与本地采购并行策略。
并购整合仍会出现,但市场将更关注协同效应而非单纯规模扩张。
数字化、自动化和ESG投入会增加,但唐吉诃德的娱乐型卖场体验仍不可替代。
最大风险包括日本人口下降、海外政策波动、汇率剧烈变化、供应链成本上升和同业价格战。
若集团能平衡折扣效率、趣味体验与全球本地化,其长期竞争力仍可维持。
预计未来数年,唐吉诃德将从“日本特色折扣店”进一步演化为多品牌、多区域、数据驱动的国际零售集团。
【本次调研结束】 |
|