2026.09.11 20:27
文 | 螺旋实验室,作者丨追命,编辑丨坚果
曾被视作“不可能盈利”的前置仓,如今的价值正在被巨头们重新审视。
过去两个月,盒马一口气关掉了北京金源、丽泽、经开三家开了八年的老店;杭州盒马鲜生首店运河上街店也贴出了闭店通知。
但关店的同时,盒马前置仓正在全国加速落地。近日,阿里电商事业群CEO蒋凡在财报会上表示,接下来将加速整合盒马、天猫超市等相关板块,尤其是加速发展前置仓。
据Tech星球报道,盒马已在北京部分关闭门店的3公里范围重新开设前置仓。此外,盒马还在全国多个城市招募前置仓地推渠道服务商。
关大店、开小仓,这不只是盒马一家的动作。
美团小象超市前置仓数量已超2000个,其还将在今年新增800个前置仓;京东七鲜通过“1店+N仓”模式快速拓展店仓网络;就连大润发也连续在四城新开设前置仓。
这个曾经把每日优鲜拖进泥潭、让叮咚买菜苦撑多年的前置仓模式,竟然再一次成了香饽饽。或许,不是前置仓变了,而是大厂算账的方式变了。
在这一轮拓展前置仓的布局中,盒马的动作最为典型。
2024年3月,盒马原CFO严筱磊接替创始人侯毅出任盒马CEO,开始了一轮架构调整。
盒马放弃了多年的多元业态探索,开始专注于盒马鲜生和超盒算NB两大业态。此后,盒马启动瘦身计划,陆续关闭盒马X会员店、盒马奥莱等大店业态。
但同一时间,盒马并没有放缓步伐,而是把重心放在超盒算NB的扩张上。截至6月中旬,盒马超盒算NB在全国总计546个门店。
严筱磊的账本很简单,她关闭的不是生意差的店,而是“算不过账”的店。
过去多年,盒马在新零售的试验田里一路狂奔,虽然跑出了盒马鲜生这样的成功范本,但经过多年的激进扩张和业态试错,盈利却迟迟未至。
于是,盒马CFO出身的严筱磊,带来了更典型的财务式经营思路:营收优先,效率至上。
即时零售时代,竞争的起点已被大幅提前,优质商品的库存要赶在消费者下单之前就位。各大零售厂商必须更聚焦于各自的运营效率,以更轻的组织、更快的响应,提前定制符合消费者需求的产品,并以更快的履约效率送达,才能占得先机。
在这场效率竞赛里,那些迟迟算不过账的门店和业态,关闭只是时间问题。一轮调整之后,效果也明显。根据阿里2026财年年报,盒马已连续第二年实现经调整EBITA盈利。在CEO严筱磊的汇报线从吴泽明调整至蒋凡之后,盒马也有了新的变化。
据光子星球报道,一位接近阿里人士表示,严筱磊的汇报线变更为蒋凡之后,意味着盒马得与淘闪深度协同,集团的要求是必须转攻前置仓。
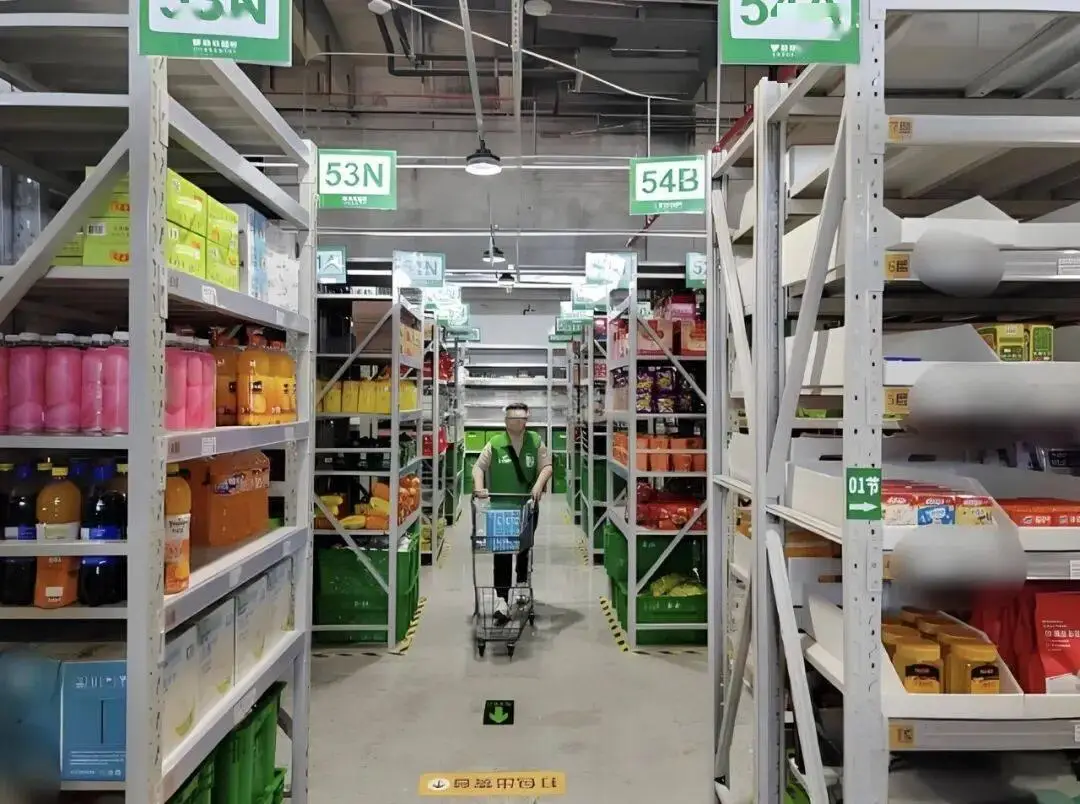
据悉,盒马正在采用“店改仓”模式,将关停的线下门店直接改造为前置仓,或在附近开出更多前置仓。截至目前,其全国前置仓数量已超过500个。
可以看出,盒马想要的不只是更密集的门店店仓资产,还要一个能与阿里电商融合的战略协同网络,而前置仓则是打通远近场、补足即时履约能力的关键一环。
同一时间,美团、京东等平台的动作也在加快。
今年2月,美团收购叮咚买菜,获得约1000个前置仓,补齐了华东区域密度短板。另外,美团也计划在今年新增800个前置仓。
京东则通过京东七鲜的“1店+N仓”模式,打通“线上体验+到家履约”的链路;近期,京东宣布京东秒送前置仓已覆盖北京、上海、成都等城市,涵盖不止日百品类。
不仅如此,就连传统商超也在加速向即时零售靠拢。
大润发一口气在天津、上海等四座城市布局前置仓,构建“小时达+次日达”服务;永辉超市在重庆、福州等城市开出40余家“永辉线上超市”形态的前置仓。
大家不约而同地做同一件事,说明前置仓确实不一样了。
这背后的逻辑,是即时零售已成为零售行业绕不开的必争之地。在消费者眼中,无论是传统零售模式还是新零售模式,都必须在商品质量之上,同时满足“速达”这个概念。
当“即时满足”已经从一种消费偏好变成嵌入日常生活的选择时,不能“变快”的零售终端,难免被时代越抛越远。
从供给端来看,前置仓模式重新升温,其实更像是零售行业对消费行为变迁的一次集体回应。
当“快”从加分项变成基本项,前置仓也就不再是可有可无的补充,而是决定履约效率和用户体验的基础设施。谁能把商品放在离消费者更近的地方,谁就离下一轮增长更近。
但问题是,这个曾被行业大佬判了“死刑”的前置仓模式,该如何在今天继续走下去。
2019年,时任盒马CEO的侯毅曾公开表示,“前置仓是面向投资人的伪命题,不可能盈利。”
这不是偏见,而是当时的事实。首创前置仓模式的每日优鲜,倒在了2022年;叮咚买菜和朴朴超市,则分别到2023年和2024年才首次实现年度盈利。
侯毅认为,前置仓模式有三个难以解决的痛点:客单价低、损耗率高以及毛利率难保证。
在他看来,如果不是资本进来后通过补贴争夺市场,大部分平台根本经不起烧钱,这种模式也很难存活下来。
几家生鲜电商平台,要么倒闭,要么长跑6-8年才能盈利,已经验证了侯毅的判断。可是几年之后,为什么前置仓模式又能卷土重来?
从模式本身来看,前置仓的运营逻辑并没有变化,依然是充当消费者3公里范围内的配送站,由骑手在30分钟左右完成最后一公里的履约。
真正变的,是整个零售行业的运营效率。
过去,前置仓主要以生鲜、乳品、零食、日化等配送为主,这些品类虽然复购率高,但普遍毛利率低,且生鲜蔬果的损耗率很难降下来。
华创证券曾在研报中指出,生鲜业务毛利率普遍在20%以下;相较之下,美妆、服装等行业的毛利率则达到60%-80%。平台大量配送生鲜果蔬,很难给自己留下足够的利润空间。
于是,各大平台都开始想办法调整产品结构,比如提高自营商品和自有品牌的占比,通过缩短供应链环节提高毛利率;增加美妆、3C等产品,对冲生鲜的高损耗与低毛利。
其中,即时零售的发展是一个很好的契机。比如盒马与淘宝闪购深度协同后,得以引入更丰富的商品资源,进一步拓展业务边界与增长空间。
当生鲜电商平台的品类从生鲜扩展到日百,客单价和毛利空间同时打开,平台的利润空间也有了更大的挪腾余地。
以叮咚买菜为例,其早期的客单价在50元左右,此后一路提升,如今已稳定在70元以上;朴朴在福州核心市场的客单价,甚至达到80元。
第三个变化,也是最关键的,便是履约效率的提高。
一方面,各平台都在积极拓展门店和仓库网络,仓网越密,配送效率自然越高。此外,平台还通过闪电仓模式增加商品SKU数量,尤其是长尾商品。
美团以“加盟+托管”模式吸引夫妻店,以及屈臣氏、卜蜂莲花等连锁品牌加入,其闪电仓数量已超5万家;淘宝便利店则以加盟模式在全国铺开“闪购仓”,已突破700家。
另一方面,平台的数字化基础设施为履约提供了更多支持,比如美团自研的牵牛花系统,可以让闪电仓商家更清晰地了解用户需求,更有针对性地准备商品、制定营销策略。
随着各大平台运营效率的提升,前置仓的痛点正逐步得到解决,这门一度被看衰的生意,也开始被市场重新审视。
不过,跑通模型只是第一步,前置仓模式想要走得更远,关键依然是订单。
只有平台订单足够多,才能保持周转和履约效率,并有底气向上游供应链要定价权,从而在商品流通的中间环节挤出更多利润,这
来源:
www.tmtpost.com | 引用时间:2026-09-12 01:49
原文链接:
https://www.tmtpost.com/8136977.html 


