|
|
一、公司概况与历史沿革
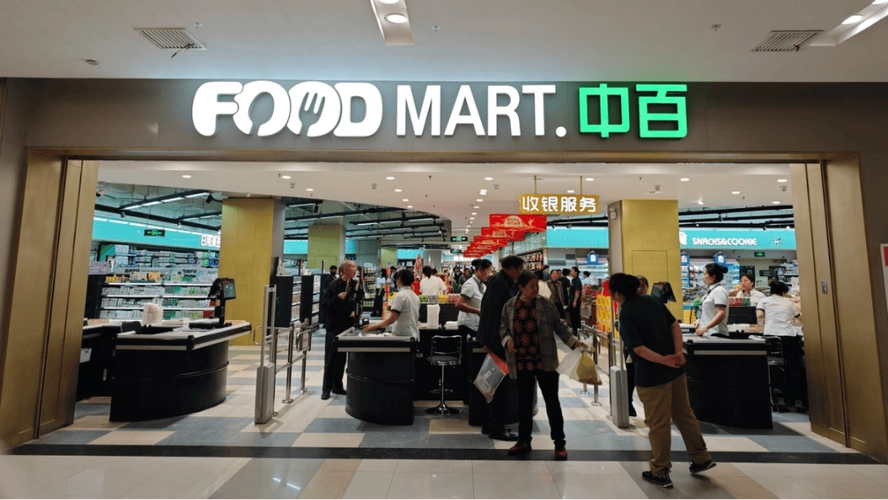
中百控股集团股份有限公司是湖北省武汉市属国有大型商业零售企业。
公司前身可追溯至二十世纪三十年代武汉地区的国营百货商业机构。
一九九七年公司在深圳证券交易所挂牌上市,证券代码为000759。
此后公司逐步形成仓储超市、社区超市、百货、电器和便利店等多业态格局。
公司注册地和使用总部均位于武汉,经营网络以湖北为核心并向湖南、河南等周边区域延伸。
中百集团是武汉商贸流通领域的重要主体,也是中部地区零售市场的代表性企业。
二、股权结构与治理机制
公司控股股东为武汉商联(集团)股份有限公司,实际控制人为武汉市人民政府国有资产监督管理委员会。
武汉国资体系对中百集团的战略方向、人事安排和资源协调具有重要影响。
永辉超市曾长期持有中百集团较高比例股份,并在公司治理中形成过一定制衡。
随着永辉超市逐步减持,中百集团的股权结构进一步向武汉国资集中。
公司治理层面设有股东大会、董事会、监事会和经理层,董事长与总经理分工负责战略和经营。
公开信息显示,汪梅方、李军等曾在中百集团担任董事长、总经理等核心职务。
近年管理层调整频繁,反映出公司在转型压力下持续寻求治理效能提升。
三、业务板块与门店网络
中百仓储是中百集团的大卖场和仓储超市业态,承担家庭一站式购物功能。
中百超市以社区店和标准超市为主,网点密度较高,贴近居民日常消费。
中百百货覆盖武汉及周边城市的百货商场,承担服装、化妆品、珠宝等品类经营。
中百电器聚焦家电和消费电子零售,受电商冲击较为明显。
中百罗森是公司与罗森合作发展的便利店业态,在湖北等地形成一定规模。
公司门店总数长期保持在千家以上,在武汉城市圈具备较强的网络覆盖。
不过部分老旧门店存在物业老化、租约到期和客流下滑问题。
四、经营模式与供应链体系
中百集团以自营为主、联营和租赁为辅,收入主要来自商品销售。
公司通过集中采购、区域统采和门店直采相结合,降低部分品类采购成本。
生鲜经营是中百超市和仓储业态的重要引流手段,也是供应链能力的集中体现。
公司建有物流配送中心和中央厨房,支持常温、冷链和生鲜加工配送。
自有品牌和定制商品是提升毛利的重要方向,但整体占比仍有提升空间。
线上业务通过中百邻里购及第三方到家平台开展,形成到店与到家结合的模式。
即时零售和社区团购的兴起,对传统供应链响应速度提出更高要求。
五、财务表现与经营质量
近年来中百集团营业收入总体承压,传统大卖场和百货业态增长乏力。
公司归母净利润连续出现亏损,盈利能力修复成为核心难题。
毛利率受促销让利、生鲜损耗和人工租金上涨影响,改善幅度有限。
销售费用、管理费用和财务费用对利润形成持续侵蚀。
经营性现金流虽可维持一定规模,但资本开支和偿债压力不容忽视。
资产负债率处于较高水平,物业资产和租赁负债对报表影响较大。
若关闭低效门店并优化供应链,公司有望逐步减轻亏损压力。
六、行业环境与竞争格局
中国零售行业进入存量竞争阶段,线上线下融合和折扣化趋势明显。
电商平台、即时零售、社区团购和直播电商持续分流传统商超客流。
武汉市场竞争尤为激烈,武商集团、中商集团、沃尔玛、盒马、山姆等共同争夺份额。
会员店、折扣店和便利店等细分业态保持扩张,大卖场业态整体收缩。
消费者更加重视性价比、便利性和体验感,单一购物功能难以形成黏性。
区域零售企业面临全国性巨头和本地同行的双重挤压。
行业整合与国资重组成为武汉商业零售市场的重要变量。
七、核心优势与面临挑战
中百集团的核心优势首先在于武汉及湖北区域密集的门店网络。
其次,国资背景使公司在物业获取、金融支持和应急保供方面具备资源。
第三,长期经营形成的品牌认知和供应链基础仍有一定价值。
第四,中百罗森等便利店业态为年轻客群和即时消费提供入口。
挑战则包括机制活力不足、数字化能力偏弱和盈利模式老化。
部分门店资产效率低,历史包袱重,转型决策链条较长。
线上运营、商品差异化和人才激励与头部企业相比仍有差距。
八、数字化转型与业态创新
中百集团近年来推进数字化会员、智能补货和线上线下一体化运营。
公司通过小程序、社群和直播拓展私域流量,尝试降低获客成本。
仓储超市进行卖场调改,增加生鲜、烘焙、熟食和自有品牌占比。
社区超市向折扣化、便利化方向探索,以适应家庭小型化趋势。
中百罗森持续加密网点,并优化鲜食、咖啡和便利服务。
供应链数字化有助于提升库存周转和减少缺货损耗。
不过数字化转型需要持续投入,短期可能加大利润压力。
九、企业文化与社会责任
中百集团长期强调服务民生、保障供应和诚信经营。
在疫情防控和市场保供中,公司作为武汉国有商业企业承担了重要任务。
公司企业文化通常围绕责任、合作、创新和顾客导向展开。
员工队伍庞大,门店一线人员稳定性和服务水平直接影响顾客体验。
社会责任方面,公司参与稳价保供、就业吸纳和社区服务。
但企业文化若不能与市场化激励机制结合,难以转化为经营活力。
未来需要将责任担当与效率导向更好统一。
十、未来趋势及预判
第一,武汉国资体系可能继续推动中百集团与相关商业资源的整合。
第二,公司大概率会加快关闭低效门店,优化网点结构和资产质量。
第三,仓储超市和社区超市将向折扣化、生鲜化和自有品牌化转型。
第四,中百罗森等便利店业态仍有机会通过加盟和加密实现增长。
第五,即时零售和线上到家业务占比将进一步提升。
第六,供应链改革和数字化投入是毛利率修复的关键变量。
第七,若治理机制和激励约束不能突破,业绩反转难度仍然较大。
第八,中百集团的中长期价值取决于区域密度能否转化为效率和利润。
第九,短期看公司仍处于亏损收窄和模式探索阶段。
第十,投资者应重点关注国资整合、门店调改、现金流和负债变化。
总体判断,中百集团具备区域零售基本盘,但转型窗口期紧迫。
只有在商品力、运营力和机制力三方面同时改善,公司才可能迎来实质性拐点。
【本次调研结束】 |
|