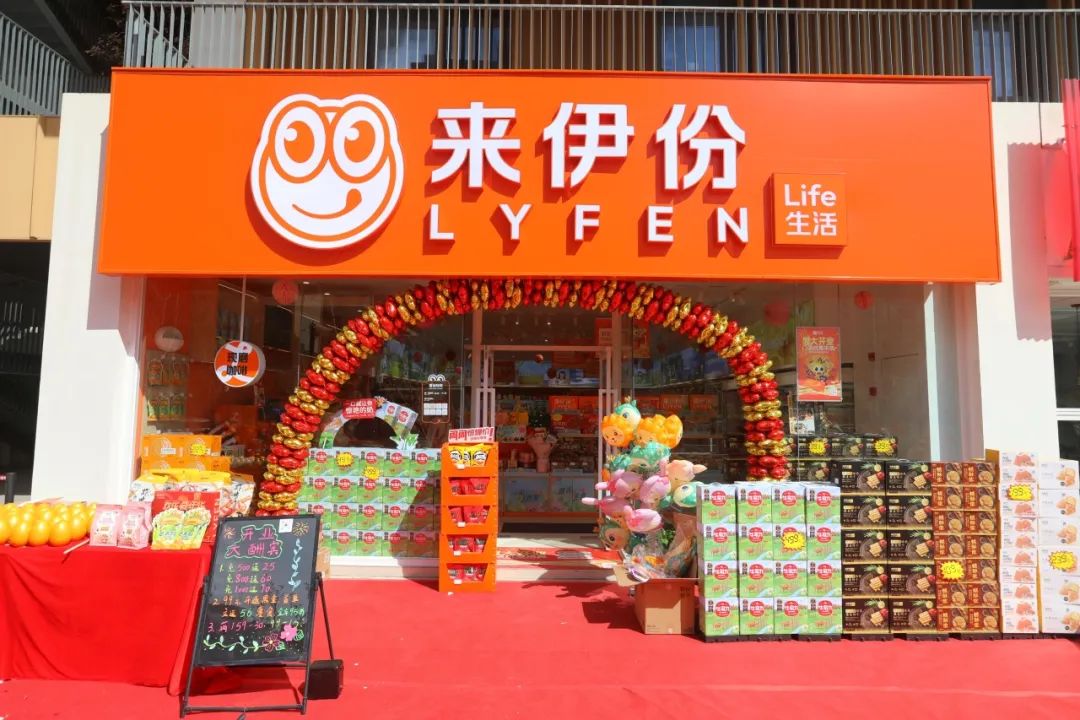
一、企业简介
上海来伊份股份有限公司创立于1999年,注册地为上海市松江区九亭镇久富路300号,是一家以自主品牌休闲食品连锁经营为核心业务的中国老牌零食企业。
公司于2016年10月12日在上海证券交易所主板挂牌上市,股票代码603777,被媒体与官方口径广泛称为“中国主板零食第一股”或“零食第一股”。
从规模与营收量级看,公司2025年实现营业收入38.19亿元,同比增长13.31%,创下近两年营收反弹,但2025年全年归母净利润亏损约1.61亿元,为上市以来最大年度亏损。
从市值量级看,公司截至2025年12月末市值约45.4亿元,2026年4月中旬股价连续涨停后总市值约51.6亿元,较上市初期及历史高位明显缩水。
从门店规模看,截至2026年6月30日,公司门店总数2968家,其中直营门店318家、加盟门店2650家,加盟门店占比已提升至约89%。
需要说明的是,公司官网宣传口径显示“3600+门店遍布全国百余座大中城市、累计服务8.6亿人次”,与年报披露的实际门店数存在差异,本报告以定期报告披露口径为准。
从覆盖区域看,据公司2025年半年报披露,门店覆盖上海、江苏、浙江、北京、天津、安徽、江西、重庆、广东等全国30个省(自治区、直辖市),遍布全国百余座大中城市,其中江浙沪为绝对核心根据地。
从核心业态看,公司主营休闲食品零售连锁,2020年起聚焦“新鲜零食”战略,近年从重资产直营模式向“直营+加盟”双轮驱动及“连锁管理服务+供应链平台型企业”转型,并培育社区生活店、新鲜生活店、商场店、仓储会员店等多元店型。
二、发展历程
公司前身可追溯至二十世纪九十年代,1992年时年19岁的郁瑞芬为摆脱包办婚姻只身从江苏南通来到上海,与施永雷相识相恋并共同创业,此前两人曾经历冰淇淋生意受阻的挫折。
1999年,施永雷与郁瑞芬夫妇在上海四川北路开出第一家炒货门店,取名“雷芬”,取自两人姓名各一字,主营郁瑞芬赴浙江天目山学艺带回的山核桃,此后门店更名为“来伊份”。
2000年,公司正式启用来伊份作为品牌名。
2002年7月2日,上海爱屋食品有限公司(公司前身)成立,同年“来伊份”商标注册成功,公司创新性地将连锁经营模式引入休闲食品行业。
2003年,来伊份门店数超过88家。
2006年,来伊份走出上海进入江苏市场,并全面推行ERP系统。
2007年,江浙沪三大直营区成立。
2009年,公司在行业内率先引入SAP-ERP系统并成功实施。
2010年,公司在行业内率先完成股份制改造并引入PE投资者,同年确立“创新于上海、着手于全国、放眼于世界”的早期战略梯度。
2012年,公司推出食品安全风险控制体系“24块挡板”,并发布来伊份APP,但同年4月也遭遇央视曝光供应商“毒蜜饯”风波的重大考验。
2015年,公司营业收入超过31亿元,会员人数超过1200万,APP装载量超过100万,并与日本大福携手打造高效物流供应链体系。
2016年10月12日,来伊份登陆上交所主板,发行价11.67元/股,公开发行6000万股,上市首日上涨43.96%,随后连获11个涨停板,成为国内主板第一家休闲零食上市公司。
2017年,公司启动面向全国的“万家灯火”渠道扩张计划,提出到2023年实现一万家门店的目标,并相继进入重庆、深圳及西南、华南市场。
2018年,公司参加首届进博会,旗下进口品牌“亚米Youngme”完成首次品牌发布,同年构建休闲食品健康产业共同体。
2019年,位于上海松江的来伊份零食博物馆落成,公司承办“917坚果健康周”。
2020年,公司在行业内率先提出“新鲜零食”品牌战略,发布覆盖原料、生产、包装、产销、配送全链路的“五鲜标准”,同年新一代商场店LYFEN Mall开业。
2021年,公司门店数突破3000家,“万家灯火”计划迎来里程碑,黑金付费会员突破百万,并推出“1+N”共创模式。
2023年末,公司门店数一度达约3685家的阶段性峰值,但“2023年万店”的原定目标并未实现。
2024年9月,公司在上海松江开出全国首家仓储会员店,尝试对标山姆的付费会员制仓储业态,同年公司录得上市以来首次年度亏损。
2025年,公司全面推进“直营转加盟”,年末门店总数降至2818家,加盟门店占比突破六成,全年营收逆势增长但亏损扩大至约1.61亿元。
2026年4月,控股股东爱屋企管及其一致行动人以3.84亿元向苏州东合恒一投资合伙企业协议转让公司10%股权,引入“江苏前首富”蒋学明系产业资本。
2026年7月11日,公司全新业态“LYFEN life新鲜生活”全球首店在上海五角场万达广场开业,同时公司宣布关闭运营不足两年的仓储会员店以集中资源转型。
三、企业文化
根据公司官网及定期报告披露,来伊份当前的企业使命是“让家庭生活更幸福”,早期使命曾表述为“传播休闲文化,创造快乐无限”。
公司当前的企业愿景是“建设家庭生活生态大平台”,早期愿景曾表述为“打造中国休闲食品第一品牌”,反映出企业从单一零食品牌向生活方式生态平台升级的路径。
公司官网将企业精神概括为“源于爱、精于品、勤于业、敢为先”,企业价值观凝练为“共赢”,发展战略表述为“中国品牌、世界制造、全球共享”,品牌理念为“全球好品质,健康好生活”。
公司内部倡导“以消费者为导向、改善理念和问题解决文化”,并在年度股东大会文件中明确提出“创造更多有爱产品,让家庭生活更幸福”的经营取向。
创始人施永雷强调“转向加盟生态不是选择题,而是突破发展瓶颈、实现高质量增长的必答题”,体现了其面对行业剧变时主动调整重资产结构的经营哲学。
总裁郁瑞芬长期倡导“新鲜零食=来伊份”的认知价值,提出以新鲜零食重构消费场景,并将“让爱普照美食者心田”的人文关怀注入企业经营与社会公益之中。
公司设立上海来伊份公益基金会,长期深耕云南、贵州、新疆等对口支援地区的产业帮扶与乡村振兴,郁瑞芬本人亦以全国政协委员身份深度参与相关履职。
四、重大事件
按时间与重要性排序,2012年4月的“毒蜜饯”事件是公司品牌史上最早的重大食安危机,央视“3·15”栏目曝光其杭州灵鑫、永海、梅园三家蜜饯供应商生产违规及添加剂超标,涉事“风味陈皮”被检出甜蜜素超标,公司随即下架相关产品。
2016年10月的主板上市是公司发展的标志性分水岭,上市首年(2016年)公司实现营收32.36亿元、归母净利润约1.34亿元,创下阶段性业绩高光。
2017年提出的“万家灯火”计划是公司扩张战略的核心事件,原计划2023年实现万店规模,实际当年门店仅约3685家,计划落空也为后续直营收缩埋下伏笔。
2020年“新鲜零食”战略的提出是公司品牌转型的关键节点,其以“五鲜标准”重塑产品与供应链逻辑,试图在中高端差异化上建立认知壁垒。
2024年公司由盈转亏,全年归母净利润亏损7526.76万元,2025年亏损扩大至约1.61亿元,2026年上半年继续亏损约9213万元,连续亏损成为公司近两年最受关注的事件。
2025年5月发生的“蜜枣粽吃出疑似带血创可贴”事件引发舆论漩涡并冲上热搜,公司全面下架同批次产品、启动全链路调查并致歉,再度暴露出代工模式的品控软肋。
2026年1月至4月,控股股东爱屋企管先后抛出减持计划并完成10%股权协议转让,受让方东合恒一穿透后的实控人系有“江苏前首富”之称的蒋学明,该事件一度推动公司股价连续涨停,被视为资本与治理结构变革的信号。
2024年9月开业的全国首家仓储会员店于2026年7月31日宣告结束运营,公司随后将资源集中投向“新鲜生活”新业态,标志其多业态试错进入收缩聚焦阶段。
五、企业高管
施永雷,男,1974年生,现任公司董事长,拥有上海交通大学EMBA及清华大学五道口金融学院EMBA学历,2002年设立公司前身上海爱屋食品并历任执行董事、经理、监事,2012年12月至今出任董事长。
郁瑞芬,女,1973年生,现任公司总裁(总裁为公司日常经营最高行政职务),拥有复旦大学EMBA学历,2002年参与创立上海爱屋食品,历任副经理、总经理,与施永雷为夫妻关系,共同构成公司创始核心。
郁瑞芬现任第十四届全国政协委员、上海市总商会副会长、上海市松江区政协副主席(不驻会)及区工商联主席,兼具企业家与社会职务双重身份。
施辉为施永雷、郁瑞芬之子,与父母同为公司实际控制人,2026年4月的股权转让中亦出让了407.30万股股份。
2025年11月14日,公司完成第六届董事会换届,新一届董事会由11名董事组成,施永雷继续当选董事长,郁瑞芬获聘为总裁,同时聘任徐珮珊为财务总监,李建钢、张丽华、支瑞琪、陆顺刚担任副总裁,林云担任董事会秘书。
从治理结构看,公司长期带有明显的家族控股特征,控股股东上海爱屋企业管理有限公司由施永雷持股80%、郁瑞芬持股20%,创始人家族合计仍持有公司绝对多数股份。
2026年引入东合恒一后,公司治理有望从“家族色彩浓厚”向引入产业资本共治的方向演化,但创始人家族实际控制人地位短期内不会发生根本改变。
六、商业模式
公司的盈利模式以自营品牌休闲食品连锁零售的进销差价为核心,早期以全直营门店赚取零售毛利,2020年正式开放加盟后,逐步增加向加盟商供货的批发毛利、加盟费与管理服务费收入。
据公开加盟招商信息,来伊份加盟费约为6.9万元/店/3年(另有加盟展会口径显示加盟金3.9万元、合同期3年),加盟商每月需按进货额的约2.5%缴纳管理费、按进货额1%缴纳广告费,具体以招商政策为准。
2025年公司加盟业务收入达15.58亿元,同比增长105.08%,收入占比提升至40.8%并首次超过直营业务,成为营收增长的核心引擎。
供应链体系以“代工为主、品控自建”为特征,公司拥有众多外部代工厂并叠加自有质控,2020年起以“原料优鲜、技术保鲜、包装锁鲜、产销争鲜、配送领鲜”的“五鲜标准”构建全链条供应链管理体系。
门店体系正从直营主导转向加盟主导,2025年末直营1044家、加盟1774家(加盟占63%),2026年6月末直营骤降至318家、加盟增至2650家(加盟占89%),半年内直营净减少726家。
会员体系以“黑金付费会员”为锚,2021年黑金会员突破百万,截至2025年底全渠道会员总人数已达9790万、逼近1亿,来伊份APP交易用户数约43万,企微好友累计近千万。
数字化层面,公司布局SAP-ERP、CMS系统、来伊份APP、小程序、私域直播、门店自播、抖音直播小时达、社区团购等全渠道工具,2025年线上零售渠道收入3.6亿元、同比增长69.55%。
智能化方面,公司2025年AI客服已独立处理73.95%的咨询量,AI巡店实现全门店覆盖,门店IT硬件单店费用同比下降47.33%,移动POS采购成本降幅最高达50.37%。
品牌与品类矩阵方面,公司除“来伊份”主品牌外,还培育了高端进口品牌“亚米Youngme”、酱香白酒品牌“醉爱”、威士忌品牌“沪威”及社区零售品牌“养馋记”,并横向拓展酒水饮料、乳制品、现制咖啡、锁鲜卤味、预制菜、水果生鲜、粮油调味等创新品类。
产品健康化方面,公司2024年提出“低糖、低脂、低卡、低盐、低GI”的“五低健康零食标准”,2025年升级为“五低一洁”并加入清洁配方要求,规划到2026年将健康低负担产品占比从约27%提升至50%。
七、财务数据透视
以下财务数据均引自公司年度报告及半年度报告披露口径,未经审计数据或媒体报道会特别注明。
2023年度,公司实现营业总收入39.77亿元,同比下降9.25%,归母净利润5704.54万元,同比下降44.09%,扣非净利润1169.62万元,同比下降80.43%。
2024年度,公司实现营业总收入33.70亿元,同比下降15.25%,归母净利润亏损7526.76万元,同比下降231.94%,扣非净利润亏损9002.98万元,为上市以来首次年度亏损。
2025年度,公司实现营业总收入38.19亿元,同比增长13.31%,归母净利润亏损1.61亿元,亏损同比扩大113.89%,扣非净利润亏损2.09亿元,创下上市以来最大年度亏损纪录。
2026年上半年,公司实现营业收入18.12亿元,同比下降6.6%,归母净利润亏损9213.05万元,上年同期亏损5068.39万元,亏损同比扩大81.77%,为同期历史最差水平。
从更长时间序列看,公司2017年至2021年营收分别为36.36亿元、38.91亿元、40.02亿元、40.26亿元、41.72亿元,2022年达峰值43.82亿元后连续两年下滑,2025年方恢复增长。
净利润方面,2018年、2019年、2020年、2021年归母净利润分别约为0.10亿元、0.10亿元、-0.65亿元、0.31亿元,2022年回升至1.02亿元,此后再度走低并连续两年亏损。
从扣非口径看,媒体2022年报道称公司扣非净利润曾连续四年亏损,2022年、2023年转正,2024年、2025年再度连续亏损,显示其主营造血能力长期偏弱。
毛利率方面,2025年综合毛利率约30.53%,较2024年下滑逾10个百分点,为上市以来首次跌破40%(不同媒体对2024年基数表述略有出入,具体以公司年报为准)。
分渠道看,2025年直营门店零售毛利率高达47.83%,而加盟业务毛利率仅12.54%、同比下降6.43个百分点,加盟业务的盈利空间显著低于直营体系。
门店数量方面,截至2024年末公司门店3085家、较上年末净减少600家(降幅16.28%),为2017年以来首次年度下滑,2025年末进一步降至2818家,2026年6月末回升至2968家。
关于同店增速,公司定期报告未公开披露口径统一的单店同店增速指标,本报告未检索到公开可靠来源,相关单店表现仅能通过“生活店日均业绩较普通GO店高出58%、日均客流高出50%”等管理层表述侧面观察。
现金流方面,2024年经营活动现金净流入约3.04亿元,而2026年上半年经营现金流由正转负,转型期的现金消耗值得关注,具体数据以公司定期报告为准。
八、竞品对比
在A股休闲零食上市公司中,来伊份常与三只松鼠、良品铺子、盐津铺子、洽洽食品及已剥离百草味的好想你同台对标。
三只松鼠2025年预计归母净利润1.35亿元至1.75亿元,同比下滑57.08%至66.89%,虽业绩下滑但仍保持盈利,其百亿营收规模(2024年约71亿元)显著大于来伊份。
良品铺子2025年预计归母净利润亏损1.20亿元至1.60亿元,与来伊份同处传统高端零食企业集体亏损的阵营,二者均受困于中高端定位被性价比消费浪潮侵蚀。
量贩零食新势力是来伊份面临的最大结构性威胁,万辰集团(好想来系)2025年预计营收500亿元至528亿元、归母净利润12.3亿元至14亿元,鸣鸣很忙2026年1月登陆港交所后市值一度高达924亿港元,二者合计占据量贩零食市场约75.5%的份额。
与量贩零食双寡头相比,来伊份约38亿元的营收规模仅为万辰集团的约十分之一,其传统中高端单店模型在“极致性价比”冲击下明显缺乏价格竞争力。
与同业态对手相比,来伊份的差异化优势在于27年的品牌历史积淀、以上海为核心的江浙沪区域心智、近亿全渠道会员与私域运营壁垒,以及“新鲜零食”“五鲜标准”的健康差异化定位。
来伊份的相对劣势则集中在全国化程度不足、单店盈利模型老化、渠道下沉乏力、代工供应链品控不稳以及扣非净利润长期羸弱等方面。
在A股零食龙头座次重排中,媒体评价“来伊份停滞不前”,相较三只松鼠的线上转型、盐津铺子与劲仔的制造端深耕,来伊份仍需在加盟规模化与盈利能力之间寻找真正的平衡点。
九、争议与风险
食品安全是公司历史上最集中的争议来源,2012年央视曝光其供应商“毒蜜饯”问题(来源:央视及中国证券网2012年4月报道),2025年5月又发生“蜜枣粽疑似吃出带血创可贴”事件并登上热搜(来源:新华社上海分社、中国新闻网2025年5月报道)。
据中国商报、新快报等媒体引用黑猫投诉平台数据,截至2025年5月来伊份相关投诉量累计800余条,涉及吐司霉变、吃出头发、门店售卖发臭牛肉、产品混有异物等多类食安问题。
业绩连续下滑与亏损是另一大公开争议,公司2023年出现上市以来首次营收下滑,2024年、2025年连续两年亏损且亏损扩大,被媒体形容为“零食第一股跌落神坛”。
控股股东减持争议由来已久,2019年首发限售股解禁后爱屋企管开启频繁减持,截至2023年5月累计减持超5%股份,其间因超比例减持未履行限售义务曾被证监会采取责令改正的监管措施(来源:澎湃新闻、搜狐财经等报道)。
2021年至2023年控股股东累计减持6.95%股份、套现约3.25亿元,2025年9月再减持668.05万股套现8243.36万元,2026年1月又抛出不超过3%的减持计划,市场普遍质疑其“落袋为安”的意图。
“万家灯火”万店计划落空亦构成战略层面的公开质疑,原定2023年实现的万店目标实际仅达成约3685家,反映出公司扩张能力的局限。
2024年至2026年的直营关店潮引发加盟商生态与品牌管控的担忧,2026年上半年直营门店半年净减726家、现金流由正转负,被部分媒体定性为“转型阵痛”或“被动收缩”的争论。
代工模式本身被中国消费者报等媒体指为供应链隐患的核心,中国食品产业分析师朱丹蓬亦公开评论称,来伊份食安问题的关键在于对代工厂商缺乏严格审核、难以全产业链把控。
公司2025年1月因“微信小店”概念一度股价五连板、4个月内最大涨幅达215%,随后又现跌停与业绩爆雷,被舆论质疑存在概念炒作与基本面严重背离的投机风险。
十、未来趋势及预判
从公司既定战略看,其2026年及未来的方向明确指向深化加盟生态、加速产品健康化升级、推动AI智能化规模化应用,并持续以社区生活店与新鲜生活店深耕“一刻钟便民生活圈”的社区场景。
在资本与治理层面,引入东合恒一及蒋学明系产业资本后,公司或将借力外部资源推进供应链整合与上下游重塑,机构观点认为若供应链整合顺利、转型阵痛缩短,公司或有望于2027年实现扭亏。
在业态层面,公司已形成“新鲜生活店(购物中心核心场景)+社区生活店(社区邻里)”双轨店型,关闭仓储会员店意味着其试错后重新聚焦“新鲜零食”这一差异化主航道。
从行业格局看,休闲零食已告别全员增长的黄金期,进入“强者恒强、弱者淘汰”的结构性调整期,量贩零食双寡头与制造型企业的夹击将长期压制来伊份的规模天花板。
从挑战看,来伊份需要回答三大命题:加盟模式在毛利率仅约12.5%的条件下能否实现加盟商单店盈利与生态稳定,健康化与新鲜零食的差异化能否对冲性价比冲击,以及家族治理下能否真正兑现轻资产转型的盈利拐点。
从风险看,若加盟生态失控、新业务持续失血或食安事件再度发酵,公司或面临更长的亏损周期与更重的资本市场信任折损。
就独立研判而言,笔者认为来伊份的转型方向在逻辑上成立——以轻资产加盟释放资本效率、以社区场景承接高频刚需、以新鲜健康重塑产品价值,这是其从区域老牌走向全国平台的可行路径。
但转型的成败取决于执行层的单店模型打磨速度与总部对加盟网络的管控深度,在直营毛利率47.83%与加盟毛利率12.54%的悬殊对比下,公司必须在规模扩张与盈利质量之间做出艰难取舍。
短期看,2026年至2027年是决定公司能否穿越周期的关键观察窗口,建议以季度门店闭店率、加盟商回本周期、生活店爬坡单产及扣非净利收窄幅度为核心跟踪指标。
长期看,来伊份的核心资产并非渠道而是近亿会员的私域心智与“新鲜零食”的品类占位,若能依托上海大本营将社区生活店模型验证成熟再向全国复制,其仍有望在中国休闲零食版图中保住差异化的一席之地。
【本次调研结束】



