|
|
说明:赵一鸣零食自2023年11月起已与零食很忙合并为「鸣鸣很忙」集团(港交所代码01768.HK),并于2026年1月上市。因合并后财务并表,本报告中2022—2023年数据以赵一鸣单独口径+集团合并口径分别标注,2024年起均为鸣鸣很忙集团口径;涉及具体公司行为均注明来源与年份。
一、企业简介
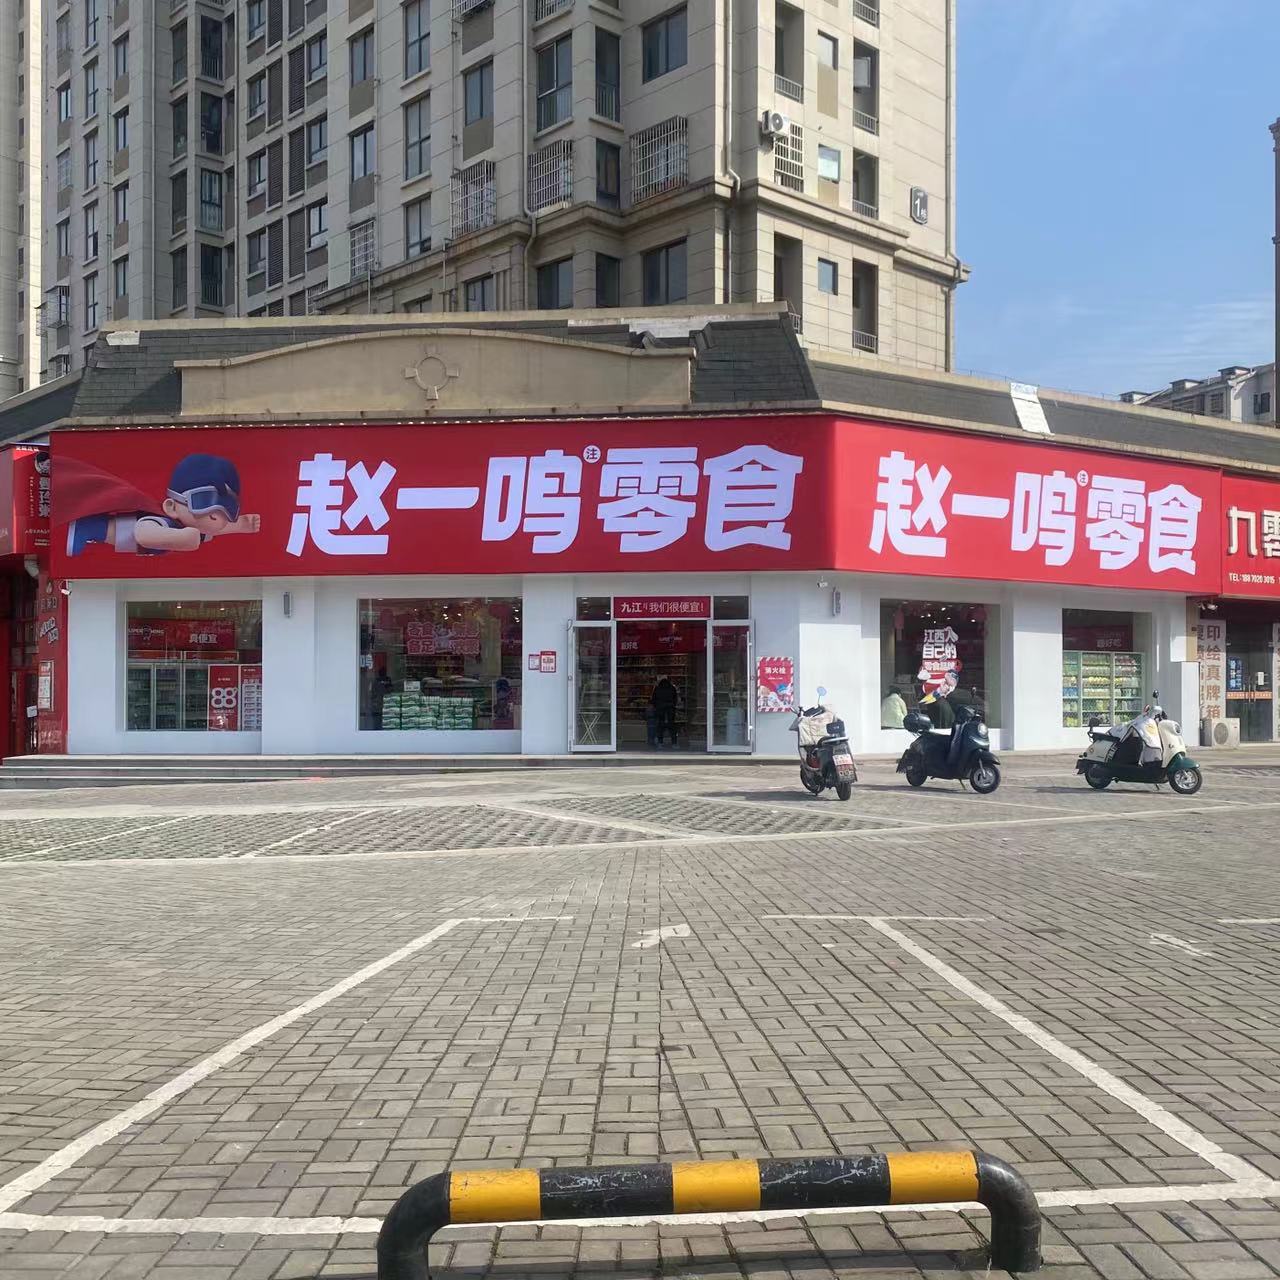
赵一鸣零食是发源于江西宜春的量贩式(硬折扣)零食连锁品牌,2019年1月由创始人赵定创立,现为全国最大休闲食品连锁零售商鸣鸣很忙集团的「双品牌」之一。品牌定位为面向县城、乡镇及三四线城市大众消费者的高性价比社区零食店,主打「散称+品牌/厂牌商品」、低毛利高周转的硬折扣模式。2023年11月与湖南长沙起家的「零食很忙」完成战略合并,整合为鸣鸣很忙集团,二者独立品牌、统一供应链与组织体系,形成「南北呼应」的全国布局。
规模与量级:截至2025年末,鸣鸣很忙旗下零食很忙、赵一鸣零食两大品牌门店总数达21,948家,覆盖全国30个省份及所有城市等级,其中约60%位于县城及乡镇;按2024年555亿元GMV计,已登顶中国休闲食品饮料连锁零售榜首(弗若斯特沙利文认证)。2025年集团GMV达935.69亿元、营业收入661.70亿元、净利润23.29亿元。2026年1月28日在港交所主板上市,首日市值一度突破900亿港元(来源:21世纪经济报道、公司招股书/年报)。
核心业态:社区型量贩零食店为主,门店面积早期要求120—150㎡(2026年新政策提高至180㎡左右),并正迭代为「3.0省钱超市」社区零售新店型,从零食品类向全品类硬折扣延伸。
二、发展历程
赵定出身安徽芜湖炒货世家(芜湖素有「炒货之都」之称),2008年继承父业经营炒货小店;2015年转型开设第一家零食店,但因加盟商盈利问题遭遇挫折——这段经历成为日后「帮加盟商赚钱」价值观的起点。2019年1月,赵定在江西宜春创立「赵一鸣零食」,品牌名取自其子姓名(公司主体为宜春市赵一鸣商贸有限公司/赵一鸣食品科技)。
关键里程碑:2021—2022年启动加盟扩张并获资本加持;2023年2月获黑蚁资本领投、良品铺子跟投1.5亿元A轮融资(估值约15亿元);2023年11月与零食很忙官宣战略合并(当时双品牌门店合计约6,500—7,000家);2024年6月门店突破1万家;2024年末门店达14,394家、GMV 555亿元;2025年4月首次递交港股上市申请(招股书失效后于10月28日二次递表);2025年9月末门店达19,517家,成为首个实现「县县有门店」的零食量贩品牌;2026年1月13日通过港交所聆讯,1月28日正式挂牌,成为「港股量贩零食第一股」;2026年3月底发布上市后首份年报,门店突破2.1万家(21,948家)。
三、企业文化
使命口号几经升维:赵定2019年创立赵一鸣时提出「帮助老百姓实现零食自由」,2025年战略发布会上发愿「帮助老百姓实现美好生活」;集团层面确立「帮消费者省钱、帮加盟商赚钱、帮员工更值钱」的品牌经营理念,以及「为人民省钱」的集团使命(来源:新京报、2025鸣鸣很忙省钱战略发布会实录)。
核心价值观与经营哲学:一是一贯信奉「一线有神明」,即所有问题都会在一线暴露,要求管理层贴近门店(赵定向《中国企业家》阐述,2024年);二是主张「拒绝内卷」「从低价竞争转向低成本竞争」「追求高质价比」,以「总成本领先」为长期战略(赵定2025年演讲);三是强调加盟商利益优先——受2015年加盟失败教训影响,坚持「只有打样成功的商业模型才能推向市场」,并把单店盈利作为选址与商品组合的核心目标(百度百科·赵定词条、证券之星行业深度)。创始人理念整体呈「草根、务实、克制」风格:赵定/晏周多次被媒体描述为「低调、接地气」,赵定曾着普通鞋履敲钟,公开场合强调「让消费者买得到、买得起、买得好」。
四、重大事件
按重要性排列的主要标志性事件如下:
1. 与零食很忙战略合并(2023.11):赵定与晏周在合并谈判中两分钟敲定方案,双方交叉持股,赵定及早期投资方黑蚁资本换取零食很忙约40%股份、晏周则拿下赵一鸣近88%股权(澎湃新闻)。此后集团更名鸣鸣很忙、双品牌独立运营。
2. 反垄断处罚(2025.1):市场监管总局认定鸣鸣很忙收购宜春赵一鸣食品科技股权未依法事先申报经营者集中,违反《反垄断法》,处以175万元罚款(36氪、市场监管总局公告)。
3. 港股上市(2026.1.28):发行价236.60港元(上限定价)、募资约36.7亿港元,公开发售获1,899.49倍认购,首日开盘445港元、较发行价涨88.08%,收盘涨69.06%、市值约862—920亿港元(东方财富、21世纪经济报道)。
4. 良品铺子诉讼(2023.11—12):良品铺子旗下广源聚亿因「赵一鸣在合作期内刻意隐瞒重大合并事项、损害小股东知情权」向法院起诉;此前广源聚亿刚以1.05亿元将所持3%股权转让给黑蚁资本,被指「分手22天后极速与最大竞业联姻」(新快报、蓝鲸财经)。
5. 产业资本退出:盐津铺子2023年12月斥资3.5亿元参与B轮,2024年12月以3.6亿元清仓退出(长江商报、泰山财经)。
6. IPO前突击分红与套现:公司IPO前分红约5.26亿元(约六成由两位创始人获得),赵定控股平台「上海鸟窝」2025年4月两次转让股权套现约1.3亿元,晏周被曝贷款逾4亿元受让赵定所持股权(来源:长江商报、什么值得买引述招股书)。
五、企业高管
- 晏周(1987年生,湖南长沙人):鸣鸣很忙董事长、执行董事兼总经理,也是「零食很忙」创始人。此前从事房地产营销策划约7—8年,2017年在长沙雨花区不足40㎡门店创立零食很忙。招股书披露其直接持股25.75%,并通过6个持股平台累计控制39.14%投票权;上市首日身家一度超217亿港元(鑫闻界、证券之星)。
- 赵定(1989年生,安徽芜湖人):赵一鸣零食创始人,鸣鸣很忙副董事长、执行董事兼副总经理。高中辍学、炒货世家出身,2008年开店,2019年创立赵一鸣;通过上海鸟窝控制约22.69%投票权。是「量贩零食3.0」「省钱超市」等战略的提出者与主要演讲人。
- 王钰潼:执行董事兼首席财务官(CFO),主导上市资本运作;李维、王平安为执行董事,张江任财务总监、陈超先任董事会秘书兼联席公司秘书(来源:公司董事及高管名单、泰山财经)。
- 治理观察:两位创始人「双核」制下决策高度集中于创始人个人判断,上市前产业资本(良品铺子、盐津铺子)先后退出、创始团队及员工持股平台合计持股约半数,控制权稳定但外部制衡偏弱。
六、商业模式
核心是「总成本领先」的硬折扣模型:直连生产商与品牌方、砍掉省代/市代/区域二批等多层经销加价,以大体量采购和「0账期」现金结算换取进货低价,再以低毛利定价换取规模与周转(云南网、21世纪经济报道)。
渠道结构:约99%为加盟店,采用「5个0政策」(0加盟费、0管理费、0培训费、0服务费、装修0利润)降低开店门槛,2024年末加盟商达7,241家;门店日均单量452单(招股书口径)。供应链端建有25座现代化物流中心(总占地约50万㎡),支撑全国门店24小时报货配送到店,并自建数字化供应链集成系统、432人数字化团队,用AI选品按门店区位差异配置货盘(零食很忙官网、中国新闻网)。
商品与会员:2025年起推出红标/金标/子品牌三大自有品牌序列,推动上游「洁净配料表」(如去脱氢乙酸钠)、生产环节24小时摄像头可追溯,并倡议行业「健康指数」ABCD标签(赵定演讲实录);截至上市时注册会员超2亿、复购率77%、日均近1,000万人次进店(财联社)。盈利端:收入主要来自向加盟商供货的销售差价(批发)与供应链服务,自有品牌与「3.0省钱超市」为第二增长曲线。
七、财务数据透视
口径说明:2022—2023年招股书口径为合并后集团追溯数(零食很忙与赵一鸣),赵一鸣单独口径仅有融资估值等零星披露;以下均为公开招股书/年报数据,具体以企业年报及实测为准。
- 营业收入:2022年42.86亿元→2023年102.95亿元→2024年393.44亿元,2022—2024年复合增速约203%;2025年661.70亿元,同比+68.2%。
- 经调整净利润:2022年0.81亿元(8,149.5万元)→2023年2.35亿元→2024年9.13亿元;2025年经调整净利润26.92亿元(同比+194.9%),归母/年内净利润23.29亿元(同比+180.9%)。
- 盈利质量:毛利率由2024年7.6%提升至2025年9.8%,经调整净利率由2.3%升至4.1%——净利率极低是量贩硬折扣业态的典型特征,盈利弹性主要来自费用摊薄与自有品牌。
- GMV:2024年555亿元、2025年935.69亿元(+68.5%)。
- 单店表现(2025年报):平均单店营收361—364万元/年,同比约-3%;单店GMV约515万元(-2.7%);单店月均销售约35.9万元;单季度降幅从2025上半年-6.0%收窄至四季度-1.6%,显示边际改善(华安证券、格隆汇研报)。
- 门店:2023年末约7,000家(中国连锁经营协会Top100口径)→2024年末14,394家→2025年末21,948家(净增7,554家,+52.5%)。
八、竞品对比
同业态直接对手为万辰集团(旗下好想来等):2025年好想来门店由2024年14,196家增至18,314家(净增4,128家),低于鸣鸣很忙净增7,554家;万辰集团2025年营收514.6亿元(+59.2%)、经调整净利润25.7亿元、净利率5.0%(界面新闻)。差异点:鸣鸣很忙规模与门店密度领先,但单店月均销售(35.9万元)略低于好想来;万辰盈利质量(净利率5.0% vs 鸣鸣4.1%)更高,主因渠道/品类结构差异。按中原证券测算,两强合计市场份额约75%,形成「双寡头」。
向上游品牌商维度,良品铺子、来伊份等传统高端零食连锁品牌正加速下沉,但其高毛利/高客单模型与量贩的低价模型正面冲突,2023年双方更因并购隐瞒对簿公堂。区域性品牌(零食有鸣、糖巢、来优品、爱零食等)门店多在2,000家以下,主要在本土与两强贴身肉搏。综合判断:赵一鸣/鸣鸣很忙的优势在于规模采购议价力、供应链半径与下沉心智;劣势在于净利率极薄、品牌溢价弱、食品安全与加盟管控压力大于同行(详见第九章),且在海外尚无对标沃尔玛/奥乐齐式硬折扣的成熟验证。
九、争议与风险
已公开争议(均注明来源):
1. 反垄断合规:2025年1月因未依法申报经营者集中被市场监管总局罚款175万元(36氪)。
2. 小股东纠纷:良品铺子子公司2023年11月起诉赵一鸣「刻意隐瞒合并、损害小股东知情权」(法治周末、新快报)。
3. 食品安全:2024年以来多地市场监管部门多次通报其门店销售产品大肠菌群超标、违规添加食品添加剂、商品霉变及异物等问题;2024年8月广东省市监局一次通告中即有2批次来自赵一鸣门店(澎湃、大众网海量财经)。
4. 计量乱象(2026年):河北沧州「4块牛肉干结账64元、复称仅17元」事件引发舆论,门店回应「秤没问题、怀疑识别异常」;另有坚果标称103g复称仅40.7g、小票普遍多算分量等案例;广西百色、安徽含山等地门店此前已因使用未经检定计量器具被罚(封面新闻、山东新闻、野马财经)。
5. 加盟商亏损与闭店:招股书显示2024年关闭加盟店273家,闭店率由2022年约0.74%、2023年0.67%升至2024年1.9%;有湖南加盟商称合开十余家新店多数亏损、已关停三家、损失超百万元(DoNews/正观新闻、凤凰网);个别媒体称实际闭店率更高(观察者网用户文章称10%—20%),该口径与招股书披露不符,属第三方推算,宜以年报为准。
6. 税务合规:2026年3月山西宁武一家赵一鸣门店因编造虚假计税依据被当地税务局罚款1万元(半岛网信号山)。
7. 资本争议:IPO前突击分红5.26亿、创始人套现、盐津铺子一年清仓退出,被部分媒体质疑「创始人忙套现、加盟商负重」(长江商报、凤凰网)。
风险结构性判断:低毛利模型对单店客流高度敏感,密度扩张后同店下滑与加盟商回本周期拉长是核心经营风险;加盟模式下的终端计量、食安失控则构成品牌声誉的系统性隐患。
十、未来趋势及预判
战略方向(公开信息):一是「量贩零食3.0」与「省钱超市」——2024年9月广州开出首家3.0测试店,10月正式推出,从零食品类向社区全品类硬折扣(含冷冻冷藏、冷链配送)延伸;二是自有品牌放量(红标/金标/子品牌)以抬升毛利;三是数字化运营深化(AI选品、会员复购);四是管理层公开表示「未来门店数量可达到4—5万家」,隐含继续加密下沉市场的空间(证券之星)。竞争焦点正从「抢点位」转向品牌、货盘、数字化与自有品牌(界面新闻)。
独立研判:其一,量贩零食跑马圈地的上半场已结束,行业进入「开好店、多开店」的单店效率下半场,赵一鸣/鸣鸣很忙以2.1万家店+2亿会员构筑的密度壁垒短期难以被超越,但单店营收连续承压说明规模红利正在递减;其二,自有品牌与3.0省钱超市是决定其能否从「低毛利搬运工」进化为「供应链零售公司」的关键变量,目前自有品牌占比与公开分品类数据有限,「以企业年报/实测为准」;其三,最大灰犀牛在于加盟体系治理——食安、计量、闭店争议若持续发酵,叠加净利率仅4%左右的财务脆弱性,可能触发监管(食安/价格/加盟规范)与加盟商信心双重冲击;其四,出海尚无公开实质动作,短期内仍以内需下沉为主战场;总体判断,赵一鸣/鸣鸣很忙已从「渠道黑马」进入「治理与效率考验期」,估值与口碑的分水岭在于能否把规模优势转化为可持续的单店盈利与可信赖的品控体系。
(本报告所有数据均来自公开检索的真实信息,财务及门店数据以企业招股书、年报及监管公告为准;凡检索不到确切值处已标注。) |
|